Ingresos Brutos

Moody’s y su expectativa de que los bancos incrementen los créditos al sector privado

Compartí esta noticia !

De acuerdo a Moody’s las LeFi exponen más a los bancos al riesgo soberano, pero con mitigantes

La implementación de las Letras de Liquidez Fiscal (LeFi) marca un hito en la política monetaria argentina. Si bien este nuevo instrumento financiero busca reducir la emisión monetaria y otorgar mayor previsibilidad al sistema, la calificadora de riesgo Moody’s advierte sobre un incremento en la exposición de los bancos al riesgo soberano.

Según Moody’s, la operatoria diaria de compraventa de LeFi a través del Banco Central (BCRA) actúa como un amortiguador, mitigando parcialmente el riesgo adicional. Esta dinámica permite a las entidades financieras vender sus tenencias de LeFi al BCRA a su valor técnico, ofreciendo una ventana de liquidez que reduce el descalce de plazos inherente a estos instrumentos de mayor duración.

“Si bien las LeFi aumentan la exposición del activo de los bancos al riesgo del Tesoro, la operatoria diaria de compraventa a través del BCRA actúa como fuerte mitigante”, sostiene el informe de la firma estadounidense.

Otro aspecto destacado por Moody’s es el impacto positivo de las LeFi en la rentabilidad de los bancos. Al no tributar Ingresos Brutos, estas letras generan mayores retornos para las entidades financieras.

Mayor crédito al sector privado y menor tenencia de títulos públicos

La firma prevé que, como consecuencia de estas medidas, los bancos incrementarán el crédito al sector privado y reducirán su posición en títulos públicos. Esto se alinea con la tendencia observada en los últimos meses, donde se ha registrado una disminución significativa en el stock de pases pasivos y un aumento en los préstamos al sector privado.

Puntos clave:

  • Las LeFi aumentan la exposición de los bancos al riesgo soberano, pero la operatoria diaria con el BCRA actúa como mitigante.
  • Las LeFi no tributan Ingresos Brutos, lo que mejora la rentabilidad de los bancos.
  • Se espera un incremento en el crédito al sector privado y una reducción en las tenencias de títulos públicos.

Al 19 de julio de 2024, el stock de pases se ubicó en $10,9 billones (poco menos del 10% del activo de los bancos), una reducción de 54% desde inicios de 2024 (25% del activo). Esta baja se explicó principalmente por una migración hacia Lecap, que hicieron que los títulos públicos pasaran a representar el 32% del activo de las entidades financieras a mayo 2024. Sin embargo, también se observó un aumento en los préstamos al sector privado que pasaron al 25% del activo desde un 22%.

Fuente: Bloomberg

Compartí esta noticia !

Arranca Misiones

Compartí esta noticia !

El gobernador Hugo Passalacqua dio formal reinicio a la obra pública, que será ejecutada tanto con fondos provinciales como con recursos nacionales que terminarán concretándose con la firma prevista con Nación la próxima semana. “Arrancó Misiones en el día de hoy”, dijo como palabras finales este viernes 14, en un encuentro que tuvo con intendentes de toda la provincia en el Teatro de Prosa del Parque del Conocimiento. Fue allí donde adelantó que este martes 18 viajará a Buenos Aires “para firmar el acta de acuerdo con el jefe de Gabinete Guillermo Francos en la Casa Rosada para que la Nación movilice el dinero para poder terminar esas obras”.  Destacó que con ello “se avanzará en la conclusión de algunas obras muy importantes con una cifra de unos 20 mil millones de pesos, que estarán destinadas a las empresas que estaban trabajando en estas obras paradas”, esta concreción sería el cumplimiento de la promesa adelantada por Guillermo Francos en su anterior cargo como Ministro del Interior en su paso por Misiones meses atrás en busca del apoyo de la provincia en esta nueva etapa que transita el país.

En concreto, la entrega de fondos a municipios fue por un total de $628.960.394 a través del Ministerio de Hacienda, que se distribuirán para proyectos viales, de salud y vivienda. En detalle, se asignaron:

  •  $20.316.658 del fondo vial,
  •  $59.034.696 para obras de cordón cuneta y empedrado en 39 municipios. 
  • $459.253.369 del IPRODHA para cordón cuneta y empedrado en 59 comunas y,
  • $90.355.670 para atención primaria de la salud en 20 municipios.

También se hizo el relanzamiento del Plan Techo en 10 municipios.  Los planes incluyen la instalación de techos para los beneficiarios, con apoyo para municipios con más población. También se anunció la futura implementación de un programa de equipamiento vial para municipios, con créditos accesibles a una tasa del 22% anual, a pagar en 36 meses. Se está evaluando la compra de maquinaria vial de 150 a 250 millones de pesos para 30 municipios prioritarios.

Arranca Misiones y vuelven los cuestionamientos

Ayer, a través de sus redes sociales, el Ministro de Hacienda Adolfo Safrán publicó un relevamiento privado por la consultora Impulsa que pone en contraposición algunos comparativos de precios entre localidades de Posadas y localidades de Corrientes a raíz de una encuesta de opinión  publicada por la Confederación Económica de Misiones (CEM), en la que se señala que una de las principales preocupaciones de los empresarios misioneros es la distorsión de precios generada por el régimen de pago a cuenta de ingresos brutos a la Provincia.

En los links de cada publicación, por un lado el de la CEM se ven consultados 287 empresas abocadas al comercio, industria, turismo y servicios. Los fines claros de esta investigación era ver la opinión frente a los IIBB en Misiones, donde se preguntaba si tiene saldos a favor en este impuesto y donde preguntaban sin poder afirmar si proveedores de otras provincias tenían listas de precios diferentes para ellos, donde indicaban que creen que sí. Lo llamativo en los gráficos publicados es que a diferencia del título, no todos los sectores opinan lo mismo, casi el 50% que afirma estas cuestiones son solo los inscriptos como Comercio, dejando relegados muy atrás a los que se encuadran en servicios, turismo, e industria. Es decir, no le preocupa por igual a todos. Por lo tanto, habría que analizar de forma pormenorizada la situación de los comerciantes de Posadas.
Está claro que si en cualquier lugar y momento preguntamos a un comerciante si quiere pagar menos impuestos, siempre van a decir que sí. La clave aquí es la calidad y formulación de las preguntas a la hora de hacer investigaciones cuali-cuantitativas. No obstante, no es la intención de esta nota poner en duda las opiniones consultadas, sino analizar hacia adelante el panorama, dado que también en esta encuesta la pérdida de ventas y actividad es un punto central que no se puede pasar por alto.

Frente a la reciente aprobación en general de la Ley de Bases, y que ahora se tratará en Diputados sus pormenores, hay un punto a prestar atención allí en el paquete fiscal donde se plantea la posibilidad de compensar impuestos, resuelto esto si termina de aprobarse la ley, se deberían estar atentos como avanza, dado que quizás no impacta hacia IIBB pero si en el IVA y Ganancias. También es un punto para analizar hacia adentro para buscar una compensación con provincia. Es decir, los saldos podrían tener en algún punto una alternativa de solución.

En cuanto a la creencia de listas diferenciales de precios, el relevamiento publicado por  el Ministro de Hacienda expone diferentes precios en alimentos, electrodomésticos y construcción en Posadas, Oberá, Virasoro e Ituzaingó donde se ven que inclusive algunos están más baratos en Misiones y en otros caso iguales o con diferencias muy chicas. Y aquí es donde debemos ampliar otras diferencias; ¿es determinante un porcentaje de IIBB del 3,34% 3,75% o 5% en el caso de servicios en la formación de precios?; frente a distorsiones grandísimas en costos en los combustibles en Misiones, que frente a los centros del país tenemos diferencias de 150 pesos por litro y más.

Sí, así como lo leemos, allí radican los costos que encarecen los insumos y productos finales, asimismo con la luz, y costos logísticos, situaciones que impactan directamente en los costos diferenciales aquí.

Es válido que haya proveedores que no quieran pagar anticipos de IIBB, pero la realidad es que Misiones no es una provincia del “núcleo” argentino industrial y que debemos destacar que la industria primaria decisiva en el producto bruto geográfico de Misiones está exenta de IIBB (a diferencia de otras provincias) y que dependemos fuertemente del comercio misionero, motivo por el cual es una cuestión determinante para el equilibrio fiscal el tributo en cuestión a la hora de responder a todos los reclamos que atravesó este último mes la provincia y que se han resuelto paulatinamente en beneficio de todas las partes.

Sumado a ello, es clave ampliar la mirada en cuanto a fondos coparticipables y posición de Misiones frente a las otras provincias del NEA. Donde siendo Misiones la que más ha crecido, la que mejores índices de empleo y de aportes tributarios a Nación presenta, no recibe a cambio el equivalente en Coparticipación como sí lo reciben las otras provincias del NEA, quizás sea uno de los motivos por el cual pueden prescindir de tributos provinciales; sin mencionar la calidad y recursos que presenta la Provincia en cuanto a caminos, corredores viales, conectividad y servicios frente a Chaco, Corrientes y Formosa, no es casualidad que haya superado en habitantes, actividad y tributaciones en esta última década.

https://resizer.glanacion.com/resizer/v2/coparticipacio-XNY6VXNI3VEM3DJUUTYZTGNHHM.jpg?auth=33d039159d2f9d9d0ee2283d352b682e887108920d9b92eaa16500c0ecdde929&width=780&height=1520&quality=70&smart=true
Fuente: LA NACION

https://lh3.googleusercontent.com/proxy/ZWPczkgwQibnWs8nTbPBBIOB9huFFD_mPXMT1EovB-q9uOevV9pxgE4-es7hgv3ULkQ4PiJokCrhlMZhMl94JMl2PYsa0bFjtYEhYy3m9OXrIkED3mkYmwlFy4M8CzYOqVOcw97tE_i_HTYt1Jub8sA-Rr-SgU7BxUM6hVKQEHhbdlMYlWamL3U

Fuente: T. Economía

En Misiones desde 2018 el porcentaje de recursos de Nación es del 59% frente a Corrientes 79%, Formosa 80% y Chaco 73%.

Frente a estas desigualdades es que los ingresos tributarios de la provincia son sumamente importantes para toda la articulación público-privada que busca el Estado misionero constantemente, y que ha quedado claro este último mes que lo que se le pide a las provincias es una mayor presencia del Estado, eficiente y ágil para dar soluciones frente al deterioro y abandono de Nación en todos los aspectos. Hay sectores que se están despertando de un largo letargo que reclaman al gobierno, por un lado, pero por el otro acompañan por inacción o acción el desfinanciamiento de su propia provincia. El foco debería estar en acompañar hoy la reactivación del comercio, la industria y el turismo en Misiones como se ha expresado este pasado viernes y a partir de allí trabajar en conjunto para mejorar la posición de todos los sectores.

Compartí esta noticia !

Adiós Leliqs; ¿bienvenido el crédito?

Compartí esta noticia !

Uno de los objetivos explícitos de la nueva gestión es que los activos del sistema financiero, hoy aplicados en elevada proporción a instrumentos del Tesoro y del BCRA (antes las “Leliqs”), sean derivados a incrementar la oferta de crédito al sector privado.

¿En qué contexto se plantea este giro? Cuando se observa la evolución del crédito en términos del PIB, se tiene para los últimos datos un mínimo histórico de 4,3 % del PIB y, en lo que respecta a los depósitos en pesos, los últimos datos los muestran en 9,9 % del PIB, partiendo de un pico de 16,4 % del PIB registrado durante la pandemia.
La convergencia de esos indicadores reconstruye la historia reciente de la economía del país, en la que el crédito al sector privado pasó a ser la “variable de ajuste” del desborde del gasto público. Se sabe que los “cepos”, entre otros objetivos, permiten al estado financiarse cazando pesos en el “zoológico”, dadas las trabas existentes para disponer libremente de esos fondos. Pero hubo una diferencia cualitativa entre el “cepo original”, aplicado desde fin de 2011 hasta fin de 2015, versus la segunda versión, corregida y aumentada, que se reinstaló a fin de 2019.
El cepo aplicado entre 2011 y 2015 hizo que se frenara el aumento del ratio créditos/depósitos, que se había expandido en forma sostenida entre 2004 y 2011, pasando de 37,2 % a 93,1 %. En cambio, el efecto del cepo reinstalado a fin de 2019 fue mucho más explícito en cuanto a mostrar al crédito al sector privado como la variable de ajuste de la voracidad del sector público. Así, el ratio crédito/depósitos, que
había alcanzado un pico del 100,3 % en junio de 2018 descendió en un tobogán, hasta el 44,0 % estimado para abril de 2024. Vale decir, de cada 100 pesos de depósitos bancarios, en el presente sólo 44 pesos se aplican como crédito al sector privado.

Aun cuando la masa de depósitos es limitada, hay mucho terreno por recuperar en crédito al sector privado. Obviamente, se requiere que el sector público pase a ser superavitario de modo sistemático, de modo de acotar esa “aspiradora de fondos”.

Pero, cumplir con esa “condición necesaria”, de ningún modo sería suficiente. Hay que tener en cuenta la barrera a la demanda de crédito que significa la altísima y distorsiva presión tributaria aplicada por provincias y municipios.

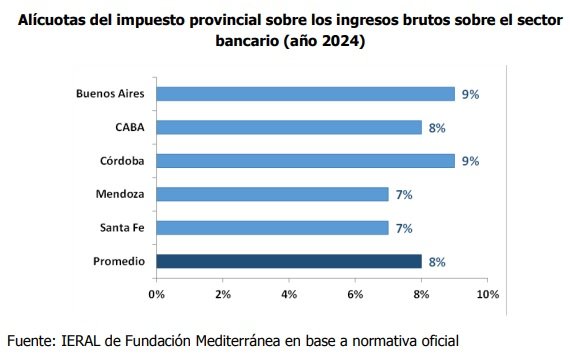
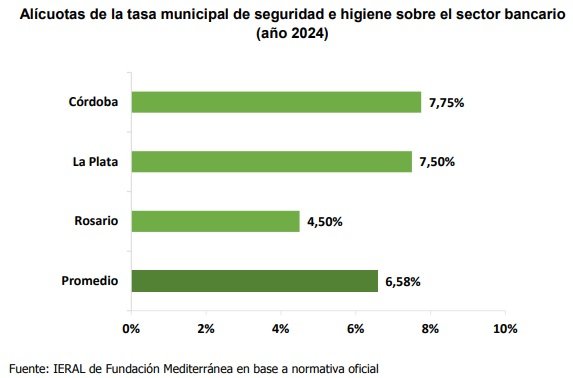
El impuesto a los Ingresos Brutos sobre el costo financiero de los préstamos va desde 7% en Mendoza y Santa Fe, hasta 9% en Buenos Aires y Córdoba, siendo de 8% en CABA, de acuerdo a un reciente relevamiento de IERAL, que aporta datos también sobre municipios, dónde las tasas alcanzan 7,75% en la ciudad de Córdoba, 7,5% en La Plata y 4,5% en Rosario. Son cargas que se superponen, encareciendo en cerca del 15% el costo del crédito bancario.

Otros factores que penalizan y/o traban la posibilidad de lograr un círculo virtuoso de crédito y crecimiento tienen que ver con regulaciones del Banco Central, ya que subsisten topes arbitrarios para el financiamiento del comercio exterior y de la actividad agroindustrial. Otras normas impiden el uso eficiente de los excesos de capital de las entidades (por encima del mínimo), caso de las cláusulas de “Actividades Complementarias”. En otro plano, deben anotarse también los pasillos kafkianos de la
justicia a la hora de ejecutar las garantías.
Pensando en el crédito de mediano y largo plazo, mientras subsistan los cepos no habrá de ser sencillo establecer cuál es el verdadero set de precios relativos en un escenario sustentable de la economía, y esto incluye variables como el tipo de cambio y la tasa de interés. Esto complica la evaluación de los proyectos.
En forma análoga aparece el problema del descalce de monedas. Si la transición actual converge a un régimen de “competencia de monedas”, seguramente cambie el mix de depósitos bancarios. Actualmente, los depósitos en moneda extranjera representan el 25,3 % del total (los depósitos en pesos se valúan al tipo de cambio oficial), pero esa proporción podría aumentar. La eventual dolarización no debería darse en el grado extremo de Perú en los años 90, pero, ¿cómo anticipar el nuevo mix?. Hasta que las políticas se definan, habrá de predominar el corto plazo.
Así, la recuperación del crédito al sector privado es una tarea ardua, que tiene como “condición necesaria”, pero no suficiente, lograr que el estado deje de ser la aspiradora de fondos de los últimos años.

Compartí esta noticia !

La recaudación propia de Misiones cayó 12,2% en el primer trimestre

Compartí esta noticia !

El dato se conoció justo en momentos en los que la Provincia analiza incrementos salariales para el sector público, con salarios que perdieron poder adquisitivo ante la inflación acumulada en los últimos meses y la disparada del costo de los servicios empujada por la Nación: en el primer trimestre la recaudación de Misiones cayó 12,2 por ciento interanual. En total se recaudaron 151.675 millones, con un incremento nominal de 226,9%  interanual nominal; al descontar la inflación regional de ese año, la recaudación exhibe una  merma del 12,2% real interanual, como consecuencia de la parálisis económica de los últimos meses, motivada por el ajuste nacional y la caída de la actividad. La recaudación de la Nación también cayó en términos reales 10% en abril y 10,1% si se considera el acumulado del primer cuatrimestre.

Esos datos, sumados a la caída de la coparticipación, obligan a una delicada ingeniería financiera, para sostener el equilibrio y atender las demandas salariales. Se sabe que en los próximos días se dará a conocer un nuevo incremento salarial para los estatales, que estará por encima de la inflación, para lo que el Gobierno deberá redirigir recursos que estaban previstos para otras áreas. 

Evolución y detalles de la recaudación misionera durante 2024 

Durante el segundo semestre del año 2023, se comenzaba a observar una tendencia bajista donde la recaudación mostraba descensos en términos reales de la mano de un  enfriamiento generalizado de la actividad económica y la aceleración inflacionaria. Dicha tendencia continuó durante el primer trimestre del 2024.  

En enero la recaudación misionera totalizó $49.758 millones con una baja  relativamente menor (-2,8% real interanual) que estuvo sustentada en un muy fuerte  incremento de la recaudación del impuesto Inmobiliario, cuya expansión fue del 446% real interanual y compensó en parte los descensos observados en el impuesto a los Ingresos  Brutos (-3,9%), Sellos (-49,3%), Automotor (-43,9%) y de las tasas varias (-35,3%).  

En febrero la recaudación totalizó $48.112 millones pero la merma interanual en términos reales fue muy superior: en este mes cayó 18,5%. En este caso, Ingresos Brutos cae en menor nivel que el nivel general provincial (-13,7%) pero el resto de los componentes lo hizo en fuertes niveles: Sellos -46%, Automotor -45,7%, Inmobiliario -56,9% y Tasas varias -17,9%. 

Finalmente, en marzo la recaudación totalizó $53.805 millones con una caída algo menor  que la del mes previo: en este mes fue de -14,9% y nuevamente se observa como Ingresos Brutos contuvo la caída, ya que en ese tributo fue de -11,0%. Entre el resto de los componentes,  Sellos cae 27,4%; Inmobiliario -58,8%; Automotor -15,3% y Tasas Varias -28,2%. 

Así, el primer trimestre del año cerró con un total recaudado por $ 151.675 millones con  una variación nominal interanual del 226,9%; sin embargo, al analizar dicha cifra en  moneda constante, la recaudación misionera cerró el período presentando una caída del  12,2% en términos reales. Ese número final está contenido, como se observó en el análisis  mensual, por el impuesto a los Ingresos Brutos: en el acumulado trimestral este tributo  exhibe una merma del 9,4%, inferior al nivel general provincial; sin embargo, el resto de los  componentes caen muy por encima: Inmobiliario -33,9%; Sellos -41,0%; Automotor – 31,6%; y Tasas Varias -27,6%. 

Si se desagrega el componente de Tasas Varias, todas muestran caídas pero en diferentes  magnitudes: Concesión Minera -34,3%; Tasas Varias del Código Fiscal -56,2%; Tasa  Forestal -21,1%; Tasas Administrativas -41,1%; Tasas por Servicios Industriales -81,4%; y  Tasas Administrativa Inmobiliario -50,0%.

La recaudación misionera en el plano regional y nacional 

En el primer trimestre las provincias del NEA (exceptuando Corrientes que no tiene  un sistema de publicación de este tipo de información) no escaparon de la lógica nacional  en relación con la caída de la recaudación. Así, tanto Chaco como Formosa y Misiones  presentaron bajas aunque en diferentes magnitudes.  

La caída de la recaudación misionera acumulada del primer trimestre fue de -12,2% real; si bien es una caída de importante magnitud, en notoriamente  inferior a las contracciones observadas en Chaco (-23,1%) y en Formosa (-32,6%). 

En el plano nacional, se cuenta con la información recaudatoria para 19 distritos de los  cuales apenas dos cerraron el primer trimestre del año con subas reales: Neuquén  (+12,7%) y Córdoba (+1,3%); las diecisiete jurisdicciones restantes presentaron bajas de  diferente magnitud y la misionera se encuentra en este punto en el lote de diez provincias  con bajas de doble dígito.

Compartí esta noticia !

Nuevas bonificaciones y topes de Ingresos Brutos para contribuyentes de Misiones

Compartí esta noticia !

La Agencia Tributaria Misiones puso en marcha una serie de bonificaciones de Ingresos Brutos para diversas operaciones económicas, con nuevos topes de entre 30 y 240 millones de pesos, tal como se venía negociando con las cámaras empresarias. Los topes se incrementaron en 300 por ciento para acompañar la inflación.

Servicios agrícolas e industriales, una bonificación del 30 por ciento en operaciones con responsables inscriptos y del 10 por ciento en consumidores finales, con un tope de operaciones de 140 millones. 

En el caso de la comercialización de automóviles y motocicletas, la bonificación es del 22 por ciento para operaciones con responsables inscriptos y del 5 por ciento en el caso de consumidor final, con tope en venta de automóviles de 30 millones. 

En el comercio mayorista y minorista, la bonificación es del 22 por ciento para operaciones con responsables inscriptos y del 5 por ciento para consumidor final, con tope de ventas de 240 millones de pesos. 

En reparaciones, la bonificación será del 22 por ciento para operaciones con responsables inscriptos y del 10 por ciento para consumidor final, con tope de 140 millones de pesos. 

En Servicios de Hotelería y Restaurantes, la bonificación es del 12,00%, con tope de operaciones por 140 millones de pesos, lo mismo que Servicios Inmobiliarios, empresariales y de alquiler. En Servicios Sociales y de Salud, la bonificación alcanza al 26,00% para operaciones con responsables inscriptos y del 5 por ciento para consumidor final.

En Intermediarios de productos alimenticios para consumo humano y productos de consumo general, excepto bebidas alcohólicas y tabacos, la bonificación es del 30,00% para operaciones con responsables inscriptos y para consumidor final, con tope de facturación de 140 millones de pesos.

En el caso de Venta de medicamentos de uso humano, la bonificación alcanza al 33,00% en operaciones con responsables inscriptos y del 30 por ciento para consumidor final, con tope de 140 millones.

En Venta de medicamentos de uso humano a Misiones, sus dependencias, reparticiones autárquicas, descentralizadas, o personas jurídicas bajo control de la Provincia, la bonificación será de 33 y 30 por ciento, respectivamente, sin tope de operaciones. 

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin