recaudación

La sangría continúa: Misiones perdió casi $ 1 billón desde diciembre de 2023

Compartí esta noticia !

Entramos en el cierre del tercer trimestre y la economía real no da señales claras de recomposición. En abril, el ministro de Economía, Luis Caputo afirmó que “los próximos 18 meses serán los mejores que Argentina haya visto en las últimas décadas”, pero ya transcurrieron mayo, junio, julio y agosto sin que se registren mejoras significativas. Mientras la economía continúa transitando un escenario de fuerte heterogeneidad sectorial, las cajas provinciales siguen sangrando.

Si se observan las tres principales fuentes de financiamiento de Misiones, la situación muestra comportamientos dispares entre sus componentes, aunque el resultado general es claramente negativo. Los fondos provenientes de transferencias automáticas (principalmente coparticipación) dejaron de caer, pero tampoco exhiben una recuperación sostenida: cerraron agosto con una variación real interanual del 0,0%. A su vez, las transferencias no automáticas nacionales crecieron 388% interanual, aunque ese salto constituye, en buena medida, un espejismo estadístico debido a una base de comparación históricamente baja y no representa una mejora sustancial para las cuentas provinciales.

Por su parte, y aquí aparece quizás el dato más grave de la situación fiscal, la recaudación propia de Misiones cayó 21,4% real en el octavo mes del año, acumulando dieciocho meses consecutivos de bajas. De ellas, trece fueron de doble dígito y cinco de los últimos ocho meses superaron el -20,0%. Si se agrupan esas tres fuentes de financiamiento, Misiones recibió en agosto un total de $ 315.285 millones, una cifra que se ubicó 6,3% por debajo, en términos reales, de igual mes del año anterior.

Agosto refleja, en parte, una dinámica que atraviesa todo el año y que no se limita a ese mes puntual. Si el análisis se extiende al acumulado de los primeros ocho meses de 2026, el panorama no sólo no mejora, sino que se profundiza. Entre enero y agosto, Misiones recibió por los tres conceptos mencionados un total de $ 2.399.132 millones que, medidos en moneda constante, representan una caída del 6,6% respecto de igual período de 2025.

Ese descenso equivale a una pérdida de $ 180.501 millones en lo que va del año. Pero lo más relevante es su composición: las transferencias automáticas registran una baja del 1,1%, con una pérdida cercana a los $ 19.000 millones; los envíos no automáticos crecen lo suficiente como para recuperar poco más de $ 38.000 millones, mientras que la recaudación propia se desploma 20,6%, provocando una pérdida de $ 200.300 millones.

Si 2026 muestra un desempeño negativo respecto de 2025, la comparación con los años anteriores permite dimensionar aún más la magnitud del deterioro. Frente a 2024, los recursos caen 5,5%, explicado en su totalidad por el descenso de la recaudación propia. Pero contra 2023, la merma alcanza el 20,4%: las transferencias automáticas retroceden 11,0%, las no automáticas se desploman 65,4% y la recaudación propia cae 30,9%. ¿El resultado? Una pérdida de recursos que asciende a $ 659.212 millones a precios actuales. Poco más de la mitad de ese deterioro (52%) se explica por la caída de la recaudación local, mientras que el 48% restante corresponde al descenso de los fondos nacionales.

Para comprender mejor la situación actual, resulta útil observar el ingreso total promedio mensual de los tres componentes agrupados, siempre medidos en moneda constante. En 2023 alcanzaba los $ 404.250 millones; cayó a $ 340.603 millones en 2024, mostró una leve recuperación hasta los $ 344.411 millones en 2025 y volvió a descender a $ 321.848 millones en lo que va de 2026. Es decir, los recursos vuelven a caer incluso después de la tenue recuperación observada el año pasado.

Sin embargo, existen diferencias importantes entre los distintos componentes. Las transferencias automáticas replican el patrón general, aunque con menor intensidad: pasaron de un promedio mensual de $ 246.011 millones en 2023 a $ 211.945 millones en 2024; luego mostraron una recuperación parcial hasta los $ 221.172 millones en 2025 y volvieron a descender a $ 218.837 millones en 2026.

La recaudación propia, en cambio, no dejó de perder terreno en ningún tramo. Pasó de $ 139.846 millones mensuales en 2023 a $ 125.000 millones en 2024; luego descendió a $ 121.692 millones en 2025 y apenas alcanza los $ 96.646 millones en lo que va de 2026. Se trata de una caída ininterrumpida año tras año y de un deterioro que todavía no encuentra piso.

Las transferencias no automáticas constituyen el capítulo más drástico en términos relativos. De un promedio mensual de $ 18.392 millones en 2023 se hundieron por debajo de los $ 4.000 millones desde 2024 en adelante, aunque en 2026 alcanzan los $ 6.365 millones debido a ciertos desembolsos puntuales. Aun así, permanecen muy lejos de los niveles registrados en 2023.

Esta distinción entre los tres conceptos no es un detalle técnico, sino una de las claves para comprender qué está ocurriendo en Misiones. Las transferencias automáticas y la recaudación propia dependen, en última instancia, del nivel de actividad económica. Las primeras se nutren de impuestos nacionales como IVA y Ganancias, cuyos niveles están vinculados a la evolución del consumo y la producción; la segunda tiene como principal pilar a Ingresos Brutos, un impuesto directamente asociado al desempeño del comercio, la industria y los servicios locales.

El programa económico nacional, centrado desde diciembre de 2023 en el ajuste fiscal y el objetivo de déficit cero, provocó primero una severa recesión en 2024 que hundió ambos conceptos. Desde 2025, en tanto, convive con una recuperación de la actividad que el propio INDEC describe como heterogénea: los sectores que más traccionan el crecimiento agregado (como minería, agro e intermediación financiera) generan una menor base imponible provincial y tienen menor impacto sobre el empleo, mientras que la industria, el comercio minorista y la construcción, actividades con mayor peso en la generación de recursos para una provincia como Misiones, continúan rezagadas o directamente en retroceso. Por eso la recaudación propia no logra siquiera estabilizarse y continúa sin encontrar un piso.

Las transferencias no automáticas, en cambio, responden a otra lógica. No dependen directamente del ciclo económico, sino fundamentalmente de una decisión política. Fueron uno de los instrumentos más rápidos y directos utilizados por el gobierno nacional para reducir el gasto y, por esa razón, su derrumbe es el más pronunciado y estructural de los tres componentes, sin señales de una reversión sostenida.

Puesto en números concretos, el costo acumulado de esta dinámica es contundente. Desde diciembre de 2023 hasta agosto de 2026, la provincia registra una pérdida acumulada de $ 970.509 millones en moneda constante, equivalente a un promedio de $ 29.409 millones perdidos por mes. De ese total, la recaudación propia explica la mayor porción: $ 468.038 millones, casi la mitad de la pérdida acumulada. Las transferencias automáticas representan otros $ 286.123 millones de pérdida y las no automáticas, $ 216.348 millones.

Esa distribución confirma el diagnóstico: el 77% del golpe que recibe la provincia se explica por un modelo económico que no logra reactivar de manera suficiente el consumo, la producción y los sectores con mayor impacto territorial, mientras que el 23% restante responde al fuerte recorte de las transferencias discrecionales decidido por la Nación como parte de su estrategia de ajuste fiscal.

El resultado, a casi mil días del inicio del gobierno libertario, es una provincia que administra $ 970.500 millones menos de recursos, en moneda constante, de los que hubiera dispuesto de sostenerse la trayectoria previa. Así, la dinámica reciente demuestra que, lejos de cerrarse, esa brecha continúa abierta.
Compartí esta noticia !

Las transferencias automáticas retomaron el sendero alcista: en Misiones crecieron 7,3% en julio

Compartí esta noticia !

En el mes de julio de 2026 las transferencias automáticas del Estado nacional a las provincias y CABA totalizaron $ 7,25 billones presentando un incremento en términos reales del 7,5% respecto a igual mes del 2025. En ese marco, los envíos a Misiones totalizaron $ 232.088 millones con una variación también positiva, que fue del 7,3% real interanual.

La Coparticipación Federal para la provincia totalizó $ 211.112 millones creciendo 7,6% interanual, impulsada por el incremento en la recaudación del impuesto a las Ganancias (+19,9%). Por su parte, los fondos por Leyes y Regímenes Especiales mostraron un desempeño positivo, creciendo en 17,1% interanual real dada la buena dinámica en el impuesto de bienes personales, impuesto a los combustibles y el monotributo; por el contrario, los recursos por Compensación del Consenso Fiscal tuvieron bajas (-9,5%) que no alteraron el resultado positivo general.

Pese al buen resultado de julio, el saldo acumulado del período enero-julio de 2026 todavía se muestra negativo: los envíos a Misiones fueron por $ 1,41 billones, que representa una baja del 1,2% en términos reales contra igual período del 2025. Medido en pesos constantes a precios actuales, esa baja representa para la provincia una pérdida acumulada en el año de $ 17.944 millones.

Compartí esta noticia !

La economía volvió a crecer en mayo, pero la recuperación pierde fuerza y sigue sin superar el techo de 2025

Compartí esta noticia !

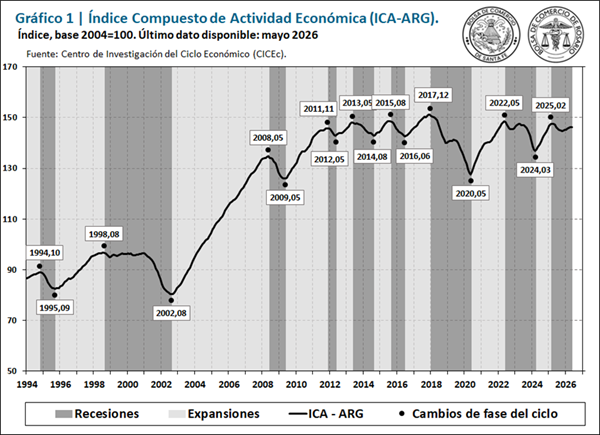
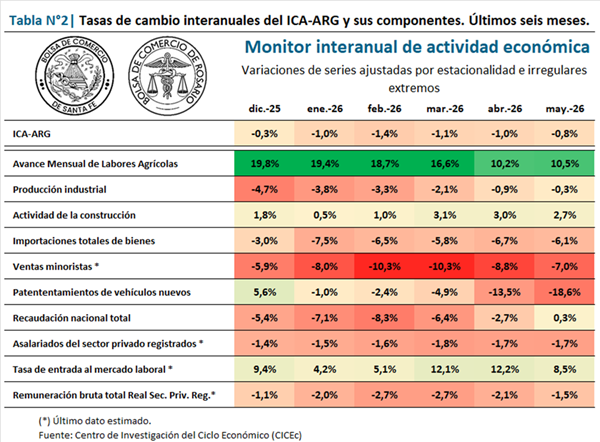
La recuperación de la economía argentina continúa, pero a un ritmo cada vez más moderado. Así lo refleja la última medición del Índice Compuesto Coincidente de Actividad Económica de Argentina (ICA-ARG), elaborado por la Bolsa de Comercio de Rosario (BCR), que registró una variación mensual de apenas 0,03% en mayo, acumulando siete meses consecutivos de crecimiento. No obstante, la comparación interanual todavía arroja un resultado negativo de 0,8%, confirmando que la actividad aún no logra superar el máximo relativo alcanzado durante 2025.

El informe describe una economía que continúa avanzando, aunque de forma heterogénea y con crecientes diferencias entre sectores. Mientras el agro volvió a convertirse en el principal sostén de la actividad, la industria, la construcción, el consumo y parte de la inversión comenzaron a mostrar signos de agotamiento, configurando una recuperación que todavía carece de una base suficientemente amplia para consolidarse.

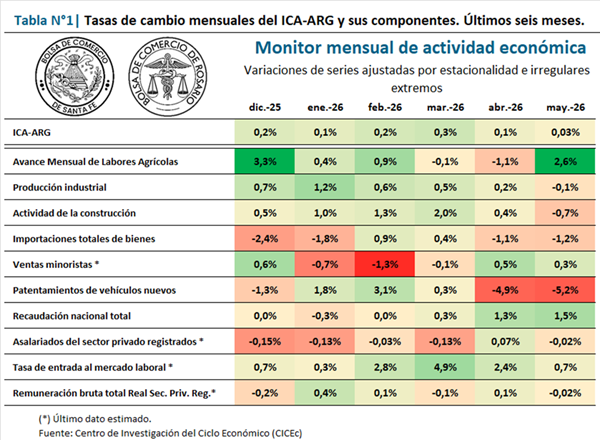
El Índice Compuesto Coincidente de Actividad Económica de Argentina (ICA-ARG) tuvo una variación del 0,03% en mayo, mientras que la comparación contra igual mes del año pasado exhibe una caída del 0,8%.

Este resultado indica un proceso de recuperación de la actividad económica a bajo ritmo, que no logra superar el máximo relativo alcanzado en 2025, a pesar de que el ICA-ARG acumula siete meses consecutivos de variaciones mensuales positivas.

En el quinto mes del año se destaca la recuperación del sector agrícola, que nuevamente alcanzó un máximo histórico, acompañado por buenos datos de recaudación del gobierno nacional y de ventas minoristas. En contraposición, en mayo se observaron deterioros puntuales en el sector industrial y en la construcción, que se suman a la caída de las importaciones de bienes y del patentamiento de vehículos de los últimos dos meses.


1.    Los indicadores del ciclo económico argentino

Al analizar la Tabla 1, se observa que sólo cuatro de los diez indicadores presentaron tasas mensuales positivas, dos con variaciones neutras y las restantes con desempeño negativo. La Tabla 2, por su parte, señala que cuatro de las series componentes del ICA-ARG se ubicaron por encima del registro de igual mes del año pasado/1.

Luego de dos meses de caída, durante mayo las labores agrícolas compensaron el retraso provocado por las lluvias en los meses previos. En efecto, el avance mensual de labores agrícolas tuvo una variación mensual del 2,6%, mientras que los buenos resultados globales de la actual campaña agrícola se reflejan en un incremento del 10,5% en la comparación con igual mes del año pasado. El avance récord en las labores de cosecha de soja registrado en mayo impulsó al indicador a un nuevo máximo histórico.

La producción industrial, por su parte, tuvo un impasse en el quinto mes del año, presentando una caída mensual luego de cinco meses consecutivos de recuperación. En la comparación interanual, por su parte, se advierte una caída del 0,3% frente a igual mes de 2025. Entre las ramas que explican la caída se destaca la industria automotriz, a la par que las exportaciones de Manufactura de Origen Industrial (MOI) tuvieron en mayo una caída mensual desestacionalizada luego de varios meses consecutivos de subas.

La actividad de la construcción interrumpió el incipiente proceso de recuperación que mostraba con la primera variación mensual negativa en lo que va del año, del -0,7%. En relación con mayo de 2025, en cambio, se observa un incremento del 2,7%, gracias al buen inicio de año en el sector.

Las importaciones totales de bienes continúan alternando breves periodos de caídas y recuperaciones que configuran una evolución negativa desde comienzos de 2025. En el último mes el ingreso de bienes desde el exterior disminuyó un 1,2% mensual, en tanto la variación interanual evidencia una merma del 6,1%. Se destaca que, el entorno recesivo en el que se encuentra el indicador se explica primordialmente por una disminución de importaciones relacionadas con la producción (insumos, bienes de capital y sus piezas y accesorios) y las importaciones energéticas (gracias a mayor producción doméstica), mientras que las asociadas al consumo (bienes de consumo, vehículos automotores y courier) presentan un desempeño positivo.

En las ventas minoristas se estima para mayo una variación mensual del 0,3%, constituyendo el segundo dato mensual positivo, mientras la comparación interanual exhibe una caída del 7,0%. Si bien el indicador continúa en niveles similares al mínimo de 2024, el repunte de los últimos dos meses representa una noticia alentadora, apuntalada por una leve mejora de las ventas en supermercados.

El indicador de patentamientos de vehículos nuevos presenta su segundo mes de contracción mensual significativa, con una merma del 5,2%. En la comparación contra igual mes del año pasado, el nivel de patentamientos del quinto mes del año se ubica un 18,6% por debajo del registrado en mayo de 2025 y ya perdió toda la recuperación acumulada durante los primeros tres meses del año.

La recaudación total del gobierno nacional encadena tres meses consecutivos de recuperación, con una suba en mayo del 1,5%. La tasa de cambio interanual, por su parte, se ubicó en terreno positivo por primera vez desde mediados del 2025, al registrar un incremento del 0,3%. En el quinto mes del 2026, se observa una mejora de la recaudación por impuestos internos (DGI) –impulsada por el impuesto a las ganancias–, aunque continúa en disminución la recaudación por el impuesto al valor agregado (IVA), mientras que la recaudación por impuestos aduaneros (DGA) tuvo una caída mensual por primera vez en 2026.

El número de asalariados privados registrados pone pausa al deterioro que exhibe desde inicios del año pasado, con una recuperación mensual en abril y una tasa de cambio neutral estimada para mayo. La variación mensual el último mes fue de -0,02%, mientras que la variación interanual se ubicó en -1,7%. Ello representa una caída de alrededor de 107 mil trabajadores menos en relación con el mismo mes del año pasado.

Por su parte, la tasa de entrada al mercado laboral presenta seis meses en línea de recuperación, con una variación estimada para mayo del 0,7%. Así, la comparación interanual da cuenta de una suba del 8,5%, que representa un incremento de 0,17 puntos porcentuales en la tasa (fue 1,96 en mayo de 2025 y 2,13 el último mes/2).

Por último, se estima un comportamiento estable en mayo de la remuneración bruta total de los empleados privados registrados, con una tasa de cambio mensual de -0,02%. La comparación con igual mes del año pasado evidencia un deterioro del 1,5%, aunque el balance en los primeros cinco meses del año arroja un saldo levemente positivo con relación a diciembre de 2025.


2.    Síntesis y perspectivas

El buen inicio del 2026 en materia de actividad económica se debilitó en mayo, particularmente por caídas en dos sectores que habían traccionado en los meses previos: la construcción y la industria. Sin embargo, el sector agrícola sostuvo al índice de actividad agregado, mientras que los indicadores del mercado laboral comienzan a exhibir algunas señales positivas, aunque con comportamientos dispares.

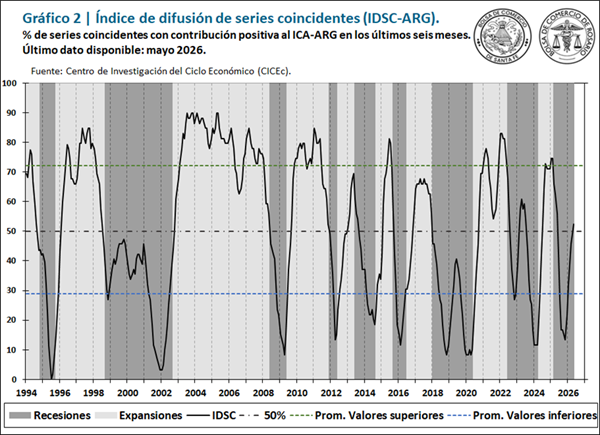
En el quinto mes del año sólo cuatro de los diez indicadores que conforman el ICA-ARG tuvieron un desempeño positivo, aunque el índice de difusión de series coincidentes/3 se incrementó levemente (3 puntos porcentuales), superando la línea del 50% por primera vez desde comienzos de 2025. Si bien dicho umbral constituye un parámetro relevante para el análisis cíclico, el nivel actual del indicador es muy inferior al que usualmente se observa luego de siete meses de variaciones positivas del ICA-ARG. Ello da cuenta de que la marcha de la actividad continúa de manera heterogénea para los distintos sectores de la economía argentina.

/1 La tonalidad de colores en las tablas se gradúa en base a la mayor tasa de cambio positiva y negativa, respectivamente, que haya presentado cada serie en su último ciclo completo (valle-pico-valle).
/2 La tasa de entrada al mercado laboral es un indicador expresado en tasas porcentuales, por lo cual para la construcción del ICA-ARG la misma se introduce como diferencia, en lugar de tasa de cambio. Sin embargo, en el análisis presentamos sus variaciones como tasas de cambio porcentual, para facilitar su lectura, en lugar de diferencia de puntos porcentuales en su nivel.
/3 Este índice representa el porcentaje de indicadores que tuvieron variaciones positivas durante los últimos seis meses.

Compartí esta noticia !

Caputo sostuvo el superávit fiscal en abril y el Gobierno refuerza su ancla económica pese a la caída de retenciones

Compartí esta noticia !

El Gobierno nacional volvió a mostrar superávit fiscal en abril y ratificó el equilibrio de las cuentas públicas como eje central de su programa económico. Según informó el Ministerio de Economía, el Sector Público Nacional (SPN) registró un resultado financiero favorable de $268.103 millones, luego de afrontar pagos de intereses de deuda por $364.741 millones.

Con este resultado, el superávit financiero acumulado en los primeros cuatro meses de 2026 alcanzó aproximadamente el 0,2% del Producto Bruto Interno (PIB), mientras que el superávit primario llegó al 0,5% del PIB. Para la administración de Javier Milei, el dato funciona como una señal política y financiera en un escenario todavía marcado por la desaceleración económica y la presión sobre la actividad industrial.

El equilibrio fiscal sigue siendo el eje del programa económico

Desde el Palacio de Hacienda sostienen que el resultado confirma la continuidad del “ancla fiscal”, uno de los pilares del esquema económico que impulsa el Gobierno. El Ministerio de Economía remarcó que el desempeño se logró pese al pago de intereses y en un contexto donde algunos ingresos asociados al comercio exterior mostraron retrocesos.

Los ingresos totales del SPN durante abril alcanzaron los $13,4 billones, con una suba interanual del 29,6%. La recaudación tributaria creció 26,9% interanual, impulsada principalmente por el impuesto a los Débitos y Créditos, los aportes y contribuciones a la Seguridad Social y el IVA neto de reintegros.

Sin embargo, los Derechos de Exportación registraron una caída de 17,4% interanual. El dato adquiere relevancia política porque las retenciones continúan siendo una fuente sensible de recursos fiscales y reflejan, además, el impacto de la dinámica del comercio exterior y de la actividad agroexportadora.

Del lado del gasto, el Gobierno informó que los gastos primarios ascendieron a $12,7 billones, con un incremento interanual del 34,5%.

Las prestaciones sociales representaron el principal componente, con erogaciones por $8,09 billones, mientras que las remuneraciones del sector público alcanzaron $1,62 billones.

Uno de los puntos que más creció fueron los subsidios económicos, que aumentaron en $701.872 millones. Según Economía, la suba estuvo vinculada al pago de gastos asociados a transacciones energéticas correspondientes a marzo y abonadas durante la primera semana de abril.

También se destacó el crecimiento del gasto de capital, que alcanzó $420.661 millones, con una variación interanual de 123,2%. Descontando aportes a organismos internacionales, la inversión real directa y las transferencias de capital crecieron 69,5%.

El dato introduce un matiz relevante dentro de la estrategia oficial: mientras el Gobierno mantiene el discurso de austeridad y ajuste fiscal, también busca mostrar capacidad de sostener determinados niveles de inversión y compromisos operativos del Estado.

El resultado fiscal tiene una dimensión política central para la Casa Rosada. En un contexto donde el oficialismo necesita sostener confianza en los mercados y mostrar capacidad de pago, el superávit aparece como una herramienta de legitimación económica.

Luis Caputo reforzó esa línea al afirmar que el equilibrio se sostiene mediante “una estricta administración del gasto público” y aseguró que el objetivo es combinar orden fiscal con reducción de impuestos y cumplimiento de compromisos financieros.

La administración nacional intenta construir una narrativa de estabilidad basada en la disciplina presupuestaria, incluso cuando algunos indicadores de actividad todavía muestran debilidad. La caída en los ingresos por retenciones y el aumento de subsidios energéticos revelan, no obstante, que el margen fiscal continúa condicionado por variables sensibles de la economía real.

Impacto económico y señales para las provincias

El sostenimiento del superávit también tiene implicancias para las provincias y los sectores productivos. La reducción de transferencias corrientes al sector público —que cayeron 18,6% interanual— mantiene bajo presión a las administraciones subnacionales, especialmente aquellas con menor autonomía financiera.

En el caso de Misiones y el NEA, el comportamiento de los recursos vinculados al consumo interno y a la actividad exportadora seguirá siendo un factor clave. La caída en derechos de exportación y la evolución de la recaudación tributaria nacional pueden impactar indirectamente sobre el flujo de recursos y el ritmo de actividad regional.

Al mismo tiempo, el incremento del gasto de capital podría convertirse en una variable a seguir para evaluar si el Gobierno sostiene niveles de inversión pública selectiva en infraestructura o energía durante los próximos meses.

El resultado de abril fortalece la estrategia oficial de mostrar consistencia fiscal en medio de un escenario económico todavía frágil. Sin embargo, el equilibrio dependerá de múltiples factores: la evolución de la actividad, la recaudación, el costo energético y la capacidad del Gobierno de sostener el superávit sin profundizar tensiones sobre el entramado productivo y las provincias.

El comportamiento de las exportaciones, la dinámica inflacionaria y el nivel de gasto en subsidios aparecerán como variables decisivas para medir hasta dónde puede sostenerse el actual esquema fiscal en la segunda mitad del año.

Compartí esta noticia !

El STJ de Corrientes frena a municipios y prohíbe condicionar licencias al pago de multas

Compartí esta noticia !

El Superior Tribunal de Justicia (STJ) de Corrientes resolvió que los municipios no pueden exigir el pago de multas de tránsito como condición para renovar la licencia de conducir. La decisión, formalizada en la Sentencia N° 315, se conoció tras rechazar un recurso extraordinario de la Municipalidad de Paso de los Libres y deja firme un criterio que limita prácticas extendidas en administraciones locales.

El caso se originó a partir de un amparo presentado por un ciudadano al que se le había impedido renovar su licencia por mantener deudas por infracciones. El máximo tribunal provincial consideró que esa exigencia carece de sustento legal y vulnera el derecho constitucional a circular, estableciendo un precedente con implicancias institucionales.

Seguridad vial versus recaudación

El fallo se apoya en la Ley Nacional de Tránsito, que fija los requisitos para obtener o renovar una licencia —como la aptitud psicofísica o la inexistencia de inhabilitaciones— sin incluir la cancelación de multas como condición obligatoria.

Para el tribunal, la práctica municipal cuestionada altera el espíritu de la norma: transforma una regulación de seguridad vial en un instrumento de cobro. Esa reinterpretación, según el STJ, rompe el principio de legalidad al imponer obligaciones no previstas por la ley y afecta derechos constitucionales básicos.

El voto principal, firmado por el ministro Luis Eduardo Rey Vázquez, sostiene que “nadie puede ser obligado a hacer lo que la ley no manda”, y valida el uso del amparo como vía para proteger derechos vulnerados. La decisión fue acompañada de manera unánime por el resto de los integrantes del tribunal.

La resolución establece una separación clara entre dos planos: La potestad sancionatoria del Estado frente a infracciones de tránsito. Y el derecho administrativo del ciudadano a obtener o renovar su licencia.

A partir de este criterio, los municipios no pueden bloquear trámites vinculados a la licencia por deudas económicas, aunque sí mantienen la facultad de exigir el pago de multas por otras vías legales.

El cambio no elimina las sanciones, pero restringe el uso de la licencia como herramienta de presión fiscal.

Tensión entre autonomía local y control judicial

El fallo introduce un límite directo a una práctica extendida en gobiernos municipales, donde la gestión del tránsito suele cumplir también una función recaudatoria.

En términos institucionales, el STJ fortalece el rol del Poder Judicial como árbitro frente a posibles desbordes del poder local. Al mismo tiempo, condiciona la capacidad de los municipios de utilizar mecanismos indirectos de cobro, obligándolos a ajustar sus estrategias dentro del marco legal vigente.

El caso también expone una tensión estructural: la necesidad de financiamiento municipal frente a restricciones normativas que impiden utilizar ciertos instrumentos administrativos como fuente de ingresos.

Si bien el fallo no elimina las multas, sí altera su dinámica de cobro. Al impedir que la renovación de licencias funcione como mecanismo coercitivo, se reduce la capacidad inmediata de recaudación por parte de los municipios.

En términos concretos, esto podría traducirse en:

  • Menor liquidez rápida por cobro de infracciones.
  • Mayor necesidad de fortalecer mecanismos formales de ejecución de deudas.
  • Reconfiguración de la política de ingresos locales vinculados al tránsito.

Posible efecto expansivo en el NEA

Aunque la decisión corresponde a Corrientes, el criterio judicial podría influir en otras jurisdicciones del NEA donde prácticas similares están vigentes.

Para provincias como Misiones, el fallo funciona como antecedente relevante. Sin implicar una aplicación automática, abre la puerta a planteos judiciales similares si existen casos donde la renovación de licencias esté condicionada por deudas de tránsito.

La resolución deja varios interrogantes operativos. Por un lado, si otros ciudadanos recurrirán a la vía judicial para cuestionar situaciones análogas. Por otro, cómo responderán los municipios ante la pérdida de un mecanismo de cobro eficiente.

El próximo movimiento estará en la adaptación normativa y administrativa de las comunas, así como en la posible proliferación de litigios que busquen extender este criterio a otras jurisdicciones.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin