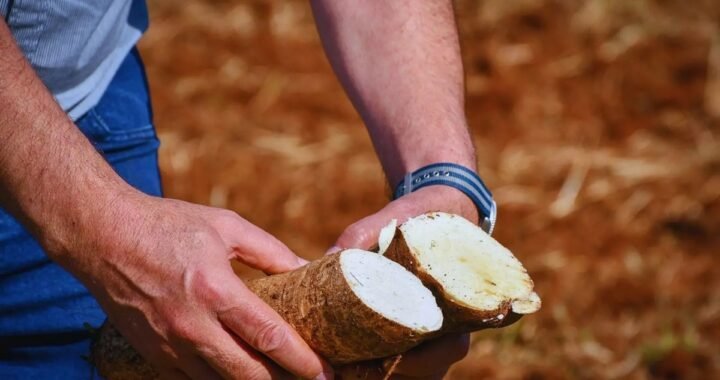
Las industrias vinculadas a la producción y transformación de mandioca en Misiones tendrán un alivio sobre uno de sus costos operativos durante los próximos 15 meses. Aguas de las Misiones S.E. y las empresas y cooperativas nucleadas en la Cámara Empresarial Clúster de la Mandioca Misionera acordaron suspender temporalmente el cobro del canon por el uso del recurso hídrico a los establecimientos del sector.
El acuerdo fue formalizado durante una reunión realizada en Puerto Rico y establece que la suspensión tendrá vigencia desde el 1° de septiembre de 2026 hasta el 31 de diciembre de 2027.
La medida busca atender los planteos formulados por el sector productivo en torno al impacto del canon sobre los costos de funcionamiento de las industrias, particularmente entre establecimientos pequeños y medianos que utilizan agua como un insumo relevante dentro de sus procesos.
Las gestiones comenzaron a partir de un planteo realizado por empresarios del sector al intendente de Puerto Rico, Carlos Koth, quien se comprometió a llevar la inquietud ante otros intendentes de la zona, legisladores provinciales y el Gobierno de Misiones.
El proceso desembocó finalmente en el entendimiento entre Aguas de las Misiones y la Cámara Empresarial Clúster de la Mandioca Misionera.
La suspensión, sin embargo, tendrá carácter transitorio. Durante ese período, la empresa estatal avanzará en una propuesta para reformular la normativa vigente sobre el uso económico del recurso hídrico, con la intención de generar un esquema que contemple la situación de los pequeños y medianos actores de distintos sectores de la economía provincial.
De esta manera, el acuerdo con el sector mandioquero funciona también como un puente hacia una discusión más amplia sobre el régimen que regula el canon por utilización del agua en actividades productivas.
Uso eficiente y reutilización del agua
La exención temporal estará acompañada por una serie de obligaciones para las empresas y cooperativas adheridas.
La Cámara y cada uno de los establecimientos beneficiarios asumieron el compromiso de desarrollar acciones orientadas al uso racional, responsable, eficiente y sustentable del recurso hídrico.
Entre las medidas previstas se encuentran evitar pérdidas y consumos innecesarios de agua, mantener adecuadamente las instalaciones utilizadas para su captación y aprovechamiento y avanzar en mejoras que permitan incrementar la eficiencia de los procesos productivos.
También deberán implementar progresivamente, siempre que resulte técnica y económicamente posible, sistemas de recuperación, recirculación y reutilización del agua, además de participar en acciones de concientización y preservación impulsadas conjuntamente con Aguas de las Misiones.
El acuerdo combina así un alivio económico inmediato para las industrias de la mandioca con una contraprestación vinculada a la eficiencia ambiental y al aprovechamiento sustentable de un recurso estratégico.
El noveno mes del año inició con una novedad: tras la ausencia en agosto, los Aportes del Tesoro Nacional (ATN) reaparecieron: el pasado viernes 4 de septiembre, tres provincias fueron beneficiadas por estos envíos.
Se trata de Jujuy (que recibió $ 3.500 millones), La Pampa (que captó también $ 3.500 millones) y Misiones (que se hizo de $ 5.000 millones). De ese modo, el total repartido fue de $ 12.000 millones en lo que va del mes.
Para el caso jujeño, se trata del cuarto ATN recibido en el año: ya había captado estos fondos en febrero por $ 3.000 millones, marzo por $ 2.000 millones y julio por $ 5.000 millones. Así, contando el desembolso de septiembre, acumula unos $ 13.500 millones en el año en concepto de ATN.
En el caso misionero, es el quinto envío de ATN durante 2026: los $ 5.000 millones de septiembre se suman a la misma cantidad recibida en julio, los $ 5.500 millones de marzo y abril y los $ 4.000 millones de febrero. En el año, totaliza $ 25.000 millones recibidos por esta vía.
Finalmente, en el caso pampeano, es el primer ATN en el año y también el primero en lo que va de la gestión Milei: el último aporte que había captado la provincia fue en diciembre de 2023, previo al cambio de gobierno.
De este modo, son quince las provincias que recibieron ATN en lo que va del año, por un total de $163.000 millones; el ranking de provincias está encabezado por Misiones ($ 25.000 millones), seguido de Entre Ríos ($ 15.000 millones) y Corrientes y Mendoza ($ 14.000 millones en cada caso).
El Instituto Nacional de la Yerba Mate (INYM) puso en marcha el proceso para renovar la representación de los sectores privados y sindicales que integran su Directorio y fijó el 23 de octubre de 2026 como fecha límite para que las entidades y asociaciones yerbateras se inscriban o actualicen su documentación en el registro habilitado para participar de la elección de los representantes.
La convocatoria fue formalizada mediante la Resolución 99/2026, publicada este martes 8 de septiembre, y alcanza a las organizaciones que representan a los sectores industrial, productor primario, cooperativo, trabajadores rurales y secaderos. El procedimiento constituye el paso previo para definir a los directores titulares y suplentes que ocuparán las representaciones privadas durante el próximo período.
La decisión adquiere especial relevancia para la institucionalidad de la actividad yerbatera, ya que el Directorio del INYM constituye su máximo órgano de decisión y reúne a representantes de distintos eslabones de la cadena junto con delegados de los gobiernos nacional y provinciales. La renovación se produce en un contexto en el que el funcionamiento y las atribuciones del organismo continúan siendo un punto central para productores, cooperativas, secaderos e industrias.
La normativa establece que las entidades que ya forman parte del registro deberán actualizar la documentación presentada oportunamente, mientras que aquellas que todavía no estén inscriptas deberán iniciar el trámite para quedar habilitadas a participar del proceso de designación.
El objetivo inmediato de la convocatoria es ordenar y actualizar el padrón de organizaciones que cuentan con derecho a intervenir en la conformación de la representación privada del organismo. Para ello, el INYM exige que las entidades acrediten su personería jurídica vigente, presenten memoria y balance correspondientes al último ejercicio y acompañen las actas que demuestren la vigencia de sus autoridades y la aprobación de los últimos estados contables.
Para las organizaciones que se incorporen por primera vez existe, además, un requisito adicional: deberán demostrar una antigüedad mínima de cuatro años en su funcionamiento, conforme lo establecido por el Estatuto del INYM. La exigencia busca garantizar que quienes participen de la conformación del Directorio sean entidades con una trayectoria institucional acreditada dentro de la actividad.
La documentación deberá presentarse en original o mediante copia certificada por escribano o juez de paz. El incumplimiento de los requisitos o la falta de inscripción en el registro dejará a las entidades fuera del procedimiento de designación de los representantes del sector.
El plazo vence el 23 de octubre de 2026, inclusive, y la presentación deberá realizarse de manera presencial en la Mesa de Entradas del INYM, ubicada en Rivadavia 1515, primer piso, Posadas, de lunes a viernes, entre las 7 y las 14.
Una instancia clave para la representación de la cadena
La convocatoria no constituye todavía la elección de los nuevos directores, sino la etapa administrativa necesaria para determinar qué entidades estarán habilitadas para participar posteriormente del mecanismo de designación.
La Ley 25.564 establece que los representantes de los sectores privados y sindicales permanecen dos años en sus funciones. Una vez vencido el mandato, pueden continuar hasta que sean designados sus reemplazantes, aunque esa prórroga no puede superar los seis meses. De allí que la actualización del registro sea un paso institucional relevante para evitar que el proceso de renovación quede condicionado por cuestiones formales.
El esquema también contempla la designación de suplentes junto con los titulares y por el mismo período. En consecuencia, la actualización documental no es un trámite meramente administrativo: determina qué organizaciones estarán en condiciones de intervenir en la construcción de la representación sectorial que tendrá participación en las decisiones del organismo.
Desde una perspectiva de gestión, el proceso ofrece también una oportunidad para que las entidades revisen su situación jurídica, contable y estatutaria y lleguen a la instancia de designación con su documentación regularizada. En una cadena productiva donde conviven empresas industriales, productores, cooperativas, secaderos y organizaciones de trabajadores, contar con una representación institucional formalmente habilitada resulta determinante para canalizar intereses y propuestas dentro del organismo.
El INYM dispuso que la convocatoria tenga amplia difusión en Misiones y Corrientes, además de su publicación en el Boletín Oficial de la República Argentina y en el sitio institucional del organismo. La intención expresada en la resolución es garantizar publicidad, transparencia e igualdad de acceso al procedimiento.
El próximo hito, por lo tanto, será el 23 de octubre. Hasta esa fecha, las entidades deberán concentrarse en completar o actualizar sus antecedentes para quedar incorporadas al registro. Recién después de esa instancia quedará definido el universo de organizaciones habilitadas para participar en la renovación de las representaciones privadas y sindicales del Directorio del INYM.
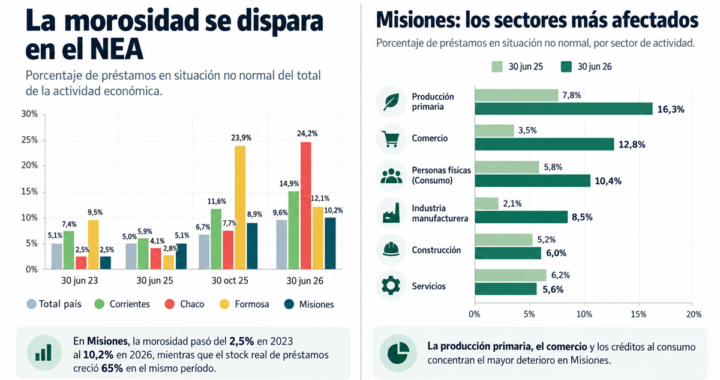
La morosidad financiera alcanzó al 10,2% de los préstamos en Misiones al cierre de junio de 2026, cuatro veces el nivel registrado tres años atrás. El deterioro ocurre al mismo tiempo que se expandió con fuerza el crédito: el stock de préstamos de la provincia creció 65% en términos reales frente a 2023. Producción primaria, comercio y créditos al consumo aparecen como los sectores más comprometidos, según un informe del IERAL Regional NEA elaborado con datos del Banco Central.
El crédito volvió, pero también volvió el riesgo. Y en Misiones esa combinación comienza a mostrar una cara cada vez más preocupante: uno de cada diez pesos prestados por el sistema financiero se encuentra en situación no normal, una proporción que prácticamente se duplicó durante el último año y que cuadruplica el nivel observado tres años atrás.
El último informe de coyuntura del IERAL Regional NEA, basado en estadísticas del Banco Central, muestra que la tasa de morosidad de Misiones llegó al 10,2% al 30 de junio de 2026, frente al 5,1% registrado en junio de 2025 y apenas 2,5% en junio de 2023.
El dato adquiere otra dimensión cuando se observa lo ocurrido con el financiamiento. Durante el mismo período, el stock real de préstamos creció significativamente. Entre junio de 2023 y junio de 2026 aumentó 65% en Misiones, por encima de Chaco (+49%) y Formosa (+43%), y apenas por detrás del crecimiento observado en Corrientes (+61%, según el informe) en el universo regional comparado. A nivel nacional, la expansión alcanzó al 81%.
Es decir: hay considerablemente más crédito que tres años atrás, pero también una proporción mucho mayor de deudores con dificultades para cumplir.
El IERAL advierte precisamente sobre esa contracara. Una mayor disponibilidad de financiamiento puede impulsar consumo e inversión, pero también eleva el endeudamiento de familias y empresas y aumenta la vulnerabilidad frente a cambios de ingresos, costos o tasas de interés. El informe señala particularmente el salto de las tasas ocurrido durante agosto de 2025 como uno de los factores que coincidió con la aceleración de la mora entre el segundo y el tercer trimestre de ese año.
En un año, el stock de créditos morosos creció 99% en Misiones
Hay dos indicadores diferentes que permiten dimensionar el problema.
El primero es la tasa de morosidad, es decir, qué porcentaje de los préstamos existentes se encuentra en situación no normal. En Misiones pasó de 5,1% a 10,2% entre junio de 2025 y junio de 2026.
El segundo es el stock de préstamos en situación no normal, medido en términos de volumen. En ese caso, el crecimiento interanual fue del 99% en Misiones.
Aunque es un salto considerable, la provincia no aparece como el caso más extremo del Nordeste. Chaco registró un incremento del stock moroso de 496%, Formosa de 339% y Corrientes de 154%. Todas las provincias de la región tuvieron aumentos superiores al promedio nacional.
La fotografía del NEA, por lo tanto, es homogénea en la dirección —la mora aumenta en las cuatro provincias— pero profundamente diferente en intensidad y en los sectores que explican el deterioro.
El campo, el sector más comprometido de Misiones
La apertura sectorial revela dónde está concentrado el problema misionero.
Al 30 de junio de 2026, la producción primaria tenía el mayor porcentaje de préstamos en situación irregular: 16,3%, frente al 7,8% de un año antes.
En apenas doce meses, por lo tanto, la incidencia de la mora en el sector primario se duplicó.
El IERAL señala que dentro de esa categoría el deterioro se explica principalmente por actividades vinculadas con cría de ganado y producción de leche, lana y pelos.
El segundo foco de tensión es el comercio, donde la tasa de irregularidad pasó de apenas 3,5% en junio de 2025 a 12,8% un año después.
El salto es particularmente significativo: representa un aumento de más de nueve puntos porcentuales en doce meses y ubica al comercio —fundamentalmente el minorista— como uno de los segmentos más vulnerables del mapa crediticio provincial.
Misiones: porcentaje de préstamos en situación no normal
Sector
Junio 2025
Junio 2026
Producción primaria
7,8%
16,3%
Comercio
3,5%
12,8%
Personas físicas / consumo
5,8%
10,4%
Industria manufacturera
2,1%
8,5%
Construcción
5,2%
6,0%
Servicios
6,2%
5,6%
Fuente: IERAL Regional NEA sobre datos del BCRA. El gráfico sectorial compara los períodos al 30 de junio de 2025 y 2026.
Las familias tampoco escapan: la mora de consumo llegó al 10,4%
El deterioro no se limita a empresas y actividades productivas.
Los créditos de personas físicas vinculados al consumo muestran una morosidad de 10,4%, contra 5,8% doce meses antes.
En otras palabras, también se duplicó prácticamente la proporción de financiamiento personal que presenta problemas de cumplimiento.
El fenómeno adquiere especial relevancia porque convierte al deterioro crediticio en algo más que un problema empresarial. También constituye una señal sobre la capacidad de pago de los hogares.
El mismo patrón aparece, con distinta intensidad, en las demás provincias del Nordeste. En Corrientes, por ejemplo, la mora de los préstamos al consumo llegó al 17,6%, mientras que en Formosa alcanzó el 10,4%. El propio IERAL interpreta este último crecimiento como una señal del empeoramiento de parte de las economías familiares.
La industria misionera cuadruplicó su nivel de mora
Otro de los movimientos más fuertes aparece en la industria manufacturera.
La proporción de préstamos irregulares pasó de 2,1% a 8,5% en doce meses. Aunque permanece debajo de producción primaria, comercio y consumo, es una de las variaciones relativas más pronunciadas de la provincia.
La construcción, en cambio, muestra un deterioro mucho más moderado: pasó de 5,2% a 6%.
Y hay una única excepción dentro del mapa misionero.
Los servicios redujeron su morosidad del 6,2% al 5,6%, principalmente por una mejora en actividades inmobiliarias, empresariales y de alquiler.
Chaco, el caso más crítico del Nordeste
Aunque la tendencia preocupa en Misiones, el cuadro regional muestra situaciones todavía más extremas.
Misiones aparece así como la provincia con menor tasa general de mora entre las cuatro jurisdicciones del NEA, aunque igualmente se ubica por encima del promedio nacional y muestra una aceleración considerable respecto de 2023 y 2025.
El caso chaqueño es particularmente llamativo. En Servicios, el porcentaje de préstamos en situación no normal saltó del 5% al 67,1%, impulsado principalmente por correos y telecomunicaciones. En la industria manufacturera pasó del 1,8% al 23,9%, fundamentalmente por el deterioro de la industria textil.
Corrientes también muestra señales fuertes: la industria manufacturera pasó de 7,3% a 24,8%; consumo, de 10% a 17,6%; y construcción, de 1,4% a 16,5%.
Apertura, desregulación y obra pública: la lectura del IERAL
El informe no se limita a describir los números. También plantea una interpretación del deterioro.
Según el IERAL, la apertura de la economía y la desregulación expusieron a determinadas industrias locales a una competencia mayor, con impacto particularmente visible en sectores como el textil. A eso suma las dificultades del comercio, la construcción —en un contexto de freno de la obra pública— y determinados servicios.
El resultado, sostiene el análisis, es que numerosas empresas encuentran crecientes dificultades para mantener sus obligaciones financieras al día.
Es una conclusión relevante porque desplaza el análisis desde una lectura exclusivamente financiera hacia la economía real: la mora aparece como una consecuencia de empresas y familias que tomaron más crédito, pero enfrentan mayores dificultades para generar el flujo de ingresos necesario para pagarlo.
El desafío ya no es solamente conseguir crédito
Durante buena parte de los últimos años, uno de los problemas centrales de la economía argentina fue la escasez de financiamiento.
Los números del IERAL muestran que ese escenario cambió parcialmente. El volumen real de préstamos creció 81% en el país y 65% en Misiones respecto de junio de 2023.
Pero el incremento de la morosidad introduce una segunda etapa del problema.
Ya no alcanza con que exista crédito. También importa a qué tasa se presta, qué plazo tiene, cuánto pesa la carga tributaria sobre el financiamiento y, fundamentalmente, si familias y empresas generan ingresos suficientes para devolverlo.
El IERAL plantea precisamente que uno de los desafíos pasa por bajar las tasas de interés, reducir el componente tributario del costo financiero y desarrollar instrumentos de financiamiento de mediano y largo plazo.
También reclama que provincias y municipios alivien las cargas fiscales aplicadas sobre distintas líneas de crédito bancario y no bancario y plantea la necesidad de fortalecer la educación financiera.
Para Misiones, los números dejan una señal concreta: el crédito se expandió con fuerza, pero la capacidad de pago no creció al mismo ritmo.
Y el deterioro ya no está concentrado en un único segmento. Atraviesa producción primaria, comercio, industria y consumo familiar.
La mora todavía es menor que en Chaco, Corrientes y Formosa. Pero su velocidad de crecimiento marca la señal de alerta: en apenas tres años, Misiones pasó de tener 2,5% de sus préstamos en situación irregular a superar el 10%.
Desde el 31 de agosto pasado rige en la Argentina un nuevo mecanismo para cobrar las cuotas de los créditos: el Cobro con Transferencia (CCT), creado por el Banco Central mediante la Comunicación “A” 8406 del 2 de marzo pasado. Reemplaza al DEBIN programado, el sistema que —pese a su utilidad— se convirtió en los últimos años en una puerta de entrada habitual para el fraude: bastaba con conseguir el CBU de alguien para intentar débitos no autorizados en su cuenta. El BCRA tomó nota del problema y diseñó una solución que, en sus líneas generales, merece un aplauso. Pero también trae una decisión de política regulatoria que las empresas que operan como prestamistas no pueden dejar pasar sin revisar sus procesos internos.
El nuevo esquema exige que el deudor vincule expresamente la cuenta que autoriza a debitar, mediante un consentimiento basado en un estándar técnico que puede revocar en cualquier momento desde sus propios canales electrónicos. Además, la entidad que cobra debe avisar el día hábil anterior a cada débito, y solo puede intentarlo una vez por período, con dos reintentos acotados a las 48 y 96 horas. Ninguna de estas exigencias existía con el DEBIN. En los hechos, el CCT cierra la principal vía de fraude que afectaba al sistema anterior, y lo hace copiando —el propio BCRA lo reconoce— instrumentos que ya funcionan en Brasil, India y Australia. No es una ocurrencia aislada: es la Argentina alineándose, con varios años de retraso, a un estándar internacional razonable.
También hay un gesto de contención al sobreendeudamiento que vale la pena destacar: el CCT solo puede usarse para cobrar créditos cuya cuota, al momento de otorgarse el préstamo, no supere el 30% del ingreso del tomador. Es una barrera modesta —no ataca la tasa de interés ni el costo financiero total, que es donde realmente se juega el drama del sobreendeudamiento en la Argentina de 2026—, pero al menos incorpora un límite objetivo al mecanismo de cobro mismo, y no lo deja librado solo a la política crediticia interna de cada entidad.
Ahora bien, hay una decisión de la norma que merece una lectura más atenta, sobre todo para quienes financian o cobran créditos: la responsabilidad por fraude en el CCT recae, sin excepción, en el prestamista, y la operatoria no admite reversas. Dicho en criollo: si algo falla en la cadena de consentimiento y se produce un cobro indebido, quien prestó el dinero no tiene forma de deshacer esa transacción; la pérdida queda de su lado. Es una asignación de riesgo distinta a la que estábamos acostumbrados, en la que buena parte de la discusión sobre responsabilidad por fraude terminaba resolviéndose entre bancos. Acá, el BCRA la cierra de entrada: el que cobra, si algo sale mal, paga. Las entidades y los proveedores no financieros de crédito que quieran usar el CCT van a necesitar protocolos de verificación de consentimiento mucho más
robustos que los que hoy tienen para el DEBIN, y probablemente algún esquema de previsión o cobertura para ese riesgo residual.
A eso se suma que no cualquiera puede ofrecer cobros por este medio. La norma exige estar inscripto en el registro correspondiente y no haber sido sancionado en los últimos cinco años por infracciones graves o muy graves como proveedor no financiero de crédito, entre otros requisitos de cumplimiento y de gestión de riesgo tecnológico. Es una barrera de entrada razonable desde la lógica prudencial del regulador, pero deja afuera —al menos por ahora— a actores más chicos o con historial reciente, que van a seguir cobrando por vías menos controladas.
Aun con esa barrera de entrada, el principio de fondo me parece acertado y coincide con algo que venimos sosteniendo en estas columnas a propósito de los límites a la usura: la responsabilidad y los límites al crédito no pueden variar según quién presta. El CCT exige las mismas reglas de consentimiento, aviso previo y tope de reintentos tanto a un banco como a una financiera no bancaria o a una billetera virtual habilitada como proveedor no financiero de crédito. Es la misma lógica que reclamamos para el control del costo del crédito: que el techo a la renta y la responsabilidad frente al deudor alcancen por igual a todo el que presta, esté o no dentro del sistema bancario tradicional. La diferencia es que acá el BCRA sí impuso ese piso común; en materia de tasas y usura, en cambio, seguimos esperando esa misma exigencia de trato igualitario.
También hay un límite de diseño que conviene tener presente: el CCT solo sirve para cuotas fijas e iguales durante toda la vida del contrato. Cualquier producto con cuotas variables, refinanciaciones frecuentes o esquemas más flexibles queda, en los hechos, fuera de este mecanismo. Y el costo no es gratis: hay un arancel mínimo del 0,6% de cada cuota, más una tasa de intercambio a favor de quien recibe el débito, que es razonable esperar que termine reflejado, de una forma u otra, en el costo financiero que paga el cliente final.
Por último, dos datos que le bajan el entusiasmo a la foto del primer día. Los propios bancos consultados por la prensa anticipan que el uso va a ser limitado en el corto plazo, porque el débito solo puede hacerse contra la cuenta donde se depositó originalmente el crédito, y buena parte de las cuentas de las billeteras virtuales no mantienen saldo disponible. Y, sobre todo, el CCT no le cambia la vida a nadie que ya esté en problemas: como depende de condiciones fijadas al momento de originar el crédito, no tiene ningún efecto sobre los cerca de seis millones de argentinos que hoy están atrasados con préstamos otorgados bajo otras reglas.
Hay, además, una lectura que excede al CCT y que vale la pena remarcar, sobre todo en medio del debate público sobre qué puede y qué no puede hacer el Estado frente al sobreendeudamiento: cuando el Banco Central se propone ordenar una porción del mercado del crédito, puede hacerlo, y lo acaba de demostrar con hechos, no con discursos. En pocos meses fijó un tope objetivo a la relación cuota/ingreso, impuso un estándar de consentimiento revocable y, sobre todo, trasladó al prestamista, sin excepción, el costo de sus propias fallas de verificación. Ninguna de esas tres decisiones necesitó una ley del Congreso ni una sentencia que la ordenara: alcanzó con la voluntad regulatoria de un organismo técnico. Vale la
pena tenerlo presente cada vez que se sostiene que frente al sobreendeudamiento la única salida posible es no intervenir y confiar en que el mercado se autorregule solo: la misma autoridad que hoy exige a los prestamistas asumir el riesgo del fraude en el cobro de las cuotas es la que todavía no fija un techo al costo financiero total de esas mismas cuotas.
Mi conclusión es que el BCRA acertó en el diagnóstico del fraude y en el diseño técnico de la solución, y que vale la pena celebrar una norma que, por una vez, pone el consentimiento explícito y revocable del deudor en el centro del sistema. Pero la decisión de cargar toda la responsabilidad por fraude sobre quien cobra, sin posibilidad de reversa, no es un detalle técnico menor: es una redistribución de riesgo que va a exigir a bancos, fintechs y proveedores no financieros de crédito repensar sus procesos de verificación antes de subirse al sistema, no después del primer incidente. Y, como toda reforma que ataca el síntoma del cobro y no la causa del sobreendeudamiento, conviene no confundir una buena cirugía con una cura.
Como venimos remarcando en artículos anteriores, el paso que falta no es solo regulatorio. Hace falta que el BCRA termine de asumirse como el ente rector de la protección del consumidor financiero —no solo del sistema de pagos—, y que sea igual de exigente y de duro contra el fraude cuando la víctima es el deudor y no el banco. Hace falta también una protección de datos personales a la altura de un mecanismo que hace circular información sensible entre bancos, billeteras y proveedores no financieros cada vez que se otorga un consentimiento. Y hace falta, sobre todo, que la Justicia deje de mirar estas reformas desde afuera y empiece a aplicar, caso por caso, los límites que la Constitución y los tratados de derechos humanos ya le exigen frente al sobreendeudamiento.