YPF desacopló los precios de la nafta del Brent: el informe del IARAF midió la brecha tras siete meses
Un informe del IARAF calculó que la nafta de YPF en Ciudad de Buenos Aires quedó 27% debajo del precio que habría tenido si seguía al barril Brent
Un informe del Instituto Argentino de Análisis Fiscal (IARAF) evaluó los efectos del esquema de amortiguación de precios que YPF implementó en abril de 2026 para desacoplar temporalmente los valores locales de los combustibles de las fluctuaciones internacionales del petróleo. Según el estudio, al 31 de octubre la nafta súper en las estaciones de la compañía en la Ciudad de Buenos Aires se ubicaba un 27% por debajo del precio que habría registrado si hubiera acompañado la evolución del barril Brent.
El mecanismo, denominado buffer, fue anunciado el 2 de abril, en medio de un conflicto internacional que impulsaba al alza las cotizaciones del crudo. La propuesta consistió en que YPF absorbiera inicialmente los incrementos del precio internacional durante 45 días y, posteriormente, recuperara la facturación que había resignado cuando el petróleo bajara, manteniendo relativamente estables los precios en los surtidores.
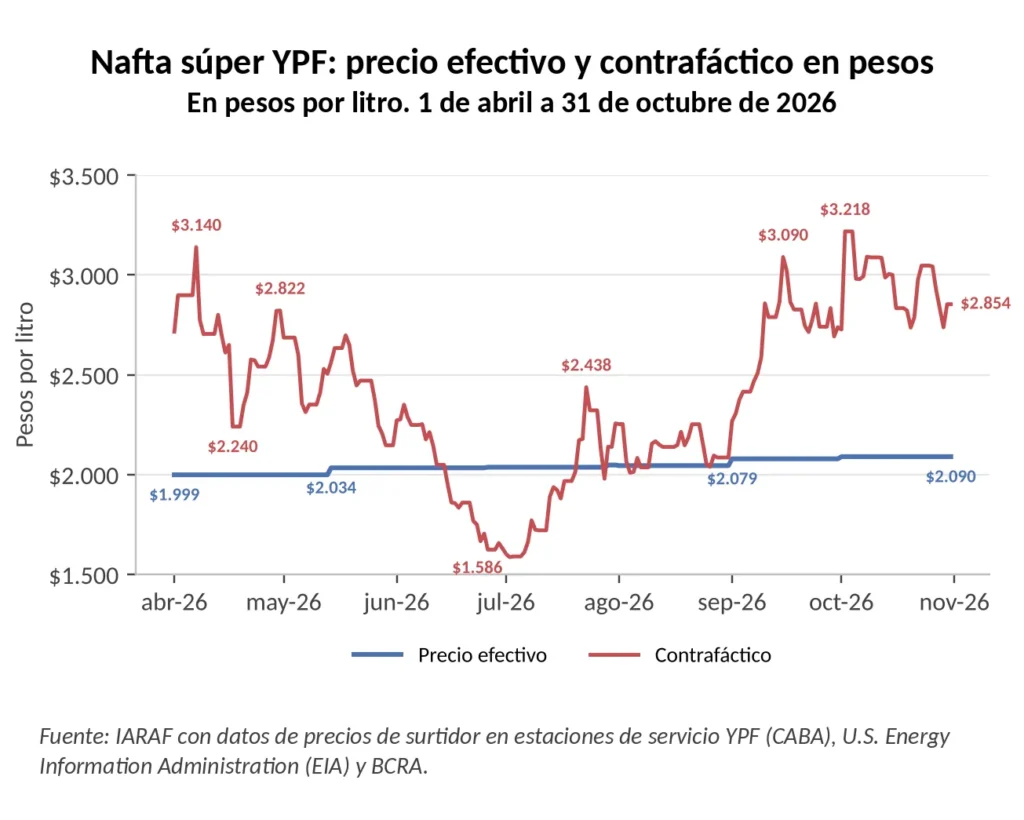
El esquema tuvo una primera extensión el 13 de mayo, cuando se aplicó un incremento promedio del 1% en los precios locales. En las estaciones de YPF de CABA, la nafta pasó de $1.999 a $2.034 por litro. El 26 de mayo, la compañía prorrogó el mecanismo por otros 30 días.
Más de siete meses después de su implementación, el IARAF elaboró una comparación entre el precio efectivamente pagado por los consumidores y un valor contrafáctico: cuánto habría costado la nafta si su evolución hubiera seguido la trayectoria del barril Brent. El documento, fechado el 18 de noviembre de 2026, aclara que se trata de un ejercicio económico descriptivo y que no constituye un estudio normativo ni formula recomendaciones de política.
La brecha entre el precio local y el petróleo internacional
El análisis muestra que entre el 1 de enero y el 31 de octubre de 2026 la nafta súper de YPF en CABA pasó de $1.566 a $2.090 por litro, lo que representó un aumento nominal del 33,5%. La mayor parte de ese incremento se concentró en marzo. Durante la primera etapa del amortiguador, el precio se mantuvo en un rango de entre $1.999 y $2.037 por litro.
En el mercado internacional, el comportamiento del Brent fue más volátil. El barril pasó de US$61,35 el 1 de enero a US$71,32 el 27 de febrero, alcanzó un máximo de US$138,21 el 7 de abril y luego descendió hasta un mínimo de US$68,53 el 2 de julio. Sin embargo, hacia el cierre de octubre volvió a ubicarse en niveles elevados: el último registro del mes, correspondiente al día 30, fue de US$120,15.
Para construir la comparación, el instituto tomó como referencia un precio inicial de US$88 por barril al comienzo del amortiguador. A partir de ese valor calculó cómo habría evolucionado el precio local de la nafta si hubiera acompañado las variaciones del petróleo internacional.
El resultado fue una diferencia significativa: durante 171 de los 214 días analizados, el precio contrafáctico se ubicó por encima del valor efectivamente cobrado en los surtidores de YPF. La brecha se redujo e incluso cambió de signo durante junio, julio y algunos días de agosto, cuando el Brent cotizó por debajo del nivel de referencia de US$88.
La comparación en dólares permite dimensionar el desacople. El precio efectivo de la nafta súper pasó de US$1,43 por litro el 1 de abril a US$1,37 el 31 de octubre. En cambio, el valor contrafáctico alcanzó US$1,88 por litro al cierre del período. De acuerdo con el IARAF, el precio local se encontraba así un 27% por debajo del que habría resultado de seguir la evolución internacional del crudo.
Cuánto habría costado la nafta sin el amortiguador
El informe también presenta la comparación en pesos corrientes, una referencia que permite trasladar el ejercicio al impacto potencial sobre el gasto de los consumidores. Según el gráfico 5 del documento, al 31 de octubre el precio efectivo de la nafta súper era de $2.090 por litro, mientras que el valor contrafáctico llegaba a $2.854.
La diferencia se amplió especialmente durante los últimos meses del período analizado. En septiembre, el precio efectivo promedio se ubicó en $2.079, frente a un valor contrafáctico de $2.696. En octubre, la distancia fue mayor: $2.090 frente a $2.967 por litro, según los promedios mensuales presentados en el gráfico 6.
La trayectoria muestra que el amortiguador no implicó una reducción permanente del precio local, sino un desacople respecto de las variaciones internacionales. Cuando el Brent cayó por debajo de los US$88 de referencia, el precio contrafáctico llegó a ubicarse por debajo del valor efectivo. Pero, tras la recuperación de las cotizaciones internacionales, la brecha volvió a ampliarse.
La metodología utilizada por el IARAF considera el precio de surtidor de la nafta súper de YPF en CABA, convertido a dólares mediante el tipo de cambio mayorista de la Comunicación A 3500 del Banco Central. Para el Brent, utiliza la serie diaria del precio spot de la Administración de Información Energética de Estados Unidos (EIA), con el último dato disponible para fines de semana y feriados.
Por tratarse de una simulación, el precio contrafáctico no representa un valor que necesariamente se habría aplicado en las estaciones de servicio. Es una estimación construida bajo el supuesto de que el precio local habría acompañado la evolución del petróleo internacional, manteniendo como referencia inicial los US$88 por barril.
El precio internacional será determinante para la evolución futura
En sus conclusiones, el IARAF plantea que el comportamiento del Brent durante los próximos meses será decisivo para determinar cómo evoluciona el mecanismo y qué posibilidades existen de una eventual reducción del precio local.
Si el petróleo internacional desciende y se estabiliza en torno de los US$88 a US$90 por barril, dejarían de generarse nuevas diferencias entre el precio efectivo y el contrafáctico. Sin embargo, todavía quedaría por definir qué tratamiento dar a la diferencia de facturación acumulada durante el período en que YPF absorbió los aumentos internacionales.
El escenario sería diferente si el Brent retrocediera hasta los US$70, un nivel similar al registrado a comienzos de 2026. En ese caso, según el análisis del instituto, el amortiguador debería continuar vigente para compensar las diferencias de facturación acumuladas y, una vez alcanzado ese objetivo, el precio local podría bajar alrededor de un 20%, ceteris paribus, es decir, manteniendo constantes los demás factores.
El estudio pone de relieve una tensión económica propia de los mecanismos de estabilización: desacoplar temporalmente los precios internos de las fluctuaciones internacionales puede moderar el traslado inmediato de los aumentos al consumidor, pero también genera diferencias de ingresos cuya recuperación depende de la trayectoria posterior del mercado.
La evolución del petróleo, por lo tanto, no solo incidirá sobre el costo de los combustibles, sino también sobre el tiempo necesario para compensar la facturación acumulada y las condiciones para una eventual reducción de los valores en los surtidores. El informe del IARAF ofrece una metodología para observar esa relación, sin anticipar decisiones empresariales ni establecer una recomendación sobre la continuidad del esquema.
El amortiguador del precio de la nafta IARAF by CristianMilciades