El agro del MERCOSUR creció, pero Argentina perdió participación y quedó rezagada en productividad
Un informe de la Bolsa de Comercio de Rosario compara las políticas agropecuarias de Argentina, Brasil, Paraguay y Uruguay durante las últimas dos décadas. La productividad, el financiamiento, la inversión en investigación y los incentivos fiscales aparecen como factores que explican parte de las diferencias en el desempeño del sector.
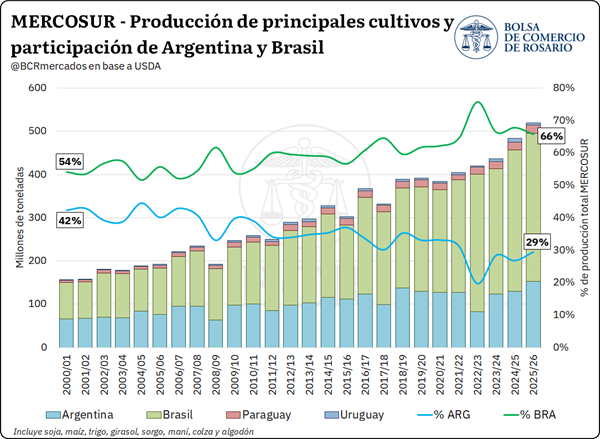
Argentina, Brasil, Paraguay y Uruguay concentran actualmente cerca del 17% de la producción mundial de los principales cultivos, casi el doble de su participación a comienzos de siglo. Sin embargo, la expansión del agro dentro del MERCOSUR tuvo ritmos y características diferentes: mientras Brasil y Paraguay registraron avances significativos en productividad, Argentina sostuvo buena parte de su crecimiento mediante una mayor utilización de recursos y redujo su participación en la producción regional del 42% a menos del 30%.
La divergencia es uno de los principales resultados del informe de la Bolsa de Comercio de Rosario (BCR), que analiza los instrumentos de política agropecuaria aplicados por los cuatro socios del bloque y su relación con la evolución productiva. El documento pone el foco en los mecanismos que inciden sobre los precios que recibe el productor, el acceso al crédito, la incorporación de tecnología, la investigación y la cobertura frente a riesgos climáticos.
Los socios del MERCOSUR registraron trayectorias agrícolas muy diferentes en las últimas dos décadas, que modificaron la participación de cada país en el bloque. Tras cuantificar el apoyo al sector, esta segunda entrega examina sus instrumentos de política
Resumen ejecutivo
·Argentina, Brasil, Paraguay y Uruguay explican cerca del 17% de la producción mundial de los principales cultivos, casi el doble que a comienzos de siglo. Sin embargo, la participación de Argentina en la producción del bloque cayó del 42% a menos del 30%.
·Los cuatro países expandieron su producción agropecuaria, pero con diferencias en las fuentes de ese crecimiento. En Brasil, las ganancias de productividadexplicaron cerca de dos tercios del aumento de la producción, mientras que en Argentina el crecimiento se sustentó en una mayor utilización de recursos, con una productividad prácticamente estancada.
·Esas trayectorias coincidieron con marcos de política muy distintos. Argentina es el único país del bloque que aplica derechos de exportación (DEX) y, entre 2009 y 2022, el productor recibió por la soja, el maíz y el trigo un precio promedio 20% inferior al internacional.
·Más allá de los precios, los países del bloque desarrollaron distintos instrumentos de promoción de inversiones, financiamiento, investigación agropecuaria y gestión del riesgo climático.
Introducción
De acuerdo con el USDA, Argentina, Brasil, Paraguay y Uruguay explican hoy cerca del 17% de la producción mundial de los principales cultivos[1], casi el doble que a comienzos de siglo. Sin embargo, el desempeño de cada socio no fue parejo a lo largo del período, y la participación de Argentina en la producción del bloque pasó del 42% a menos del 30% en los últimos años.
Si bien esta divergencia responde a múltiples factores, el marco de políticas públicas aplicado al sector constituye una dimensión relevante. La edición N.º 2263 del Informativo Semanal abordó esta última desde un enfoque cuantitativo al examinar, a partir de los datos de la OCDE y del BID, cuánto apoyo recibe el sector agropecuario en cada uno de estos países.
Los resultados mostraron cuatro esquemas diferentes, con Argentina como el único caso en el que el Estado transfiere recursos desde el productor hacia el resto de la economía. Sin embargo, esta medición deja abierta una segunda pregunta: ¿cómo se instrumenta ese apoyo y de qué manera se vincula con el desempeño productivo de cada país?
¿Cómo creció el sector agropecuario de cada socio?
De acuerdo con las estimaciones del USDA-ERS (2026), entre los trienios 2000-02 y 2020-22 la producción agropecuaria creció a un ritmo anual de 3,9% en Paraguay, 3,2% en Brasil, 2,4% en Uruguay y 2,3% en Argentina[2]. Al descomponer ese crecimiento según el aporte de cada factor productivo (insumos +capital+trabajo+tierra), los insumos realizaron el mayor aporte en los cuatro países. El capital tuvo un aporte relevante en Uruguay, Argentina y Paraguay, mientras que el trabajo presentó aportes negativos y la tierra tuvo una contribución acotada[3].
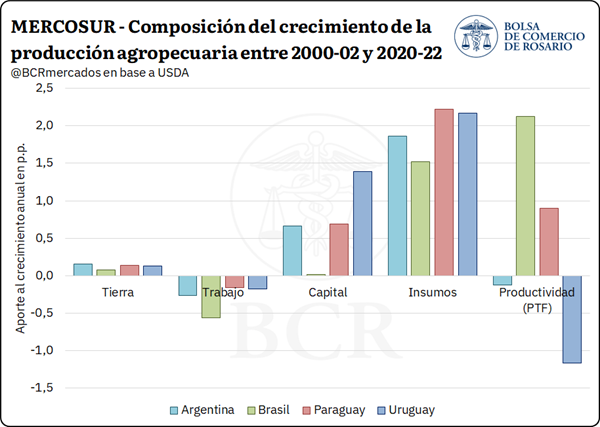
La diferencia más marcada entre los países aparece en la Productividad Total de los Factores (PTF), que refleja la parte del crecimiento de la producción que no se explica por la mayor utilización de los factores productivos. Su evolución permite aproximar las ganancias de eficiencia asociadas, entre otros elementos, a la adopción de nuevas tecnologías y mejores prácticas de manejo. En Brasil, la PTF creció un 2,1% anual y explicó alrededor de dos tercios del aumento de la producción, y en Paraguay creció un 0,9% anual y explicó cerca de una cuarta parte. En Argentina, en cambio, se mantuvo prácticamente estancada y retrocedió en la última década, de modo que la producción creció por un mayor uso de recursos[4].
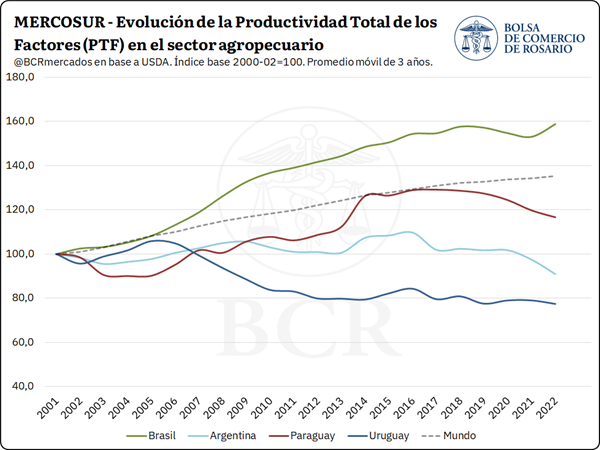
Parte de las ganancias de productividad de Brasil y Paraguay podría explicarse por la difusión del doble cultivo. En Brasil, según la CONAB, la siembra de maíz de segunda, o safrinha, pasó de representar el 19% del área de maíz en la campaña 2000/01 a casi el 80% en 2025/26, con una superficie que aumentó en unos 14 Mha. En Paraguay se extendió un esquema similar, con el que el área de maíz se duplicó. En Argentina, según SAGyP, la soja de segunda pasó a cubrir cerca del 80% de la superficie de trigo, pero como el área de éste se mantuvo prácticamente estable, la superficie bajo doble cultivo creció apenas unos 2 Mha.
La intensificación del uso de la tierra depende de que adoptar nuevas tecnologías resulte rentable para el productor. Sembrar una segunda vez, fertilizar más o incorporar nuevas variedades requiere inversiones que dependen de los precios esperados, el acceso al financiamiento y el conocimiento disponible, este último condicionado a su vez por la inversión en investigación. Es a través de estos canales que las políticas públicas pueden incidir sobre la productividad.
En esa línea, el BID analizó para América Latina y el Caribe la relación entre los distintos tipos de apoyo al sector y la PTF. Los resultados muestran que las políticas que operan a través de los precios, generando una brecha entre el precio interno y el internacional, se asocian negativamente con el crecimiento de la productividad. La inversión pública en investigación, en cambio, se asocia con mayores ganancias de productividad, aunque sus efectos se materializan en el largo plazo, y los pagos directos al productor muestran también una relación positiva[5] (Salazar et al., 2025).
Brasil, que destina a pagos directos al productor y a servicios generales(investigación, extensión, sanidad e infraestructura) casi el triple que Argentina en proporción al valor de su producción[6],también registró el mayor crecimiento de la PTF. Argentina, por su parte, combina el menor nivel de este apoyo en el bloque con una productividad estancada y políticas que, en lugar de sostener el precio que recibe el productor, lo reducen.
Precios, tributación e incentivos
Los cuatro países gravan su actividad agropecuaria por vías distintas. En Brasil, las exportaciones del sector están exentas del Impuesto sobre la Circulación de Mercaderías y Servicios. En Paraguay, el sector tributa el Impuesto a la Renta Empresarial con una alícuota del 10% sobre la renta neta, y los productos agrícolas en estado natural tienen una tasa reducida de IVA del 5%. En Uruguay, los productores agropecuarios que no están obligados a tributar IRAE (por forma jurídica, superficie o nivel de ventas) pueden optar entre el IRAE, que grava la renta neta al 25%, y el IMEBA, que grava las ventas de productos agropecuarios a compradores fuera del sector, con una tasa básica de hasta 2,5% según el producto, más adicionales.
Argentina es el único de los cuatro que aplica, además del impuesto a las ganancias y de los tributos provinciales, DEX sobre las ventas externas de granos y sus derivados. A este instrumento se sumaron restricciones cuantitativas a la exportación, que comenzaron a implementarse con la carne vacuna en 2006 y se extendieron desde 2008 al trigo, al maíz y a la leche. Estas medidas fueron eliminadas en 2015 y volvieron a implementarse entre 2020 y 2023 (D’Angelo et al., 2024; OCDE, 2026).
En Paraguay, los precios internos siguen a los internacionales sin intervención estatal (Cresta et al., 2019). En Uruguay las políticas de sostén de precios se concentran en productos como el pollo y la papa (Szephegyi et al., 2025). Brasil cuenta con una política de garantía de precios mínimos[7], mediante la cual el Estado compra la producción o compensa al productor cuando el precio de mercado cae por debajo de un mínimo fijado para un grupo de productos (OCDE, 2026).
Una aproximación al efecto conjunto de las políticas que inciden sobre los precios es el coeficiente de protección nominal (CPN), que compara el precio interno que recibe el productor con el de frontera. Un valor de 1 indica que ambos coinciden y uno menor a 1 que el productor recibe menos que el precio internacional. Entre 2009 y 2022, el CPN promedio de soja, maíz y trigo fue de 0,81 en Argentina, lo que implica que el productor recibió alrededor de un 20% menos que el precio internacional, mientras que en Paraguay y Uruguay se ubicó en la paridad y en Brasil fue levemente superior a uno (BID, 2025).
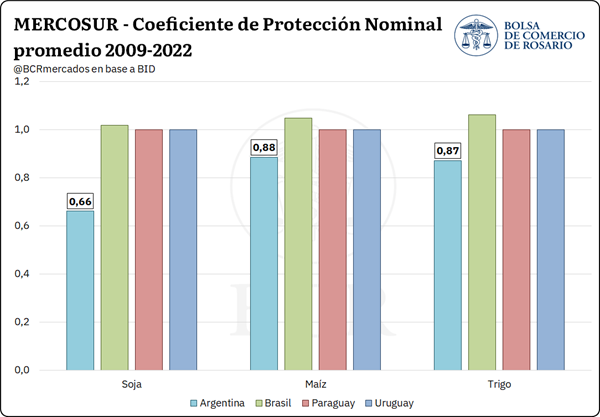
Esa medición no incorpora, además, el efecto de la brecha cambiaria en Argentina, que obligó a liquidar exportaciones a un tipo de cambio inferior al de mercado. Según la OCDE (2026), tras la introducción de controles cambiarios a comienzos de 2020, esa brecha alcanzó un máximo del 89% en 2022 y se redujo a alrededor del 10% en 2024 y 2025. Adicionalmente se sumaron distintos regímenes de control de importaciones entre 2008 y 2023, que encarecieron los insumos y, en algunos años, restringieron la oferta de fertilizantes y agroquímicos (Rondinone et al., 2025).
Inversión y financiamiento
En la actividad agropecuaria, los costos de la campaña se afrontan meses antes de la cosecha, y la incorporación de maquinaria y tecnología requiere inversiones que se recuperan a lo largo de varios años, por lo que la disponibilidad de crédito y sus condiciones inciden directamente en la capacidad de intensificar la producción.
En Brasil, el crédito rural es el principal canal del apoyo presupuestario al sector (OCDE, 2026). Su instrumento central es el Plan Safra, la política anual de financiamiento agropecuario del Gobierno Federal, que en la campaña 2025/26 puso a disposición del sector R$ 516.200 millones (US$ 89.000 millones), a los que se suman las líneas de inversión del Banco Nacional de Desarrollo Económico y Social. Alrededor de un tercio de esos créditos cuenta con tasas reducidas, y en la mayor parte de ellos el Tesoro Nacional cubre la diferencia con la tasa de mercado (OCDE, 2026)[8]. El sistema se apoya, además, en la obligación de los bancos de destinar al agro una porción de los fondos que captan y en instrumentos privados como la Cédula de Producto Rural y las Letras de Crédito del Agronegocio que, en conjunto, explican el 82% del crédito a la agroindustria brasileña (Cuello Rosso et al., 2025).
Paraguay y Uruguay canalizan sus incentivos a la inversión a través de beneficios tributarios de alcance general. En Paraguay, la Ley 7.548/25 exonera del arancel aduanero la importación de bienes de capital en proyectos aprobados por el Estado. En Uruguay, el régimen de promoción de inversiones de la Ley 16.906 permite a las empresas agropecuarias que tributan el impuesto a la renta exonerar de ese tributo entre el 30% y el 100% de la inversión realizada en los proyectos aprobados[9].
En Argentina, el apoyo público al financiamiento se limitó a líneas de crédito a tasas preferenciales de alcance acotado, como el Fondo Fiduciario Nacional de Agroindustria (FONDAGRO), vigente entre 2017 y 2024 (OCDE, 2026), y la inversión agrícola se financia en buena medida dentro de la propia cadena. De acuerdo con el Informativo N° 2263, de los US$ 14.747 millones que demandó la siembra de la campaña 2025/26 de los seis principales cultivos (soja, maíz, trigo, cebada, sorgo y girasol), alrededor del 30% se cubrió con capital propio y el 70% con fondos de terceros, de los cuales el 55% correspondió a crédito comercial de acopios, cooperativas, proveedores de insumos y exportadores, mayormente bajo la modalidad de canje, y el 45% a bancos y mercado de capitales.
Esa estructura de financiamiento se da en un contexto de baja profundidad del sistema financiero, ya que el crédito al sector privado equivalía en 2025 al 18% del PBI en Argentina, frente a casi el 75% en Brasil (Banco Mundial, 2026). Recién en los últimos años se crearon regímenes de promoción de inversiones, como el Régimen de Incentivo para Grandes Inversiones (RIGI), dirigido a proyectos de gran escala, y el Régimen de Incentivo para Medianas Inversiones (RIMI) para inversiones de micro, pequeñas y medianas empresas, incluidas las agropecuarias.
Tecnología, investigación y rindes
Analizar la evolución de los rindes permite explorar dónde se concentraron las ganancias de productividad en cada país. De acuerdo con el USDA, entre los trienios 2000/01-2002/03 y 2023/24-2025/26, el rinde de la soja aumentó un 29% en Brasil, mientras que en Argentina, Paraguay y Uruguay las mejoras se ubicaron entre el 3% y el 11%. En maíz, Brasil y Paraguay registraron los mayores avances, aunque partían de niveles muy inferiores al argentino, que con 7,2 toneladas por hectárea sigue siendo el más alto del bloque.
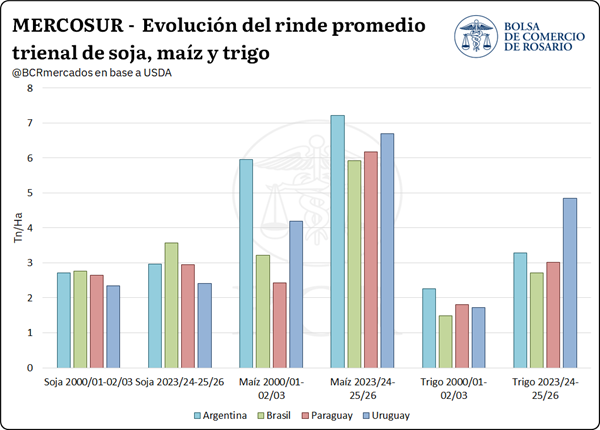
La fertilización y el acceso a la genética son dos factores relevantes para explicar las diferencias de rendimiento entre países. Respecto a la primera, de acuerdo con el BID (2025) entre 1999-2001 y 2019-2021, la aplicación de nutrientes pasó de 141 a 322 kilos por hectárea cultivada en Brasil, de 104 a 207 en Uruguay y de 34 a 131 en Paraguay, mientras que en Argentina aumentó de 35 a 59 kilos[10].
El acceso a la genética, especialmente en el caso de la soja y el trigo[11], está condicionado por el régimen de protección de las variedades vegetales de cada país, ya que el reconocimiento de la propiedad intelectual es la principal vía por la que las empresas financian el desarrollo de nuevas variedades. Si bien los cuatro socios adhieren al Acta de 1978 de la UPOV[12], que permite que cada país regule el uso propio de semillas, el alcance de ese reconocimiento difiere entre los países. Según estimaciones sectoriales, alcanza alrededor del 86% en Uruguay y el 70% en Brasil, frente al 40% en Paraguay y el 30% en Argentina, y en los últimos años se lanzaron en promedio 147 variedades de soja por año en Brasil, frente a 38 en Argentina[13].
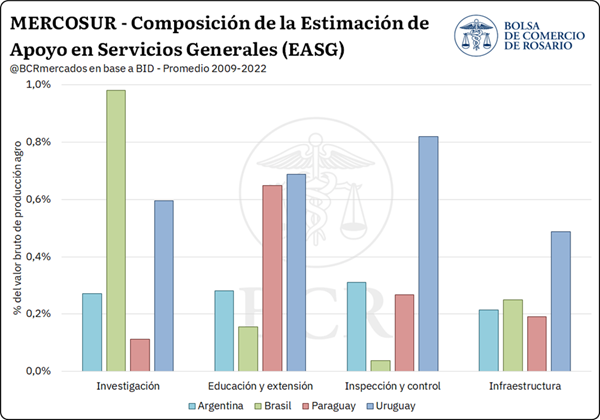
La generación y difusión de conocimiento también inciden sobre la disponibilidad de tecnologías y mejores prácticas productivas. En este ámbito, la inversión pública cumple un papel relevante a través de los servicios generales destinados al sector agropecuario. Entre 2009 y 2022, el gasto en estos servicios equivalió al 2,6% del valor de la producción agropecuaria en Uruguay, al 1,6% en Paraguay, al 1,5% en Brasil y al 1,1% en Argentina[14].
La diferencia más marcada aparece en la composición de ese gasto. En Brasil, casi dos tercios de los recursos destinados a servicios generales se asignaron a investigación, que representó el 0,98% del valor de la producción agropecuaria. En Uruguay el gasto se concentró principalmente en sanidad e inspección, mientras que la investigación equivalió al 0,60% de la producción. En Argentina, los recursos se distribuyeron de manera más equilibrada entre investigación (0,27% del valor de la producción), extensión, sanidad e infraestructura. En Paraguay la investigación tuvo una participación del 0,11%, y el gasto se concentró principalmente en educación y extensión (BID, 2025).
Otros instrumentos: gestión del riesgo y biocombustibles
Además de las políticas que inciden sobre los precios, el financiamiento y la incorporación de tecnología, existen otros instrumentos que contribuyen a reducir los riesgos de la actividad o a generar una demanda interna más estable para la producción agropecuaria.
El primero es la gestión del riesgo climático, en una actividad en la que un evento adverso puede comprometer el resultado de toda una campaña. En Brasil, se articula con el crédito rural, a través de subsidios a las primas de seguro y de un programa que compensa parcialmente las deudas ante pérdidas climáticas (OCDE, 2026). Uruguay combina un fondo de emergencias con subsidios a las primas para el sector granjero (Szephegyi et al., 2025). En Argentina la asistencia pública se canaliza principalmente a través de mecanismos de emergencia, que se activan ante la declaración de una situación de desastre o emergencia agropecuaria (Ley 26.509).
El segundo es la mezcla obligatoria de biocombustibles[15], que genera una demanda interna estable para los granos. Brasil exige desde agosto de 2026, en forma transitoria, un 32% de etanol en las naftas y un 15% de biodiésel en el gasoil (CNPE, 2026), mientras que en Argentina la Ley 27.640 y normas adicionales establece cortes mínimos del 12% para el bioetanol y del 7,5% para el biodiésel, en un contexto en el que el Congreso tramita un nuevo marco regulatorio que ya cuenta con media sanción del Senado y propone elevarlos al 15% y al 10%, respectivamente.
Reflexiones finales
Los cuatro socios del MERCOSUR expandieron su producción agropecuaria durante las últimas dos décadas, aunque con diferencias en la forma. En Brasil, las ganancias de productividad y la mayor área sembrada explicaron la mayor parte del crecimiento, mientras que en Argentina la producción se apoyó principalmente en un mayor uso de recursos.
Estas trayectorias coincidieron con marcos de política muy diferentes. Argentina fue el único país que combinó políticas que redujeron el precio recibido por el productor con un apoyo presupuestario relativamente bajo. En sus socios, en cambio, se desarrollaron instrumentos de financiamiento, promoción de inversiones, investigación y gestión del riesgo que complementan los mecanismos de apoyo a los precios.
Si bien estas diferencias no explican por sí solas la evolución productiva de cada país, la evidencia regional del BID sugiere que el tipo de apoyo es relevante para su relación con la productividad. La orientación de los recursos públicos y los incentivos que generan las políticas constituyen, por lo tanto, dimensiones relevantes para comprender las distintas trayectorias del agro en el MERCOSUR.
Referencias bibliográficas
Banco Interamericano de Desarrollo. (2025). Agrimonitor: Estimados de Apoyo al Productor (PSE) para América Latina y el Caribe.
Banco Interamericano de Desarrollo. (2025). Agricultural productivity indices data for Latin America and the Caribbean 1961-2021.
Banco Mundial. (2026). World Development Indicators: Domestic credit to private sector (% of GDP).
Companhia Nacional de Abastecimento (CONAB). (2026). Séries históricas de área plantada, produtividade e produção.
Conselho Nacional de Política Energética (CNPE). (2026). Resolução nº 9, de 14 de julho de 2026. Ministério de Minas e Energia.
Cresta, J. B., Muñoz, G., De Salvo, C. P., y García, A. (2019). Análisis de políticas agropecuarias en Paraguay: cuantificación de los apoyos al sector agropecuario 2009-2016. Banco Interamericano de Desarrollo.
Cuello Rosso, F., Maldonado, B., D’Angelo, G., y Calzada, J. (2025, 12 de diciembre). El financiamiento en el agro brasilero: el rol del Plan Safra. Informativo Semanal. Bolsa de Comercio de Rosario.
D’Angelo, G., Ferrari, B., y Calzada, J. (2024). ¿Por qué la agricultura argentina no crece al ritmo de la brasilera? Informativo Semanal. Bolsa de Comercio de Rosario.
OCDE. (2026). Agricultural policy monitoring and evaluation 2026: Enhancing resilience in a world of interconnected risks. OECD Publishing, Paris.
Ramseyer, F., Terré, E., y Calzada, J. (2026, 2 de octubre). Panorama del financiamiento agrícola: cómo se financió la campaña 2025/26. Informativo Semanal, (2263). Bolsa de Comercio de Rosario.
Rondinone, G., et al. (2025). Análisis de políticas públicas agropecuarias en Argentina 2017-2024. Banco Interamericano de Desarrollo.
Salazar, L., Schling, M., De Salvo, C. P., Martel, P., Rondinone, G., Tadeo Ruesta, D. V., et al. (2025). Productividad agrícola en América Latina y el Caribe: qué sabemos y hacia dónde vamos. Banco Interamericano de Desarrollo.
Szephegyi, N., Ackermann, M. N., Cortelezzi, Á., Baraldo, J., Barboza, N., Laguna, H., Mila, F., Román, N., Pereyra, F., Muñoz, G., De Salvo, C. P., Rondinone, G., Tellez-Lara, N., y García Negro, Á. (2025). Políticas agropecuarias en Uruguay 2020-2023: análisis y cuantificación de los apoyos y su vinculación con las emisiones de GEI y la presión fiscal. Banco Interamericano de Desarrollo.
United States Department of Agriculture, Economic Research Service (USDA-ERS). (2026). International agricultural productivity.
United States Department of Agriculture, Foreign Agricultural Service (USDA-FAS). (2026). Production, supply and distribution online.