COLUMNISTAS

El reloj electoral

Compartí esta noticia !

La reducción de la inflación es un logro que se sigue consolidando. Despejar riesgos de una nueva crisis y recuperar previsibilidad es una fuente de alivio, pero también genera el contexto propicio para que ganen terreno otras aspiraciones. Dentro de ellas, mejorar el funcionamiento del mercado de trabajo se viene instalando como el objetivo más prioritario y urgente.

Las evidencias muestran que el deterioro del empleo y las remuneraciones es un fenómeno de muy larga data. El último ciclo negativo arranca asociado con la aceleración de la inflación en 2018. En lo que va del gobierno de Milei, el proceso no se detuvo. El deterioro se manifiesta, por un lado, a través de una caída en los empleos y las remuneraciones de los asalariados formales, parcialmente compensada por aumentos en el empleo por cuenta propia formal (monotributo). Por el otro, porque los componentes más dinámicos del mercado de trabajo son el empleo asalariado informal y, fundamentalmente, el empleo por cuenta propia informal. Es decir, el fenómeno no se exterioriza cuantitativamente en aumentos del desempleo, sino cualitativamente en una nueva caída en la calidad de los empleos.

La debilidad en materia laboral introduce un factor de incertidumbre en el plano político. Planteada de manera simplificada, la incógnita es dilucidar cómo la población pondera los contundentes logros en materia de estabilidad frente a la falta de resultados a la hora de revertir el deterioro del mercado de trabajo.

Es obvio que la inflación continúa ocupando un lugar importante entre las preocupaciones de la población, pero también que ya no tiene el peso excluyente que tuvo durante los momentos más críticos. La incógnita es dimensionar la tolerancia frente a la degradación del mercado de trabajo. No tanto porque sea considerada un fenómeno nuevo, sino porque no se perciben síntomas de reversión.

Es imposible formular pronósticos sobre la lectura que hará la población de esta situación y cómo puede llegar a plasmarse en sus preferencias frente a las elecciones del año próximo. Pero la posibilidad de que se esté sobreestimando la valoración de la estabilidad y subestimando el malestar que genera la falta de resolución de los problemas laborales introduce un factor de incertidumbre y perturbación en la transición electoral.

Los riesgos de que esto pueda derivar en una derrota del oficialismo y, a partir de ella, en una reversión del rumbo económico tienen impactos crecientes sobre los mercados financieros. Un indicio de cómo las decisiones incorporan este riesgo es la sostenida y vigorosa demanda de dólares por parte de las personas humanas. Si, a medida que avance el cronograma electoral, las incertidumbres sobre el resultado se acentúan, sus impactos financieros, especialmente sobre el mercado cambiario, van a generar desafíos difíciles de administrar.

Se achica la caja de herramientas

Para revertir el largo y profundo deterioro del mercado de trabajo se necesita acelerar el proceso de reformas estructurales y disponer de tiempo para avanzar en su implementación y hacer visibles sus resultados. Además, la mayoría de las reformas pendientes son técnicamente complejas y políticamente sensibles. Esto colisiona con el hecho de que, cuanto más avance el calendario electoral, mayores serán los incentivos para postergar decisiones cuyos beneficios no son inmediatos.

Mucho de lo pendiente depende de procesos políticos complejos que atraviesan simultáneamente las finanzas nacionales y provinciales. Por eso, la relación con los gobernadores tiene una importancia especial. La eliminación de los impuestos más distorsivos, la corrección de ineficiencias derivadas de superposiciones de funciones entre niveles de gobierno y la resolución de la crisis del sistema previsional difícilmente puedan resolverse de manera consistente mediante decisiones unilaterales. Es imprescindible la construcción de complejos acuerdos entre niveles de gobierno.

El desafío es aprovechar el tiempo que queda antes de que la competencia electoral ocupe definitivamente el centro de la escena. Presentar agendas y construir acuerdos ahora puede permitir avanzar en algunas cuestiones y, sobre todo, dar una señal de que se está dejando mejor preparado el terreno para retomar con más vigor el proceso transformador una vez superadas las elecciones.

El crédito como puente

No haber terminado de configurar el régimen monetario, cambiario y financiero es también un factor muy limitante de los instrumentos disponibles. Si se hubiese institucionalizado el bimonetarismo con un esquema “a la peruana”, la expansión del crédito estaría jugando un rol crucial tanto como apoyo a las empresas en proceso de reconversión —que son la mayoría— como factor dinamizador de la inversión y el consumo.

En este tema, el calendario también introduce crecientes presiones. A medida que se avanza en el cronograma electoral aumentan las probabilidades de que se difieran para el próximo gobierno la completa y definitiva eliminación del cepo y de las restricciones a los movimientos de capitales, el otorgamiento de curso legal al dólar y el establecimiento de la plena convertibilidad del peso.

Aun con estas limitaciones, hay márgenes de acción y recientes decisiones van en el sentido de darle impulso a la recuperación del crédito. Flexibilizar prudencialmente las normas que restringen el uso de los depósitos en dólares para otorgar préstamos en la misma moneda es un paso importante en este sentido. Con la misma orientación opera la decisión de usar una pequeña fracción de los recursos administrados por el Fondo de Garantía de Sustentabilidad para fondear a los bancos que ofrezcan créditos hipotecarios. Esta es una vía efectiva para aprovechar la capacidad que tiene el sistema bancario para administrar este tipo de créditos, que permitirán dinamizar un sector con capacidad ociosa y que es intensivo en mano de obra.

Pero, para dar consistencia y potencia a esta estrategia, es imprescindible tomar acciones tendientes a que baje el nivel y la volatilidad de la tasa de interés, aun cuando esto impacte en el tipo de cambio y eventualmente en los índices de precios. En otras palabras, adoptar una política financiera que priorice la estabilidad y moderación de las tasas de interés por sobre el objetivo de mantener bajo control el tipo de cambio.

El calendario electoral comenzó a presionar. Dado lo mucho que se juega en las elecciones del año próximo, es previsible que lo siga haciendo con creciente intensidad. La mejor estrategia para abordar el desafío combina pragmatismo para lograr una ajustada ponderación entre los objetivos de estabilización y de recuperación del empleo y las remuneraciones, y habilidad política para formar alianzas que permitan sostener el proceso de reformas.
Compartí esta noticia !

De Thatcher a Malvinas, con escala en las encuestas

Compartí esta noticia !

Hay algo conmovedor en la política argentina: cuando una bandera queda vacante, tarde o temprano aparece un político dispuesto a levantarla.
A veces porque cree en ella.
Y a veces porque justo pasaba por ahí.
Javier Milei acaba de descubrir que las Malvinas son argentinas.
No es que no lo supiera. Obviamente lo sabía. El asunto es que durante bastante tiempo pareció tener otros intereses patrióticos.
Por ejemplo, Margaret Thatcher.
La misma Margaret Thatcher que gobernaba Gran Bretaña cuando los argentinos fueron a la guerra de Malvinas. La misma Thatcher a la que Milei admiró públicamente, con una devoción que llegó a incluirla entre sus grandes referencias históricas. Y a la que todavía defendía en 2024, explicando que una cosa era la guerra y otra reconocer que quienes estaban enfrente “hacían bien su trabajo”.
Digamos que es una manera bastante original de homenajear a los nuestros.
Es como decir:
—¿Viste al tipo que le ganó a tu equipo con un gol nulo?
—Sí.
—Bueno, lo admiro profundamente porque ganó muy bien.
Pero Milei fue todavía más lejos.
Cuando David Cameron viajó a las Malvinas en 2024, el Presidente dijo que no lo consideraba una provocación porque las islas estaban en manos británicas y Cameron tenía derecho a visitarlas. Una posición bastante particular para un Presidente argentino.
Pero no hay problema. Porque después llegó 2025. Y ahí Milei encontró una solución extraordinaria para el conflicto: convertir a la Argentina en una potencia tan irresistible que los malvinenses algún día decidieran “votarnos con los pies”.
Es decir: primero los ingleses ocupan las islas.
Después nosotros hacemos crecer la economía.
Y finalmente los kelpers dicen:
—Che, muchachos, nos convencieron. ¿Dónde hay que firmar?
Una estrategia diplomática novedosa. Se llama “capitalismo mágico”.
Hasta que ocurrió algo inesperado. La sociedad argentina. Porque mientras el Gobierno explicaba que las Malvinas no eran precisamente una prioridad, la gente parecía tener otra opinión.
Una encuesta de CEOP Latam encontró que el 66,2% de los argentinos consideraba que a Milei le importaba poco o nada la cuestión Malvinas. Dos de cada tres. Una cifra interesante.
Sobre todo porque las Malvinas tienen una característica curiosa: son uno de los pocos temas en los que los argentinos no necesitan que ningún consultor les explique qué tienen que sentir. Las sienten.
Después vino el Mundial. Argentina jugó contra Inglaterra. Los jugadores desplegaron una bandera que decía “Las Malvinas son argentinas”.
Y ahí apareció el pequeño inconveniente para el Gobierno. El país se acordó de que era el país. La bandera se convirtió en un fenómeno.
La encuesta de CEOP encontró que casi el 84% respaldaba el gesto de los jugadores. Y otro relevamiento mostró que más del 65% consideraba que el Gobierno debería haber defendido el derecho de la Selección a exhibir esa bandera.
Entonces ocurrió el milagro político. Donald Trump dijo que estaba revisando la posición estadounidense sobre Malvinas. Y Milei, que venía llegando tarde a la fiesta patriótica, apareció corriendo con una servilleta en la mano:
—¡Esperen! ¡Yo también estaba invitado!
Y ayer llegó la cadena nacional. Para el Javo, las Malvinas son argentinas!!! La ocupación británica es colonial.
La autodeterminación de los isleños ya no corre. Habrá sanciones. Habrá defensa. Habrá una base naval (capaz que en conjunto con los Yankees). Habrá Consejo de Seguridad Nacional. Habrá soberanía. Habrá patria. Habrá de todo. Sólo faltó Thatcher. Aunque técnicamente estaba ocupada.
Y acá aparece el detalle divertido.
El Presidente descubrió la bandera justamente cuando las encuestas le estaban diciendo que buena parte de la sociedad no lo veía como un presidente particularmente patriota. CEOP midió que el 66% de los argentinos no lo considera patriota.
Zuban-Córdoba encontró que el 65,7% cree que las políticas del Gobierno no representan los valores de soberanía nacional ni la defensa de la patria.
Entonces uno empieza a sospechar que quizás el problema no era que Milei no conociera las Malvinas. Quizás el problema era que las Malvinas todavía no conocían a Milei.
Ahora se conocieron. Y parece que tuvieron una discusión.
Porque hay algo que resulta difícil de explicar.
No se puede pasar de admirar a Thatcher a reivindicar Malvinas como si entre una cosa y la otra no hubiera ocurrido nada.
No se puede decir que Cameron tiene derecho a visitar las islas porque “están en manos del Reino Unido” y después presentarse como el gran custodio de la soberanía argentina.
No se puede decir que los isleños algún día podrían elegir ser argentinos con los pies y, un año después, explicar que no tienen derecho a la autodeterminación.
Bueno… En Argentina sí se puede. De hecho, es una especialidad nacional. Se llama política algorítmica.
Y tiene una ventaja maravillosa: Uno puede cambiar de posición sin cambiar de discurso. Sólo tiene que cambiar el contexto.
Porque antes las Malvinas eran una cuestión diplomática. Después fueron una cuestión económica. Después una cuestión de autodeterminación. Después una cuestión de fútbol. Después apareció Trump. Y finalmente volvieron a ser argentinas.
Siempre fueron argentinas.
El problema es que algunas veces parecen más argentinas que otras.
Y ahora, casualmente, parecen argentinas a tiempo completo.
Justo cuando el Gobierno necesita una bandera. Justo cuando las encuestas hablan de patriotismo. Justo cuando la economía dejó de ser suficiente para ordenar el relato. Justo cuando la Selección volvió a poner Malvinas en el centro de la escena. Justo cuando Trump abrió una puerta que nadie sabe todavía si realmente conduce a algún lado.
Entonces uno podría pensar que estamos frente a un nuevo capítulo de la política argentina. La patria vuelve. La soberanía vuelve. Las Malvinas vuelven.
Y Margaret Thatcher… Bueno. Margaret Thatcher queda esperando en la puerta. Porque parece que esta vez no consiguió entrada. Aunque no se preocupen. Si la encuesta cambia, capaz la hacen pasar. En Argentina nunca se sabe.
La patria es eterna.
Las posiciones políticas, aparentemente, no tanto.

Compartí esta noticia !

La inversión todavía no despega

Compartí esta noticia !

Las Cuentas Nacionales del primer trimestre de 2026 exponen una marcada disparidad en la velocidad de las variables macroeconómicas. Tres lograron superar el techo del promedio de 2023: las exportaciones lideraron el avance con un salto del 36%, seguidas por el consumo privado (+8%) y el Producto Bruto Interno (+5%). La contracara de este escenario fue la inversión, que se ubicó un 11% por debajo de aquel año.

Las variables que han tenido un comportamiento positivo responden a factores heterogéneos. En el frente externo, la expansión en parte se explica por la base de comparación afectada por la sequía de 2023, combinado con el despegue exportador del sector de hidrocarburos y minería, y una paulatina recuperación de las manufacturas de origen industrial (MOI). Por su parte, la mejora del consumo privado en algún grado obedece a un aumento en el consumo de bienes importados, pero probablemente en mayor medida por una recomposición del empleo y de los ingresos reales del sector informal y cuentapropista que lograron ganarle a la inflación.

Un programa económico pro mercado debería impulsar una recuperación de la inversión. Sin embargo, ello no ha ocurrido hasta ahora. El gráfico adjunto muestra la evolución de la tasa de inversión medida en porcentaje del PIB (a precios constantes) en cuatro períodos históricos, definiendo como “trimestre t” al primero de 2016 y 2024 en las gestiones de los presidentes Macri y Milei, y al segundo trimestre de 1991 y de 2003 en las presidencias de Menem y Néstor Kirchner. En las experiencias más lejanas se parte de niveles de inversión bajísimos que aumentan fuertemente por las transformaciones estructurales de los 90 y la bonanza de precios de exportación y de la economía de Brasil observada en los 2000.

Gráfico 1

La inversión en la gestión actual parte de un nivel más alto y parece seguir un patrón similar al observado en los dos primeros años de la presidencia de Macri, pero en los últimos dos trimestres tiene un desempeño visiblemente peor.

Esto puede obedecer a varios factores. Por un lado, hay una diferencia importante en la construcción (más de 2 puntos del PIB menos en el primer trimestre de este año comparado con el primer trimestre de 2018), pero más recientemente esa diferencia también se ha registrado en el otro componente de la inversión, que es las compras de maquinaria y equipo.

La capacidad ociosa elevada que registran algunos sectores transables puede ser una explicación. A su vez, el RIGI empieza a hacer su aporte, pero lentamente. Por ejemplo, el Ministerio de Economía estima que las inversiones comprometidas para este año serán US$ 5.600 millones, alrededor de US$ 2.000 millones más altas que las concretadas durante 2025. Los proyectos tienen demoras habituales desde que se aprueban hasta que se van concretando. Pero, de hecho, la proyección oficial para 2027 es similar a la del año actual. Nótese además que la inversión bruta de un año normal en la Argentina es del orden de US$ 100.000 millones.

Si se analiza la evolución de la inversión extranjera directa en base a los datos del informe cambiario del BCRA (nuevos aportes que pasan por el mercado cambiario de Buenos Aires y, por lo tanto, no incluye reinversión de utilidades), el promedio mensual de 2025 y siete meses de 2026 es negativo (del orden de US$ 70 millones de salida promedio por mes), lo que revela que hubo compras netas de empresas internacionales por parte de argentinos. En cambio, sí se observa una entrada neta de financiamiento vía deuda (US$ 1.700 millones promedio por mes en esos 19 meses), sobre todo en el sector de hidrocarburos y minería.

Estos datos sugieren que ya existía una actitud cautelosa de los que deciden inversiones, mucho antes de que se observara un rebote en el riesgo país en parte explicado por el deterioro de la popularidad del presidente que registran algunas encuestas. Esto puede obedecer a una falta de horizonte. Hasta finales de 2025, el gobierno no tenía siquiera los votos mínimos para frenar un juicio político. Y cuando lo logró con creces en la elección de octubre de ese año, el avance en algunas reformas estructurales parece haberse frenado por la percepción algo más elevada de un riesgo de una vuelta al populismo a finales de 2027.  

En resumen, la evidencia empírica de las Cuentas Nacionales sugiere que el salto cualitativo en la formación de capital —indispensable para consolidar tasas de crecimiento elevadas y sostenibles— difícilmente se materialice antes del punto de inflexión electoral. La inversión real parece haber condicionado su regreso a un resultado en las urnas que sea capaz de despejar la incertidumbre y garantizar un horizonte de políticas promercado por, al menos, un período de cuatro años más.

Compartí esta noticia !

Argentina volverá a crecer en 2026, pero el desempleo no baja: qué hay detrás del desacople de la Ley de Okun

Compartí esta noticia !

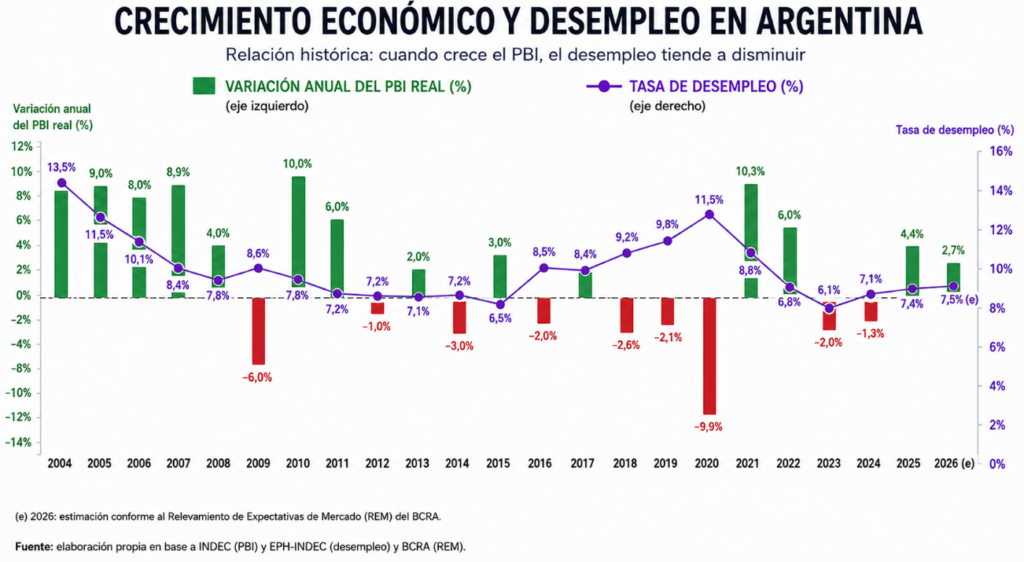
En 2026 la economía argentina volvería a crecer. Según el Relevamiento de Expectativas de Mercado (REM) de julio, los analistas proyectan una expansión del PBI real del 2,7%, que se sumaría al crecimiento del 4,4% registrado en 2025. Sin embargo, la recuperación de la actividad no encuentra hasta ahora su correlato en el mercado laboral: mientras que en 2023 la tasa de desempleo se ubicó en 6,1%, para 2026 el mercado proyecta una tasa del 7,5%. Es decir, aun con una economía que recuperó y superaría el nivel de actividad de 2023, la desocupación se ubicaría 1,4 puntos porcentuales por encima de aquel año.

De cumplirse estas estimaciones, Argentina atravesaría dos años consecutivos de crecimiento económico sin una reducción del desempleo. Este comportamiento se aparta de una de las relaciones empíricas más conocidas de la macroeconomía: la Ley de Okun.

Esta relación plantea que, normalmente, cuando una economía crece aumenta la demanda de trabajadores y disminuye el desempleo. No se trata de una ley exacta, sino de una regularidad empírica cuya intensidad puede variar según el período y la estructura productiva.

La experiencia argentina ofrece numerosos ejemplos. En 2021 el PBI creció alrededor del 10% y el desempleo cayó 2,8 puntos porcentuales; en 2022 la economía creció otro 6% y el desempleo disminuyó 1,9 puntos.

Una estimación sobre la serie histórica también muestra una relación significativa: cada punto porcentual adicional de crecimiento del PBI estuvo asociado, en promedio, con una reducción cercana a 0,18 puntos porcentuales en la tasa de desempleo.

Desde 2025, sin embargo, aparece un desacople. La pregunta es: ¿por qué el crecimiento actual no está generando la misma respuesta del mercado laboral?

La clave está en qué sectores crecen

Una parte de la explicación aparece al observar la composición de la recuperación.

Tomando el último dato disponible del Estimador Mensual de Actividad Económica (EMAE) y comparando junio de 2026 con junio de 2023, la industria manufacturera todavía se encontraba 11,5% por debajo; la construcción, 13,9%; y el comercio, 9,6%.

En cambio, otras actividades muestran una expansión muy significativa respecto de aquel momento: agricultura, ganadería, caza y silvicultura creció 93,8%; pesca, 50,1%; explotación de minas y canteras, 33,3%; e intermediación financiera, 20,8%.

Esta diferencia importa porque no todo crecimiento tiene el mismo impacto sobre el empleo.

La construcción es intensiva en mano de obra y genera numerosos encadenamientos. La industria demanda empleo directo, proveedores, logística y servicios. El comercio constituye también uno de los grandes demandantes de trabajadores.

En cambio, actividades como el agro o la minería pueden realizar una contribución significativa al PBI y a las exportaciones sin requerir un aumento proporcional de la cantidad de trabajadores.

Así, mientras algunos de los sectores que lideran la recuperación superan ampliamente sus niveles de 2023, industria, construcción y comercio todavía permanecen entre 10% y 14% por debajo de los niveles de actividad de junio de aquel año.

El empleo registrado muestra el mismo problema

La evolución del empleo asalariado privado acompaña esta lectura.

Argentina tenía en promedio aproximadamente 6,36 millones de asalariados privados registrados en 2023. En 2025 fueron 6,23 millones y durante los primeros cinco meses de 2026 el promedio se ubicó en 6,16 millones.

Es decir, pese a la recuperación del PBI, existen aproximadamente 200 mil asalariados privados registrados menos que en 2023, una reducción superior al 3%.

Dos sectores resultan particularmente relevantes. En la industria manufacturera, el promedio de empleo asalariado privado registrado pasó de aproximadamente 1,19 millones de trabajadores en 2023 a 1,15 millones en 2025: unos 38 mil puestos menos (-3,2%).

En la construcción, pasó de aproximadamente 459 mil a 378 mil trabajadores: unos 80 mil empleos menos (-17,5%).

El comercio presenta una situación diferente: aunque su nivel de actividad en junio de 2026 continúa por debajo del registrado en junio de 2023, el empleo asalariado privado registrado aumentó entre 2023 y 2025, pasando de aproximadamente 1,22 millones a 1,25 millones de trabajadores (+2,7%). De este modo, el deterioro del empleo resulta particularmente marcado en la industria y la construcción.

Menos asalariados, más monotributistas

Al mismo tiempo, está cambiando la composición de las personas con trabajo registrado según su modalidad ocupacional principal.

Mientras disminuyó el empleo asalariado privado, la cantidad de monotributistas pasó de aproximadamente 1,98 millones en 2023 a 2,20 millones durante los primeros cinco meses de 2026, un incremento de alrededor de 221 mil personas (+11%)

Esto no permite afirmar que exista un traslado directo desde puestos asalariados hacia el monotributo, pero sí evidencia una transformación: hay menos asalariados privados registrados que en 2023 y más trabajadores registrados bajo modalidades independientes.

También debe evitarse interpretar directamente la caída del total de trabajadores registrados debido al importante quiebre que presenta la serie del Monotributo Social. Excluyendo esa categoría, el empleo registrado total prácticamente no varió entre 2024 y 2025. La señal relevante está, entonces, más en su composición que en el agregado.

Un crecimiento con menor generación de empleo

El desacople reciente respecto de la Ley de Okun puede comprenderse mejor a partir de esta combinación.

Argentina volvió a crecer, pero los sectores no se recuperaron de manera homogénea. Mientras el agro, la minería y determinadas actividades muestran un fuerte dinamismo, sectores con elevada capacidad de generación directa e indirecta de empleo, como la industria y la construcción, todavía no recuperaron sus niveles de actividad y empleo de 2023.

Esto permite que convivan crecimiento del PBI, un desempleo que no disminuye y un empleo asalariado privado que permanece rezagado.

Por eso, quizás no estemos simplemente frente a un fenómeno de “crecimiento sin empleo”, sino ante un crecimiento con una composición sectorial que, hasta ahora, tiene menor capacidad para transformarse en nuevos puestos de trabajo asalariados.

La Ley de Okun no necesariamente dejó de funcionar. Se trata de una regularidad empírica y no de una relación mecánica que deba verificarse todos los años. Pero el desacople reciente merece atención.

Si las estimaciones del REM para 2026 se cumplen, el fenómeno observado en 2025 se prolongaría: la economía volvería a crecer sin una reducción significativa del desempleo y terminaría 2026 con una tasa superior a la registrada en 2023.

El desafío, entonces, no pasa solamente por cuánto crece la economía, sino también por qué sectores impulsan ese crecimiento y qué capacidad tienen para generar empleo.

Porque una recuperación no se mide únicamente por la evolución del PBI. También importa cuántos puestos de trabajo genera y qué tipo de empleo se está creando.

Compartí esta noticia !

Misiones ante la encrucijada: el nudo que se cortó y la provincia que viene

Compartí esta noticia !

La historia de las naciones y de los pueblos raras veces se escribe en la tranquilidad de las aguas mansas. Se forja, por el contrario, en las bisagras del tiempo, en esos momentos críticos donde las decisiones no admiten medias tintas y los liderazgos se miden por su temple. La antigüedad clásica nos legó dos potentes imágenes para comprender el ejercicio del poder: el Nudo Gordiano -esa trama intrincada y sofocante que ningún método convencional logra desatar- y el cruce del Rubicón, ese límite irreversible donde una decisión arrastra a todo un colectivo hacia el abismo o hacia la transformación.

Durante años, la política misionera asistió a la consolidación de un esquema de poder que intentó resolver la creciente complejidad de la realidad provincial mediante la acumulación, el centralismo y la repetición de dogmas superados. Sin embargo, las demandas de la sociedad no se adaptan a las urgencias de los despachos. La necesidad de la producción golpeada, la fatiga del contribuyente, la angustia de los trabajadores y el agotamiento de las viejas formas terminaron por configurar un verdadero nudo gordiano en el corazón de la gestión pública.

Ese nudo, construido durante la conducción hegemónica, resultó imposible de desintegrar con la lógica del pasado. Al insistir en forzar la realidad para que encajara en la doctrina en lugar de adaptar la doctrina a la vida cotidiana de la gente, el proyecto político fue arrastrado hasta las márgenes de su propio Rubicón. Puso a la provincia en un punto de tensión extrema donde la intransigencia amenazó con romper el contrato más sagrado de nuestra comunidad: la paz social y la convivencia institucional.

Se cruzó una línea de no retorno. Y fue allí donde la política real, la que se ejerce con la mirada puesta en el vecino y no en la interna del poder, demandó una respuesta de fondo.

Frente al riesgo del abismo, el Gobernador Hugo Passalacqua asumió la responsabilidad histórica que la hora exigía: emuló la máxima de Alejandro Magno y cortó de un solo golpe el nudo gordiano. Lo hizo sin estridencias vacías, sin la soberbia del enfrentamiento y sin la tentación del sectarismo. Comprendió que la gobernabilidad no es la imposición de una voluntad sobre el resto, sino el arte de escuchar, componer, pacificar y dar certezas cuando el entorno empuja al caos.

Ese acto de corte no fue una simple maniobra de coyuntura; fue la restitución de la sensatez. Significó colocar la dignidad del pueblo misionero por encima de cualquier estructura o hegemonía personal.

Hoy Misiones habita un tiempo distinto. Habiendo dejado atrás las aguas del Rubicón, no hay espacio para la nostalgia del absolutismo ni para los experimentos Neosl que tensionan la paz social. Lo que plantea el Gobernador Passalacqua es la proyección natural de lo que viene: una Misiones institucionalmente madura, responsable con sus recursos, cercana al esfuerzo del que produce y cuida a las familias de nuestra tierra colorada.

El nudo ya se cortó. Las viejas prácticas quedaron del otro lado del río. Nos toca ahora, a todos los que asumimos el compromiso del servicio público, construir la provincia de la previsibilidad y la esperanza: una Misiones justa, de pie y con la mirada bien puesta en el futuro.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin