El FMI advierte que los fondos soberanos deberán revisar sus inversiones ante los cambios en la economía global
Dan Katz, subdirector gerente del organismo, señaló que la normalización de las tasas de interés, la reconfiguración del comercio internacional y la expansión de la inteligencia artificial están modificando los riesgos de inversión. También reclamó reglas más claras, transparencia y controles para preservar el patrimonio público.
Los fondos soberanos de inversión enfrentan un escenario internacional más complejo, en el que las estrategias tradicionales de diversificación y administración de riesgos podrían dejar de ofrecer las mismas garantías que en el pasado. La normalización de las tasas de interés, los cambios en las cadenas globales de suministro y el avance de la inteligencia artificial están transformando los mercados y obligan a revisar tanto las decisiones de inversión como los mecanismos de gobernanza de estas instituciones.
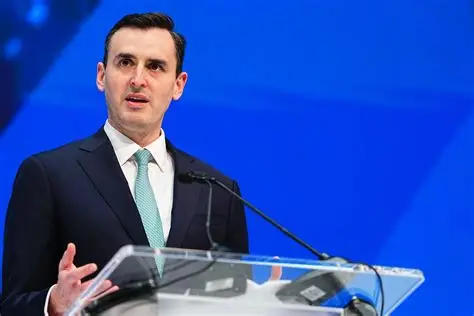
La advertencia fue formulada por Dan Katz, primer subdirector gerente del Fondo Monetario Internacional (FMI), durante la 18ª Reunión Anual del Foro Internacional de Fondos Soberanos de Inversión, realizada en Atenas, Grecia. En su exposición, planteó que estos instrumentos de administración del patrimonio público tienen cada vez más responsabilidades, al mismo tiempo que deben operar en un entorno económico atravesado por transformaciones simultáneas y de evolución incierta.
El diagnóstico parte de una economía mundial que, según el último informe de Perspectivas de la Economía Mundial del FMI, volvió a mostrar una capacidad de resistencia superior a la esperada. Sin embargo, esa resiliencia no se distribuye de manera uniforme: las economías vinculadas al auge de las inversiones tecnológicas tuvieron un desempeño relativamente favorable, mientras que los países importadores de energía que se encuentran fuera de las principales cadenas de suministro tecnológico enfrentaron mayores dificultades.
Para Katz, el desafío no consiste simplemente en asumir que existe más riesgo, sino en reconocer que los activos financieros pueden comportarse de manera diferente a la observada durante las últimas décadas. Esa modificación tiene consecuencias directas para los fondos que administran recursos públicos con objetivos de estabilización fiscal, ahorro intergeneracional o financiamiento de estrategias de desarrollo.
El fin de la etapa de tasas excepcionalmente bajas
Uno de los cambios estructurales identificados por el funcionario es la normalización de las tasas de interés después de un período prolongado de rendimientos excepcionalmente bajos. Durante buena parte de la década de 2010, las políticas monetarias expansivas y las compras de activos por parte de los bancos centrales contribuyeron a comprimir las primas por plazo y reducir los costos de financiamiento de los gobiernos.
Ese escenario comenzó a modificarse después de la pandemia. La suba de las tasas de interés y de las primas por plazo encareció el servicio de la deuda pública y alteró la composición de los compradores de bonos soberanos. Según Katz, los bancos centrales y otros inversores relativamente poco sensibles a los precios perdieron peso relativo frente a participantes más orientados a la rentabilidad, entre ellos los fondos de cobertura.
El incremento de los costos financieros agrega presión sobre presupuestos públicos que ya deben atender demandas crecientes de inversión en defensa, infraestructura, educación, seguridad energética y tecnología. A ese cuadro se suma el aumento del gasto social asociado al envejecimiento de la población en las economías avanzadas.
Para los fondos soberanos, el nuevo escenario obliga a distinguir con mayor precisión entre seguridad, liquidez y riesgo de duración de los títulos públicos. Los rendimientos más elevados pueden generar oportunidades, pero el aumento de la deuda soberana y de los costos de financiamiento también puede modificar el perfil de riesgo de activos que históricamente fueron considerados refugios seguros.
Katz también señaló un cambio en la oferta de instrumentos de largo plazo. Mientras algunos gobiernos están recurriendo a emisiones de deuda de vencimientos más cortos, grandes compañías tecnológicas con elevada calificación crediticia incrementaron sus colocaciones de largo plazo para financiar inversiones. La concentración de esa deuda corporativa en un grupo reducido de empresas vinculadas a un mismo ciclo tecnológico plantea interrogantes sobre su capacidad para sustituir a los bonos soberanos en las carteras de inversores de largo plazo.
Comercio internacional: la diversificación ya no depende solamente de los países
La segunda transformación está vinculada con la reorganización de los flujos comerciales y financieros. El FMI no plantea necesariamente un proceso de desglobalización, sino una modificación de la geografía y de la estructura de la integración económica internacional.
Durante décadas, empresas y gobiernos priorizaron la eficiencia de costos sin diferenciar suficientemente entre eficiencia de corto plazo y capacidad de resistencia frente a interrupciones. Las crisis de las cadenas de suministro, las tensiones geopolíticas y las preocupaciones de seguridad nacional expusieron los costos de esa estrategia.
En adelante, las decisiones de inversión y producción estarán cada vez más condicionadas por la resiliencia y la seguridad de los abastecimientos, además de los costos. Ese cambio introduce una dificultad para los administradores de fondos: una cartera puede parecer diversificada por países, sectores y clases de activos, pero mantener una exposición común a los mismos proveedores, rutas logísticas, insumos energéticos o infraestructuras digitales.
Katz utilizó como ejemplo la posible dependencia simultánea de una empresa industrial europea, una tecnológica asiática y un proveedor estadounidense de servicios en la nube respecto de los mismos semiconductores avanzados, rutas marítimas o sistemas digitales. Una interrupción en alguno de esos puntos críticos podría afectar de manera simultánea inversiones que, desde una clasificación tradicional, parecen independientes.
Por eso, propuso ampliar el concepto de diversificación. No alcanza con analizar dónde cotiza una empresa o a qué sector pertenece: también es necesario identificar los sistemas de los que depende, las jurisdicciones legales en las que opera, sus proveedores, sus redes energéticas y sus vínculos geopolíticos.
La recomposición de los flujos comerciales también puede alterar el destino de los recursos de los fondos soberanos. En países exportadores de energía, por ejemplo, un shock internacional podría impulsar inversiones en infraestructura local para reducir la dependencia de rutas o puntos de estrangulamiento vulnerables. Si esos desembolsos se financian con recursos de los fondos soberanos o con ingresos que normalmente se destinaban a ellos, podría disminuir el volumen de capital invertido en mercados internacionales.
Inteligencia artificial: oportunidades de productividad y concentración de riesgos
La tercera transformación está asociada con el avance acelerado de las herramientas de software y la inteligencia artificial. Katz consideró que esta nueva ola tecnológica puede representar un cambio profundo para la economía mundial, al modificar la manera en que se combinan el capital y el trabajo para generar valor.
Sin embargo, planteó dos interrogantes centrales: cuál será la magnitud efectiva de las ganancias de productividad y quiénes serán sus principales beneficiarios. Los retornos podrían concentrarse en los desarrolladores de modelos, las empresas de semiconductores y los países que ocupan posiciones centrales en las cadenas tecnológicas, o distribuirse de manera más amplia entre gobiernos, compañías y hogares que incorporen esas herramientas.
La concentración de inversiones en un grupo reducido de empresas y en la infraestructura física y digital que las sostiene introduce nuevos riesgos para los fondos soberanos. La exposición excesiva a las mismas compañías y a una única expectativa sobre el futuro de la computación podría convertir una cartera aparentemente diversificada en una apuesta concentrada sobre el éxito de un mismo ciclo tecnológico.
El funcionario advirtió que una eventual decepción respecto de los resultados de esas inversiones podría tener efectos complejos. Las empresas que hoy se benefician del aumento del gasto de capital podrían sufrir una corrección si los retornos no alcanzan las expectativas o no compensan los costos de depreciación de sus activos. Al mismo tiempo, una reducción de las inversiones podría mejorar paradójicamente el flujo de caja de algunas compañías.
También consideró incierto el impacto sobre los mercados cambiarios, especialmente sobre el dólar. Históricamente, la moneda estadounidense tendió a fortalecerse tanto cuando los activos de ese país tuvieron un desempeño superior como durante episodios de tensión internacional, cuando los inversores buscaron refugio. Sin embargo, una corrección en las expectativas sobre la productividad tecnológica de Estados Unidos podría presionar sobre el dólar, mientras que una crisis global que provocara una búsqueda de activos seguros podría impulsarlo al alza.
La consecuencia para los administradores de fondos es que las coberturas financieras basadas en relaciones históricas entre activos tecnológicos y monedas podrían dejar de funcionar como se esperaba. Por eso, Katz recomendó no abandonar los modelos de riesgo, sino utilizarlos con mayor prudencia, ampliar los escenarios de estrés, identificar dependencias compartidas y revisar las estrategias con más frecuencia.
La liquidez también adquiere un papel central. Los fondos necesitan conservar recursos suficientes para responder a episodios de tensión financiera o a situaciones geopolíticas que dificulten la venta de activos internacionales o la repatriación de sus rendimientos. Esta necesidad se vuelve más relevante a medida que aumentan las inversiones directas, las operaciones conjuntas y la exposición a mercados privados, especialmente en infraestructura informática y tecnológica.
La gobernanza: administrar el patrimonio público y no solamente aumentar activos
Más allá de las decisiones financieras, Katz puso el foco en la calidad institucional de los fondos soberanos. Sostuvo que una administración adecuada puede contribuir a preservar la riqueza nacional, fortalecer la capacidad de respuesta ante shocks y estabilizar las cuentas públicas. En cambio, una gobernanza deficiente puede convertirlos en una fuente adicional de vulnerabilidad.
En ese punto, reivindicó la vigencia de los Principios de Santiago, el marco internacional de buenas prácticas de gobernanza, transparencia y rendición de cuentas promovido por el Foro Internacional de Fondos Soberanos de Inversión.
El primer aspecto que destacó es la necesidad de analizar estos instrumentos como parte del balance general del sector público. El valor de un fondo no debería evaluarse de manera aislada, sino en relación con la deuda estatal, las empresas públicas y las obligaciones futuras del gobierno.
La diferencia es relevante: aumentar los activos de un fondo soberano no necesariamente significa que un país sea más rico. Katz planteó el caso de gobiernos que mantienen aportes a sus fondos mientras financian déficits mediante endeudamiento a tasas más elevadas. Si el costo de la deuda supera los retornos ajustados por riesgo de las inversiones, el resultado puede ser un incremento del patrimonio financiero del fondo acompañado por un deterioro de la posición fiscal consolidada.
El objetivo, sostuvo, debe ser fortalecer la riqueza pública neta y no solamente el valor bruto de los activos administrados. Esta perspectiva exige integrar las decisiones de inversión con la política fiscal, monetaria y financiera del país.
El segundo desafío es establecer con claridad los objetivos domésticos y estratégicos de los fondos. Cada vez más gobiernos incorporan mandatos de desarrollo, seguridad económica o inversión tecnológica, además de la búsqueda de rentabilidad financiera. Esa orientación puede responder a necesidades legítimas, pero también aumenta las exigencias de transparencia y control.
Katz advirtió que respaldar empresas nacionales puede implicar menores retornos financieros o afectar la competencia interna. Del mismo modo, financiar proyectos directamente puede transformar a un fondo soberano en un canal de gasto cuasifiscal, es decir, en una estructura paralela al presupuesto que reduzca el control legislativo y dificulte conocer la verdadera situación de las cuentas públicas.
La inversión doméstica tampoco debería debilitar la función de protección que cumplen estos fondos. Si una proporción excesiva de los recursos queda vinculada a la economía nacional, una crisis local podría afectar simultáneamente la actividad, las cuentas fiscales y el patrimonio destinado a amortiguar sus consecuencias.
El funcionario aclaró que los objetivos financieros, estratégicos y de desarrollo no son necesariamente incompatibles. Sin embargo, recomendó establecer mandatos comerciales explícitos, parámetros de rendimiento verificables y reglas estrictas para prevenir conflictos de intereses. Los objetivos no comerciales, además, deberían identificarse y cuantificarse, y en determinados casos podrían gestionarse mediante estructuras institucionales separadas.
Reglas legales, transparencia y respaldo ciudadano
La tercera prioridad institucional planteada por Katz es construir salvaguardas legales antes de que aparezcan las presiones políticas o fiscales. La legislación debería definir el propósito del fondo, los usos permitidos de sus recursos, las autoridades habilitadas para autorizar retiros y los procedimientos para modificar su mandato.
También consideró necesario que las excepciones ante situaciones extraordinarias sean acotadas y establezcan un mecanismo de retorno a las reglas habituales. Los retiros deberían canalizarse a través del presupuesto público, mientras que cualquier cambio en los objetivos institucionales tendría que responder a una decisión explícita y sujeta a rendición de cuentas.
La transparencia y la supervisión legislativa son componentes centrales de ese esquema. Para el FMI, la legitimidad de los fondos soberanos no depende únicamente de su respaldo legal, sino también de la comprensión y el apoyo de la sociedad.
En un contexto de restricciones presupuestarias y aumento del costo de vida, los ciudadanos pueden cuestionar con mayor intensidad por qué los ahorros públicos se invierten en el exterior mientras existen necesidades de financiamiento dentro del país. Por eso, los gobiernos y los administradores deben explicar para qué existe cada fondo, cómo contribuye a los objetivos nacionales y cuánto cuestan las decisiones que se apartan de los criterios estrictamente comerciales.
El planteo de Katz deja una conclusión que trasciende la coyuntura financiera: la capacidad de adaptación de los fondos soberanos dependerá tanto de su estrategia de inversión como de la solidez de las instituciones que los administran. En un escenario de tasas más elevadas, cadenas de suministro reconfiguradas y cambios tecnológicos acelerados, preservar el patrimonio público exige combinar gestión de riesgos, reglas previsibles y mecanismos de control capaces de sostener la confianza ciudadana.
Al cerrar su exposición en Atenas, el funcionario recurrió al concepto griego de phronesis, entendido como sabiduría práctica. La idea resume el desafío que enfrentan estas instituciones: las reglas establecen los límites de actuación, pero la capacidad de decidir con criterio resulta determinante cuando las condiciones económicas cambian y las certezas del pasado dejan de ser suficientes.