Luis Caputo

El Gobierno actualiza los haberes militares y fija una nueva escala salarial desde septiembre

Compartí esta noticia !

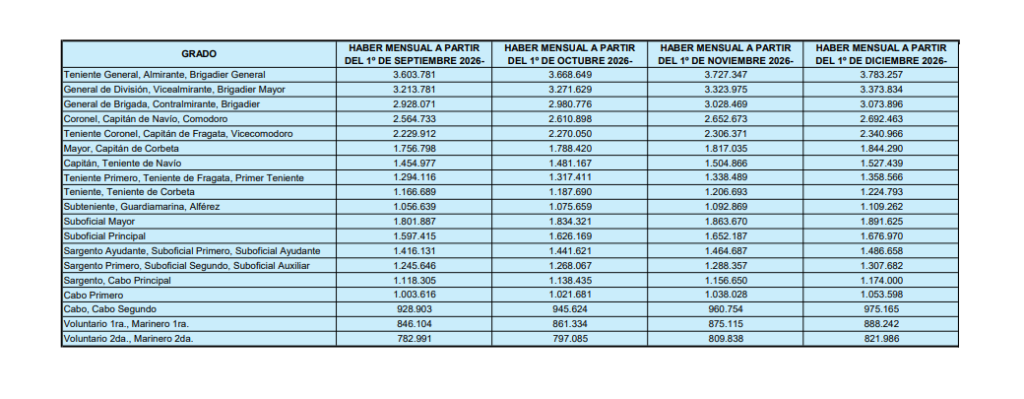
El Gobierno nacional dispuso una actualización de los haberes del personal militar de las Fuerzas Armadas y de la Policía de Establecimientos Navales, con una nueva escala que comienza a regir desde septiembre de 2026 y contempla incrementos sucesivos durante los últimos cuatro meses del año. La medida fue formalizada mediante la Resolución Conjunta 44/2026, firmada por el ministro de Economía, Luis Caputo, y el ministro de Defensa, teniente general Carlos Alberto Presti.

La decisión se inscribe en la pauta de incrementos salariales acordada para la Administración Pública Nacional para septiembre, octubre, noviembre y diciembre. Según los fundamentos de la resolución, el objetivo es actualizar las remuneraciones y preservar el poder adquisitivo del personal, contemplando además las diferencias asociadas a jerarquías, grados, responsabilidades y exigencias propias de la función militar.

La normativa establece que los nuevos haberes serán atendidos con los créditos correspondientes a las subjurisdicciones del Presupuesto General de la Administración Pública Nacional asignadas al Ministerio de Defensa. De esta manera, la actualización salarial queda incorporada al esquema presupuestario vigente y no implica la creación de una partida específica por fuera de los créditos correspondientes.

La resolución alcanza al personal militar de las Fuerzas Armadas y, mediante una escala específica, al personal de la Policía de Establecimientos Navales. En este último caso, el anexo oficial establece los importes correspondientes a cada jerarquía para septiembre, octubre, noviembre y diciembre.

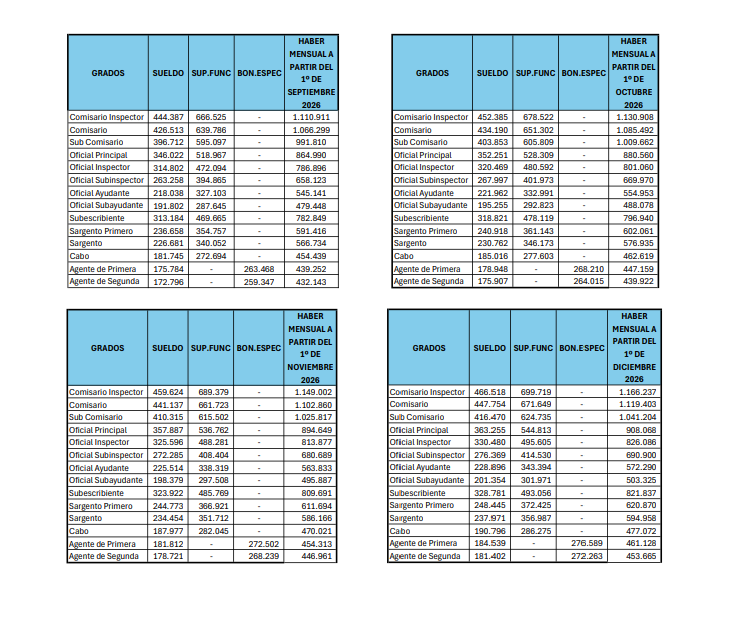
Para septiembre, el haber mensual de un Comisario Inspector de la Policía de Establecimientos Navales queda fijado en $1.110.911, mientras que el de un Comisario asciende a $1.066.299 y el de un Subcomisario a $991.810. En los grados inferiores, el haber alcanza $864.990 para un Oficial Principal, $786.896 para un Oficial Inspector y $658.123 para un Oficial Subinspector. La escala también fija $545.141 para un Oficial Ayudante y $479.448 para un Oficial Subayudante.

La actualización continúa en octubre y noviembre, con nuevos valores para cada jerarquía. Para diciembre, el haber mensual de un Comisario Inspector llegará a $1.166.237, mientras que el de un Comisario será de $1.119.403 y el de un Subcomisario de $1.041.204. Para un Oficial Principal se establece un haber de $908.068 y para un Oficial Inspector, $826.086.

En los grados inferiores, la escala de diciembre fija un haber de $690.900 para un Oficial Subinspector, $572.290 para un Oficial Ayudante y $503.325 para un Oficial Subayudante. Para el personal identificado como Subescribiente, el importe asciende a $821.837, mientras que para Sargento Primero se establece en $620.870 y para Sargento en $594.958.

El esquema también alcanza a los agentes de la Policía de Establecimientos Navales. En diciembre, el haber mensual queda establecido en $461.128 para un Agente de Primera y en $453.665 para un Agente de Segunda.

La resolución incorpora así una actualización escalonada en lugar de una modificación salarial concentrada en un único mes. El mecanismo permite trasladar a las escalas específicas del Ministerio de Defensa la pauta general acordada para el sector público nacional, aunque preservando las particularidades de un régimen que distingue remuneraciones según grado y función.

El componente presupuestario adquiere especial relevancia porque la medida se implementa en un contexto de administración del gasto público bajo criterios de equilibrio fiscal. La propia resolución establece que el financiamiento deberá realizarse con los créditos ya correspondientes a las respectivas subjurisdicciones del Ministerio de Defensa, por lo que el impacto fiscal deberá absorberse dentro de las asignaciones presupuestarias vigentes.

Desde una perspectiva institucional, la actualización busca sostener la relación entre remuneración, jerarquía y responsabilidad dentro de las Fuerzas Armadas y de la Policía de Establecimientos Navales. La medida también refleja la utilización de la política salarial de la Administración Pública Nacional como referencia para actualizar regímenes específicos.

La nueva escala comenzará a regir desde septiembre y tendrá sucesivas modificaciones en octubre, noviembre y diciembre. El detalle completo de los importes por grado forma parte de los anexos de la Resolución Conjunta 44/2026 publicada en el Boletín Oficial.
Compartí esta noticia !

Caputo llevó al G20 el rumbo económico argentino y se reunió con Georgieva

Compartí esta noticia !

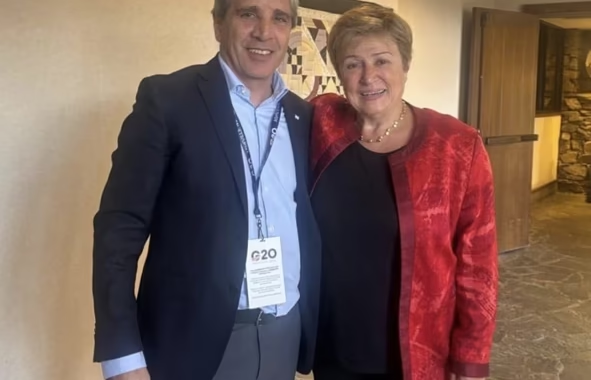
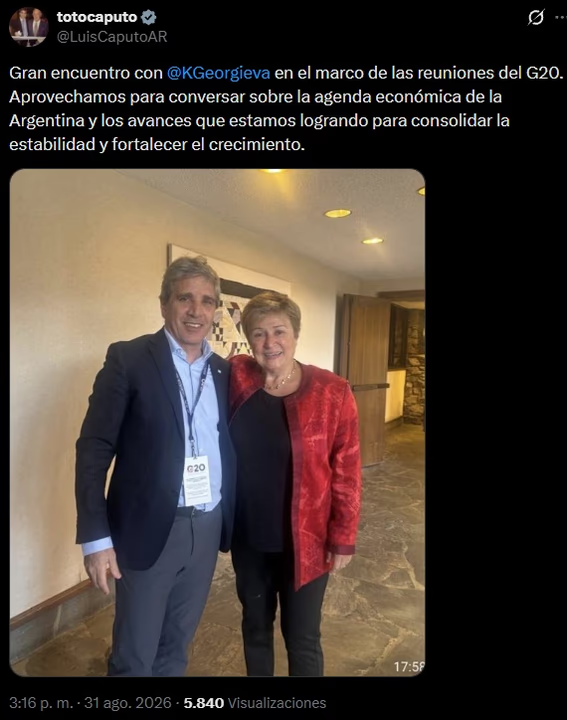
El ministro de Economía, Luis “Toto” Caputo, se reunió en Estados Unidos con la directora gerente del Fondo Monetario Internacional (FMI), Kristalina Georgieva, en la antesala de una nueva reunión del G20. El encuentro estuvo centrado en la agenda económica argentina y en los avances que el Gobierno busca consolidar en materia de estabilidad y crecimiento.

“Gran encuentro con Kristalina Georgieva en el marco de las reuniones del G20. Aprovechamos para conversar sobre la agenda económica de la Argentina y los avances que estamos logrando para consolidar la estabilidad y fortalecer el crecimiento”, señaló Caputo a través de su cuenta de X.

La reunión adquiere relevancia porque se produce mientras el Gobierno intenta sostener ante los principales actores financieros internacionales el programa económico implementado desde la llegada de Javier Milei a la Presidencia. El equilibrio fiscal, la estabilidad monetaria y las reformas estructurales constituyen los ejes que la delegación argentina busca presentar como señales de continuidad del rumbo económico.

La agenda argentina frente a las principales economías

Caputo participa de las reuniones de ministros de Finanzas y presidentes de bancos centrales del G20, donde expondrá sobre la evolución de la economía argentina y los lineamientos de la política económica oficial.

El ministro está acompañado por el presidente del Banco Central, Santiago Bausili, y el secretario de Política Económica, José Luis Daza. La delegación argentina buscará instalar la recuperación de la estabilidad macroeconómica como uno de los principales resultados del programa oficial y, al mismo tiempo, explicar la estrategia para sostener el crecimiento.

El temario internacional incorpora además cuestiones vinculadas con la evolución de la economía mundial, la deuda soberana, los desequilibrios globales, la educación financiera y la prevención del fraude. Para la Argentina, el escenario representa una oportunidad para sostener el diálogo con organismos multilaterales y gobiernos de las principales economías.

El encuentro con Georgieva se inscribe precisamente en esa estrategia. El FMI constituye uno de los principales interlocutores externos de la política económica argentina y el vínculo con el organismo resulta relevante para la evaluación internacional del programa fiscal y monetario.

Búsqueda de respaldo en Washington

Durante su estadía en Estados Unidos, Caputo también procura mantener un encuentro con el secretario del Tesoro estadounidense, Scott Bessent. El contacto cobra especial importancia por el respaldo que la administración de Donald Trump brindó durante el último año al programa económico argentino.

Ese vínculo también quedó asociado al apoyo financiero estadounidense que permitió al Gobierno atravesar períodos de tensión en los mercados y reforzar su posición frente a las presiones financieras.

Por eso, la agenda de Caputo excede la participación protocolar en el G20. El objetivo es mostrar ante los principales actores económicos internacionales que el Gobierno mantiene el compromiso con el equilibrio fiscal y la estabilidad monetaria, mientras busca profundizar las reformas económicas.

Para el ministro, el desafío consiste ahora en convertir esa estabilización en una plataforma de crecimiento sostenido. El mensaje que llevará al G20 combina así dos dimensiones: defender los resultados alcanzados desde el inicio de la gestión de Milei y mantener abierto el respaldo internacional necesario para avanzar con la siguiente etapa del programa económico.

Compartí esta noticia !

El Gobierno intervino COVIARA por 180 días para acelerar su transformación en Sociedad Anónima

Compartí esta noticia !

El Gobierno nacional dispuso la intervención por 180 días hábiles de la empresa estatal Construcción de Vivienda para la Armada (COVIARA), en la órbita del Ministerio de Defensa, con el objetivo de destrabar y completar un proceso de transformación societaria que permanece inconcluso desde 2025. La medida concentra en un interventor las facultades de administración y representación necesarias para avanzar hacia la conversión de la empresa en una sociedad anónima unipersonal y su posterior fusión con Playas Ferroviarias de Buenos Aires.

La decisión fue establecida mediante el Decreto 817/2026, firmado el 27 de agosto por el presidente Javier Milei, el ministro de Defensa, teniente general Carlos Alberto Presti, y el ministro de Economía, Luis Caputo. La intervención comenzó a regir desde el mismo día de su dictado y tendrá una duración de 180 días hábiles.

El Ejecutivo justificó la intervención en una situación de vacancia e integración incompleta del directorio de COVIARA que, según los fundamentos del decreto, dificulta la adopción y ejecución coordinada de las decisiones necesarias para completar la transformación y posterior fusión de la empresa. La presidencia del directorio se encontraba vacante desde la renuncia aceptada a partir del 31 de marzo de 2026, mientras que también permanecían sin cubrirse otros cargos de directores.

El problema adquiere relevancia porque el proceso de reconversión ya había sido definido por el Decreto 117/2025. Aquella norma dispuso transformar COVIARA, originalmente una empresa del Estado, en COVIARA S.A.U. y posteriormente avanzar con su fusión por absorción por parte de Playas Ferroviarias de Buenos Aires S.A., lo que implicaría la disolución de COVIARA sin liquidación.

Sin embargo, a más de un año y medio de esa decisión, el proceso todavía no había llegado a su conclusión. El nuevo decreto señala que permanecían pendientes actuaciones societarias, registrales, patrimoniales, contables, contractuales, administrativas y operativas necesarias para perfeccionar la transformación y concretar la fusión.

En ese contexto, la intervención funciona como una herramienta para concentrar la conducción y evitar que la falta de autoridades plenamente constituidas continúe demorando el proceso. El Gobierno sostiene que la naturaleza y complejidad de los actos pendientes requieren una conducción con responsabilidad ejecutiva directa y capacidad suficiente para tomar decisiones de manera inmediata.

El Ejecutivo designó como interventor al capitán de navío Marcial Eduardo Pérez, quien tendrá durante los 180 días hábiles el ejercicio exclusivo de la administración y representación de COVIARA y de su continuadora COVIARA S.A.U. También asumirá las competencias que correspondan al directorio, incluidas las obligaciones que el Decreto 117/2025 había asignado a ese órgano.

Las facultades otorgadas son amplias. El interventor podrá realizar los actos jurídicos, administrativos, societarios, registrales, patrimoniales, contables, financieros y operativos que resulten necesarios para completar la transformación y la posterior fusión. Entre otras atribuciones, podrá designar y remover funcionarios y personal, contratar servicios y resolver o rescindir contratos existentes vinculados con la continuidad de las prestaciones de la sociedad o de terceros.

El decreto aclara que esa enumeración no es limitativa. La amplitud de las facultades busca evitar que nuevos obstáculos administrativos o societarios impidan alcanzar el objetivo fijado por el Ejecutivo: completar la reconversión de COVIARA y avanzar con su absorción por Playas Ferroviarias de Buenos Aires.

La medida también establece un esquema de supervisión compartida. El Ministerio de Defensa y la Unidad Ejecutora Especial Temporaria “Agencia de Transformación de Empresas Públicas”, dependiente del Ministerio de Economía, estarán facultados para supervisar la intervención y dictar las normas complementarias o aclaratorias necesarias para su implementación.

El caso de COVIARA se inscribe en el proceso de transformación de empresas estatales impulsado por el Gobierno a partir del Decreto de Necesidad y Urgencia 70/2023 y la Ley de Bases 27.742. El DNU modificó el régimen de funcionamiento de las empresas del Estado y estableció que las sociedades o empresas con participación estatal se transformaran en sociedades anónimas bajo la Ley General de Sociedades. La Ley de Bases, a su vez, otorgó herramientas al Poder Ejecutivo para avanzar sobre empresas y sociedades comprendidas en el sector público nacional.

En el caso específico de COVIARA, la intervención no dispone una nueva transformación ni modifica el destino societario establecido previamente. Su finalidad es ejecutar una decisión que ya había sido adoptada: completar la conversión en sociedad anónima unipersonal y concretar posteriormente la fusión por absorción con Playas Ferroviarias de Buenos Aires.

El dato central, por lo tanto, no es solamente la intervención de una empresa vinculada al área de Defensa, sino el reconocimiento explícito de que un proceso de transformación estatal iniciado en 2025 todavía no había podido completarse por la falta de una conducción plenamente integrada. El Gobierno optó ahora por reemplazar transitoriamente el esquema ordinario de administración por una conducción unipersonal con facultades ampliadas.

Desde una perspectiva de gestión pública, la medida apunta a resolver un problema concreto: transformar una decisión normativa en una operación societaria efectiva. El resultado dependerá de que durante los próximos 180 días hábiles puedan completarse los trámites, transferencias, decisiones contractuales y actuaciones registrales pendientes y, finalmente, materializarse la fusión prevista.

El desafío será convertir la intervención en una herramienta de cierre y no en una nueva instancia de transición. El propio decreto establece un objetivo preciso y un plazo determinado: terminar la transformación de COVIARA y avanzar con su absorción por Playas Ferroviarias de Buenos Aires. En ese sentido, los próximos meses permitirán medir si la concentración de facultades consigue destrabar un proceso que permanecía pendiente desde 2025.

Compartí esta noticia !

Créditos hipotecarios: quiénes podrán acceder y cuánto deberán ganar

Compartí esta noticia !

El diseño elegido busca separar el fondeo del riesgo crediticio. El Fondo de Garantía de Sustentabilidad no otorgará directamente los préstamos hipotecarios ni asumirá el riesgo de los tomadores.

Los recursos serán canalizados a través de licitaciones de depósitos a plazo fijo ajustables por UVA, con vencimientos de entre uno y cinco años. Los bancos que accedan a esos fondos serán los encargados de transformarlos en créditos hipotecarios destinados exclusivamente a la adquisición, construcción, ampliación o refacción de la primera vivienda.

La lógica económica detrás del mecanismo apunta a uno de los principales obstáculos para el desarrollo del mercado hipotecario argentino: la escasez de fondeo de largo plazo. Al ofrecer recursos UVA con vencimientos más extensos, el Gobierno pretende mejorar la capacidad de los bancos para prestar a 15, 20 o 25 años.

El programa contará con un cupo total de $2 billones, que será colocado progresivamente mediante licitaciones de $200.000 millones. La primera convocatoria está prevista para la próxima semana y funcionará también como una primera prueba del interés de las entidades financieras.

Cada banco podrá captar hasta el 20% del monto ofrecido en cada licitación y dispondrá de 90 días para aplicar los recursos a nuevos préstamos hipotecarios.

Créditos de hasta 150.000 UVA y tasa máxima de UVA + 7,5%

Las condiciones anunciadas establecen que los préstamos deberán tener un plazo mínimo de 15 años, mientras que el monto máximo será de 150.000 UVA por crédito.

La tasa tendrá un techo de UVA más 7,5% anual, una condición relevante porque determinará, junto con el valor de la propiedad, el porcentaje financiado y los ingresos del grupo familiar, el nivel de la cuota inicial.

El objetivo oficial es que los $2 billones permitan financiar operaciones para entre 17.000 y 18.000 familias.

Caputo presentó un ejemplo para dimensionar el nivel de ingresos requerido. Para adquirir una propiedad valuada en US$106.667, una familia debería acreditar ingresos mensuales por aproximadamente $3.460.391 y afrontar una cuota inicial de $865.089.

En el ejercicio presentado por Economía, el préstamo tendría un plazo de 25 años y una tasa de UVA más 7%.

El ejemplo también expone uno de los límites del regreso del crédito hipotecario: aun con mayor disponibilidad de fondos, la relación entre salarios, valor de las propiedades y cuota continúa siendo determinante para definir qué hogares pueden efectivamente acceder al financiamiento.

Caputo puso el anuncio en perspectiva internacional y señaló que el crédito hipotecario argentino mantiene una profundidad muy inferior a la observada en otros países.

“El stock de créditos hipotecarios en Argentina apenas representa dos puntos de producto. Para darles una idea, en Chile representa aproximadamente el 27%. En países más desarrollados como Estados Unidos, llegó a representar el 75%. Entonces, hay un margen de crecimiento realmente muy, muy grande”, sostuvo.

La comparación refleja uno de los problemas estructurales de la economía argentina: la dificultad para construir un mercado financiero capaz de canalizar ahorro hacia préstamos de muy largo plazo.

Décadas de inflación elevada, crisis bancarias, defaults, pesificaciones y cambios en las reglas de juego redujeron la disponibilidad de depósitos y activos financieros con horizontes compatibles con créditos hipotecarios de 20 o 30 años.

Precisamente allí aparece el FGS como proveedor de liquidez de mayor plazo.

El ministro buscó despejar uno de los interrogantes centrales del anuncio: qué riesgo asumen los recursos previsionales administrados por el FGS.

Según explicó, el Fondo no financiará directamente a los compradores ni evaluará su capacidad de pago. Esa responsabilidad continuará exclusivamente en manos de las entidades financieras.

“La función del FGS no es correr ningún riesgo crediticio de personas humanas, es el trabajo de los bancos. El FGS simplemente provee de liquidez a los bancos y son los bancos encargados de dar el crédito, evaluar ese crédito y correr las consecuencias naturales de ese negocio”, afirmó Caputo.

El mecanismo consiste, entonces, en extender el horizonte de las colocaciones que realiza el Fondo.

“Lo que se va a estar haciendo es extender el plazo de estos plazos fijos, hacer licitaciones transparentes con los bancos para extender los plazos de estos plazos fijos entre un año y cinco años. Y esto le va a permitir a los bancos poder acelerar mucho más fuertemente el nivel de créditos hipotecarios”, explicó.

Para el Gobierno, el problema de fondo excede al mercado inmobiliario y está relacionado con la histórica ausencia de ahorro doméstico de largo plazo.

“Todos los que somos un poco más grandes hemos visto desde un plan Bonex hasta corralito, hasta expropiaciones, defaults y todo. Todo eso siempre generó, gatilló una crisis en el corto plazo, pero además generó un efecto muy negativo en el mediano y largo plazo, que es que la gente desconfíe de nuestras instituciones, desconfíe de nuestra moneda, desconfíe de nuestros políticos”, sostuvo.

Y agregó que, como consecuencia, “nunca se llegó a generar en Argentina un desarrollo de ahorro de largo plazo ni de mercado de capitales”.

El programa intenta avanzar sobre esa restricción sin recrear un sistema de préstamos hipotecarios otorgados directamente por el Estado. El FGS aportará fondeo; los bancos prestarán, seleccionarán a los clientes y asumirán el riesgo crediticio.

El éxito del esquema dependerá, sin embargo, de varias variables simultáneas: la demanda de los bancos en las licitaciones, el costo financiero final, la evolución de la UVA, los salarios, el precio de las propiedades y, fundamentalmente, la continuidad de un escenario macroeconómico que permita sostener contratos de largo plazo.

Los $2 billones representan una inyección relevante para un mercado hipotecario todavía pequeño, aunque el objetivo de alcanzar hasta 18.000 hogares muestra también la dimensión del desafío habitacional y financiero.

La primera licitación por $200.000 millones será, en ese sentido, el primer termómetro concreto para medir cuánto apetito existe entre los bancos por captar fondeo UVA de largo plazo y convertirlo en nuevas hipotecas.

Durante la presentación, el ministro también aprovechó para defender la marcha del programa económico y cuestionar el diagnóstico de la oposición.

“La Argentina viene creciendo por encima de los niveles de la OCDE, el producto en niveles récord, el consumo en niveles récord, exportaciones también en niveles récord y no solo del agro y minería sino también de pymes. El escenario que se trata de vender desde la oposición es lo opuesto al que está ocurriendo”, afirmó.

Caputo sostuvo además que, en sus conversaciones con empresarios, el principal interrogante pasó de las variables económicas al escenario electoral de 2027.

“Hoy el riesgo que plantea la mayoría de las industrias es el electoral. Me junto todo el tiempo con las diferentes industrias. Cuando se les pregunta su mayor preocupación, su única preocupación es la reelección”, señaló.

Finalmente, vinculó esa incertidumbre con la posibilidad de un regreso del kirchnerismo al poder, escenario que descartó: “Es natural porque del otro lado hay evidencia empírica que sería volver al infierno y entiendo la preocupación. Más allá de que para mí hay 0% de probabilidad de que vuelva el kirchnerismo”.

Compartí esta noticia !

Caputo apeló a la justicia social para defender el uso del FGS para dar nuevos créditos hipotecarios

Compartí esta noticia !

Durante la presentación, el funcionario aseguró que facilitar el acceso a una vivienda “hace a la justicia social”.

“Para este Gobierno, los créditos hipotecarios son una prioridad por diferentes razones. Una, porque hace a la justicia social”, afirmó Caputo durante la conferencia de prensa en la que explicó el funcionamiento del esquema.

El concepto elegido por el titular del Palacio de Hacienda tiene una fuerte carga política e histórica. La justicia social es una de las tres banderas tradicionales del justicialismo, junto con la independencia económica y la soberanía política, y durante décadas fue utilizada por el peronismo para justificar políticas de ampliación de derechos y una mayor intervención estatal.

Caputo, uno de los principales referentes económicos de un Gobierno que cuestiona buena parte de la doctrina peronista y reivindica las ideas liberales, recurrió a esa expresión para sostener que una persona con empleo debería poder comprar una propiedad sin tener que ahorrar durante varias décadas.

“Nada más justo que una persona que tiene trabajo tenga acceso a una vivienda y no tenga que esperar 30 o 40 años para ahorrar y poder comprarla”, planteó el ministro.

“Negocio para pocos”

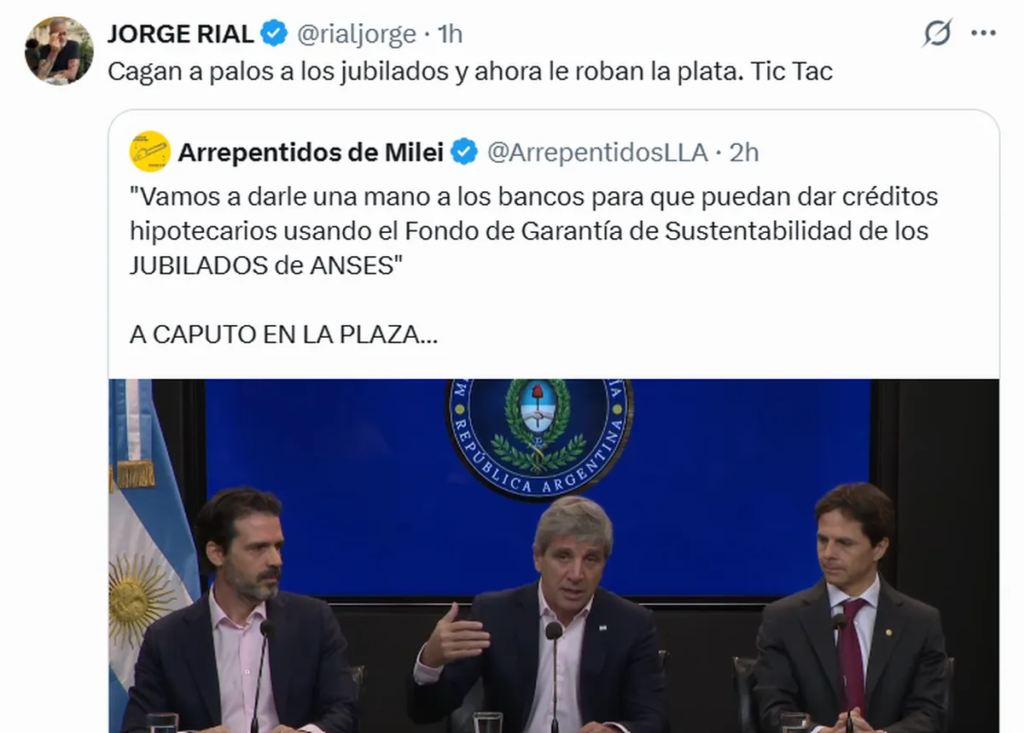
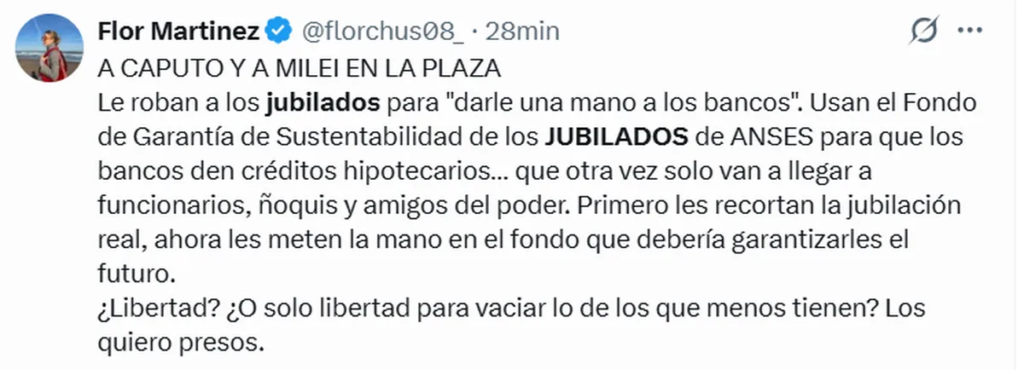
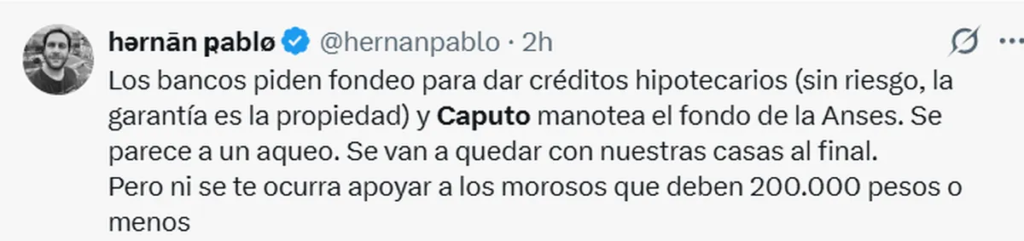
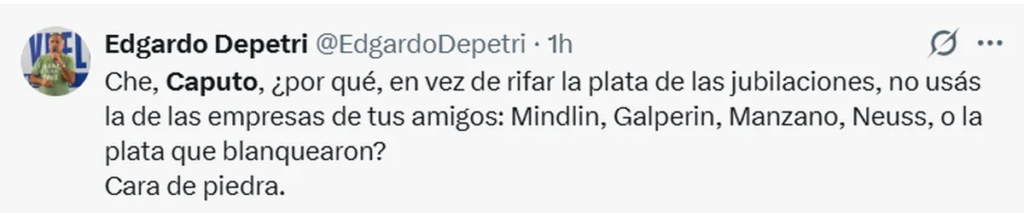
El anuncio del ministro de Economía, Luis Caputo, sobre un programa de créditos hipotecarios utilizando el Fondo de Garantía de Sustentabilidad (FGS) de la ANSES está generando muchísimas repercusiones negativas. Desde la oposición, pero también periodistas y usuarios de las redes sociales, criticaron esta medida.

El cuestionamiento principal tiene que ver con el uso del Fondo de los jubilados, pero también con los requisitos para acceder a dichos créditos que los hace prácticamente inalcanzable para la clase trabajadora. Muchos coinciden que es “negocio para pocos” y que es “sarasa para la tribuna”.

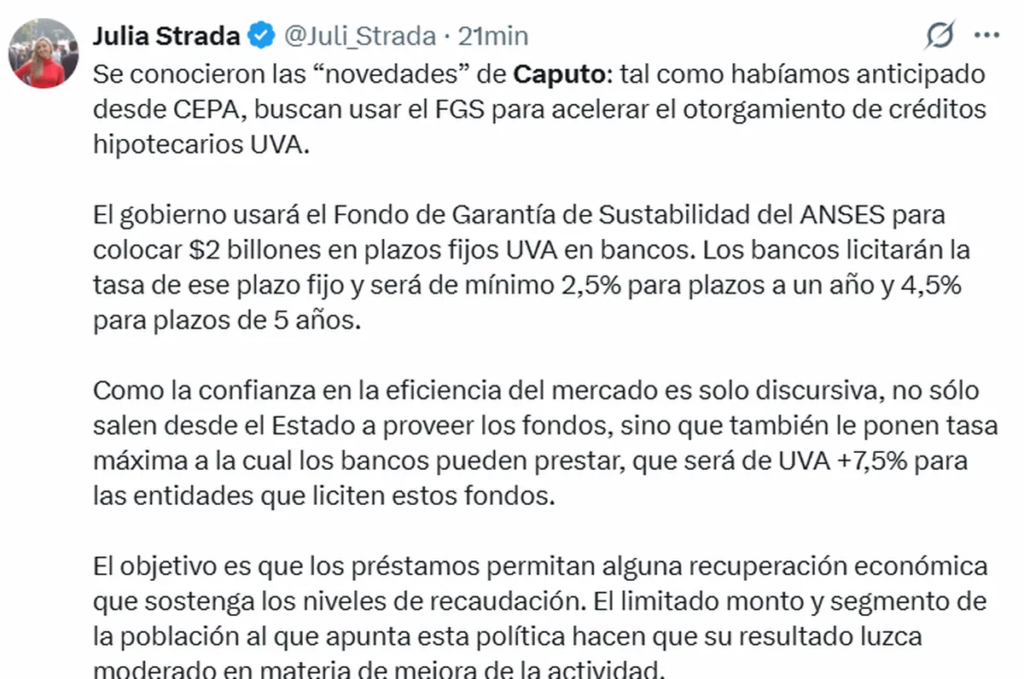
“El limitado monto y segmento de la población al que apunta esta política hacen que su resultado luzca moderado en materia de mejora de la actividad”, aseguró Julia Strada, diputada de Unión por la Patria y directora de CEPA.

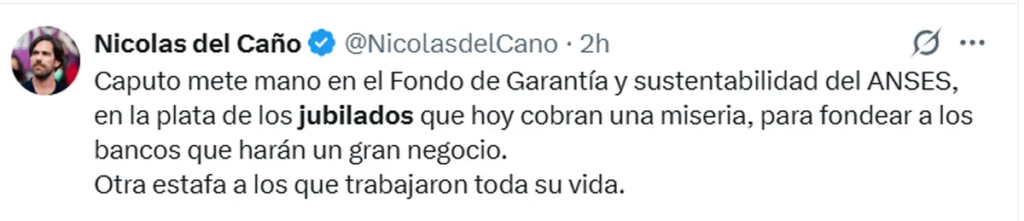
Desde la Izquierda, el diputado Nicolás del Caño fue uno de los que criticó duramente el anuncio: “Caputo mete mano en el Fondo de Garantía y sustentabilidad del ANSES, en la plata de los jubilados que hoy cobran una miseria, para fondear a los bancos que harán un gran negocio. Otra estafa a los que trabajaron toda su vida”.

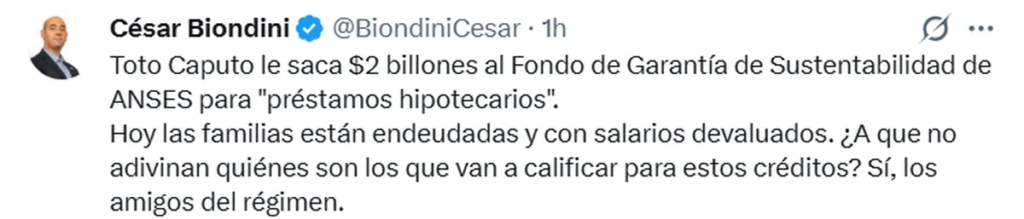
Desde el Frente Patriótico, César Biondini también fue muy crítico: “¿A que no adivinan quiénes son los que van a calificar para estos créditos? Sí, los amigos del régimen”, lanzó en X.

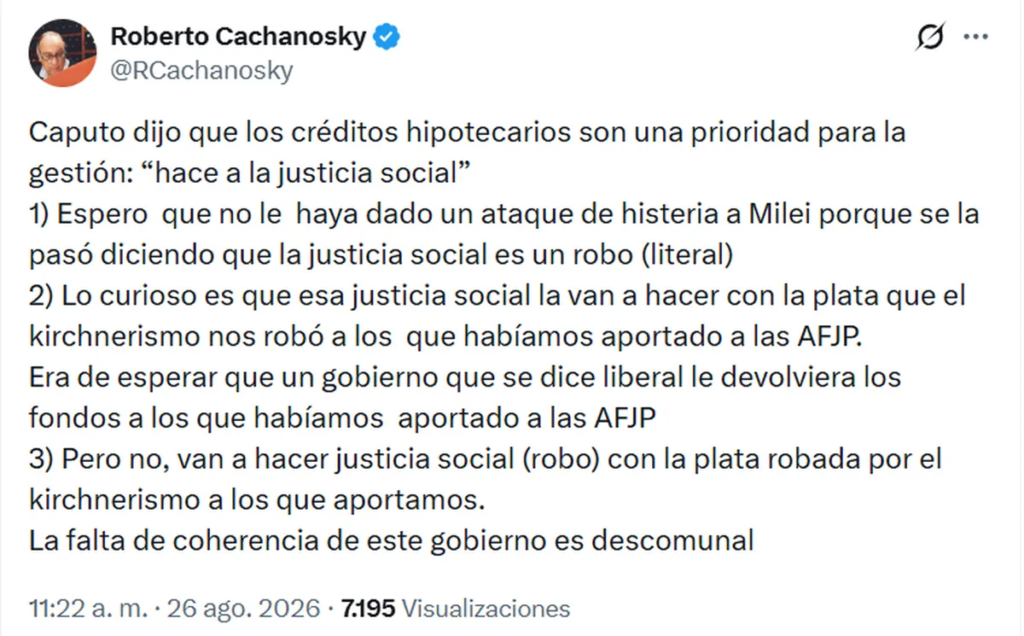
También varios economistas dieron su opinión tras el anuncio de Luis Caputo, como Roberto Cachanosky:

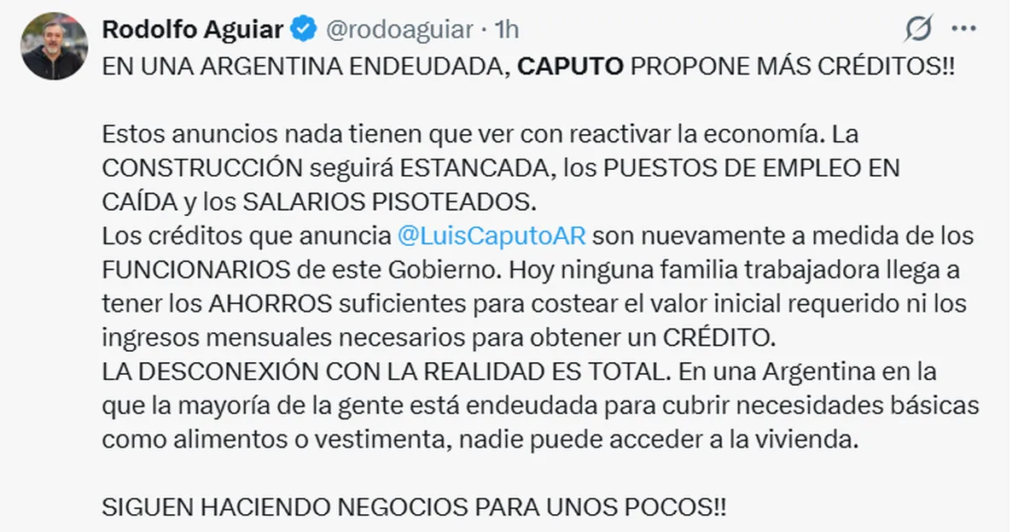
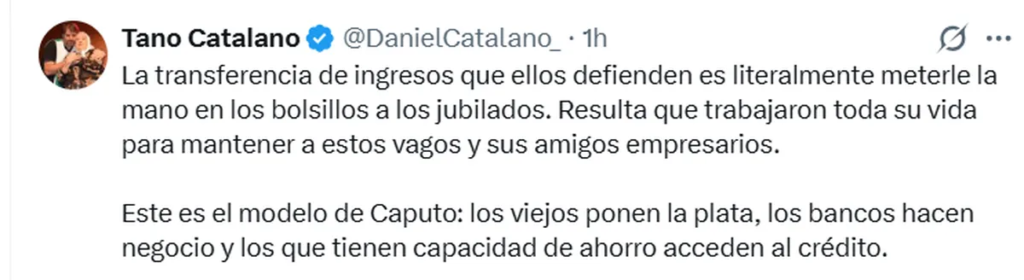
Desde el sindicalismo también lanzaron duras críticas, como el secretario de ATE Nacional, Rodolfo Aguiar, y el secretario de ATE Capital, Daniel Catalano.

En la red social X no cesan las repercusiones tras el anuncio de Luis Caputo. 

Cómo funcionarán los nuevos créditos hipotecarios UVA

El programa anunciado por el Ejecutivo utilizará recursos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES para mejorar el fondeo de los bancos y aumentar la oferta de préstamos destinados a la compra de la primera vivienda.

El Gobierno pondrá a disposición de las entidades financieras un total de $2 billones, equivalentes a unos US$1.500 millones, mediante licitaciones de depósitos a plazo fijo ajustados por UVA.

Los bancos podrán acceder a esos fondos por períodos de uno o cinco años. La tasa mínima será de UVA más 2,5% para las colocaciones a un año y de UVA más 4,5% para aquellas pactadas a cinco años.

A partir de ese fondeo, las entidades deberán ofrecer créditos hipotecarios con una tasa máxima de UVA más 7,5%, un plazo mínimo de devolución de 15 años y un límite de hasta 150.000 UVA por operación.

El dinero solamente podrá emplearse para financiar la adquisición de una primera vivienda. Además, el Banco Central controlará que los recursos entregados a las entidades sean destinados efectivamente a esos préstamos.

La primera licitación se realizará la próxima semana a través del sistema SIOPEL y tendrá un monto inicial de $200.000 millones. El esquema busca resolver una de las principales dificultades del mercado: los bancos captan depósitos mayoritariamente a corto plazo, pero necesitan prestar el dinero durante 15, 20 o 30 años.

La relevancia del financiamiento ajustado por UVA ya es significativa dentro del sistema: durante abril de 2026, más del 95% de las nuevas altas hipotecarias fueron pactadas bajo esa modalidad, según datos publicados por el Banco Central.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin