El BCRA defendió su estrategia con oro y afirmó que obtuvo un resultado neto positivo de US$ 2.505 millones en 2025
La entidad contradijo la interpretación de la AGN sobre las operaciones financieras vinculadas al metal y sostuvo que las pérdidas de los derivados deben evaluarse junto con la valorización de las reservas. El organismo auditor había señalado un resultado negativo superior a US$ 1.000 millones en esas operaciones.
|
Getting your Trinity Audio player ready...
|
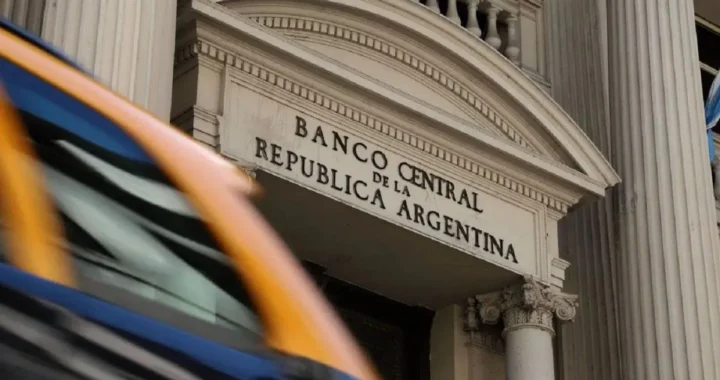
El Banco Central de la República Argentina (BCRA) salió al cruce de las observaciones difundidas sobre sus operaciones financieras vinculadas al oro y aseguró que su posición en ese activo registró un resultado neto positivo de US$ 2.505 millones durante 2025. La entidad sostuvo que el balance debe contemplar tanto la evolución del precio internacional del metal como el efecto de los instrumentos financieros utilizados para cubrir sus tenencias.
La respuesta introduce una diferencia de interpretación sobre el desempeño de la estrategia aplicada por el organismo monetario. Mientras la Auditoría General de la Nación (AGN) había señalado pérdidas superiores a US$ 1.000 millones asociadas a operaciones con derivados financieros, el BCRA afirmó que esos resultados negativos constituyen una parte de una política de cobertura cuyo efecto total fue positivo.
En un comunicado oficial, la autoridad monetaria explicó que las operaciones realizadas durante el ejercicio pasado forman parte de una estrategia que aplica sobre el 100% de su posición en oro. Según la institución, el objetivo es reducir la exposición de las reservas internacionales ante una eventual caída significativa del precio del metal.
La controversia pone en discusión cómo deben evaluarse estas operaciones: si se consideran de manera individual los resultados de los instrumentos financieros o si se analiza el conjunto de la posición, incluidos los cambios en el valor del activo protegido.
La diferencia entre el resultado de los derivados y el balance total
El argumento central del BCRA se apoya en el funcionamiento de las coberturas financieras. Estos instrumentos buscan compensar el riesgo de una variación desfavorable en el precio de un activo. Sin embargo, cuando el mercado evoluciona en sentido favorable, la cobertura puede generar pérdidas que se contraponen a las ganancias obtenidas por el activo subyacente.
“Como toda operación de cobertura, estos instrumentos conllevan un costo”, explicó la entidad. En su interpretación, durante 2025 el aumento del precio internacional del oro elevó el valor de las tenencias, mientras que los derivados utilizados para limitar el riesgo registraron un resultado negativo.
El Banco Central sostuvo que evaluar únicamente el resultado de esos instrumentos ofrece una visión parcial de la estrategia. Por eso, defendió la necesidad de considerar conjuntamente la evolución del oro y el costo de la protección financiera para determinar el resultado neto.
La cifra de US$ 2.505 millones corresponde, según el comunicado, al resultado neto positivo de la posición en oro durante 2025. El dato es el eje de la respuesta institucional frente a la lectura centrada en las pérdidas de las operaciones con derivados.
Para dimensionar la diferencia entre ambas interpretaciones, resulta relevante distinguir los conceptos contables y financieros involucrados. El resultado de una operación de cobertura no equivale necesariamente al resultado de toda la posición protegida. A su vez, la valorización de las tenencias por el aumento del precio del metal no elimina el costo financiero de los instrumentos empleados para administrar el riesgo.
Una estrategia que, según el BCRA, se aplica desde 2007
La autoridad monetaria también buscó respaldar su posición con antecedentes históricos. Afirmó que implementa coberturas sobre el oro desde 2007, por lo que presenta la operatoria como una práctica sostenida durante casi dos décadas y no como una decisión exclusiva de la actual administración.
De acuerdo con el comunicado, entre 2007 y 2011 los pagos por coberturas de características similares representaron, en relación con el valor de mercado del oro en cartera, casi el doble de los pagos efectuados en 2025.
El BCRA agregó que durante aquel período la AGN no formuló observaciones sobre la estrategia de cobertura ni sobre los pagos asociados. También señaló que los auditores externos de la institución tampoco objetaron estas prácticas.
Esos antecedentes forman parte de la argumentación del Banco Central para sostener que la operatoria se encuadra en una política de administración de riesgos aplicada durante distintas gestiones. No obstante, la ausencia de observaciones en períodos anteriores no determina por sí sola la evaluación de cada operación particular: para ello es necesario considerar sus condiciones, resultados y documentación específica.
La auditoría de los estados contables y el alcance de la discusión
En su respuesta, el BCRA destacó que la AGN aprobó sus estados contables correspondientes a 2025. La entidad sostuvo que ese ejercicio registró un resultado récord en su historia y el mayor incremento patrimonial de los últimos 20 años.
La aprobación de los estados contables y el análisis de operaciones financieras específicas, sin embargo, son cuestiones que deben distinguirse. Una opinión favorable sobre los estados contables en su conjunto no implica necesariamente que todos los aspectos de la gestión hayan quedado exentos de observaciones o de revisiones particulares.
La diferencia entre los datos difundidos por la AGN y la interpretación del BCRA requiere, por tanto, precisar qué conceptos integran cada cifra y cómo se relacionan los resultados financieros con la evolución del valor de las reservas de oro.
La discusión tiene relevancia para la administración de las reservas internacionales porque involucra la relación entre rentabilidad, protección frente a movimientos de precios y transparencia en el uso de instrumentos financieros. Las coberturas pueden limitar determinados riesgos, pero también generan costos cuya evaluación depende de la estrategia adoptada y de las condiciones de mercado.
El punto central será establecer con claridad la composición del resultado neto informado por el BCRA y su correspondencia con los resultados individuales señalados por la AGN. Esa distinción permitirá comprender mejor el desempeño económico de la posición en oro y evaluar la política de cobertura con una base comparable.
Información del Autor