Bausili defendió las operaciones con oro y respondió a las críticas de la AGN
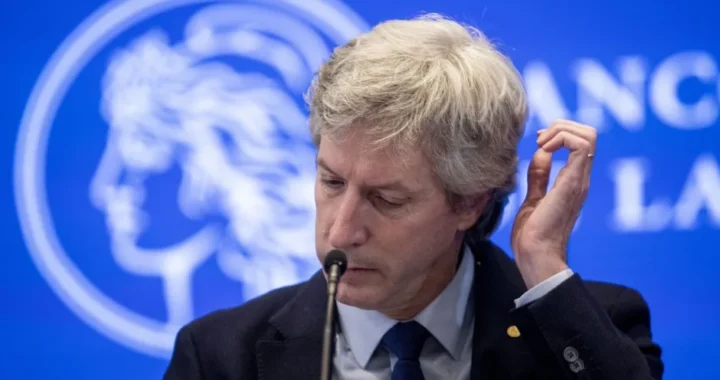
El presidente del Banco Central de la República Argentina (BCRA), Santiago Bausili, defendió las operaciones de administración y cobertura de las reservas de oro, cuestionó la interpretación de la Auditoría General de la Nación (AGN) y reconoció que Deutsche Bank participó en parte de las transacciones realizadas durante 2025. La controversia combina tres cuestiones relevantes para la gestión de las reservas: la ubicación física del metal, el resultado económico de las coberturas financieras y los mecanismos de transparencia y control sobre las decisiones de la autoridad monetaria.
Durante la presentación del Informe de Política Monetaria (IPOM) correspondiente al tercer trimestre, Bausili sostuvo que las tenencias de oro del BCRA se mantienen en 1.984.960 onzas troy, distribuidas, según su exposición, entre las bóvedas de la entidad y depósitos administrados por el Banco de Pagos Internacionales (BIS). Afirmó que la cantidad no cambió desde 2011, aunque reconoció modificaciones en la composición y ubicación de las tenencias durante 2024.
La defensa oficial se produjo después de que la AGN difundiera observaciones basadas en los estados contables del Banco Central al 31 de diciembre del último ejercicio. Según el organismo auditor, las operaciones vinculadas con el precio internacional del oro generaron una pérdida de US$ 1.023 millones. Su titular, Juan Manuel Olmos, sostuvo que la autoridad monetaria había errado en el cálculo de esas operaciones.
Bausili cuestionó esa interpretación y calificó de «politización» el tratamiento público del balance. Su argumento central es que el análisis de las coberturas no puede limitarse a las pérdidas registradas en determinados instrumentos financieros, sino que debe contemplar el resultado de la estrategia en su conjunto y la valorización del oro mantenido como reserva.
La ubicación del oro y el vínculo con el BIS
Uno de los aspectos más sensibles de la exposición fue la localización física de los lingotes. Bausili negó que el BCRA tenga una cuenta de oro o una cuenta de custodia en el Banco de Inglaterra y afirmó que la contraparte de la entidad argentina es el BIS.
Sin embargo, reconoció que durante 2024 una parte del oro que se encontraba en las bóvedas del Banco Central fue depositada en el BIS y que este organismo recibió el depósito en Inglaterra. También explicó que, una vez realizado el depósito, el BIS administra esos activos y el BCRA conserva un certificado electrónico y un resumen de cuenta que acreditan su posición.
La distinción que planteó el titular del Central es relevante: la entidad argentina sostiene que mantiene la titularidad económica de sus reservas, mientras que la administración del depósito y la ubicación física de los lingotes dependen de la operatoria del BIS. Bausili afirmó que, para recuperar el metal, el Banco Central debería acordar el lugar de entrega, que podría ser Londres, Nueva York, Francia, alguna plaza asiática o incluso Buenos Aires.
No obstante, la explicación no permitió determinar públicamente dónde se encuentran actualmente los lingotes depositados ni identificar su localización física individual. Tampoco se informó que se hubiera confirmado una eventual fundición o sustitución de las barras argentinas. Por eso, la controversia mantiene una diferencia entre la acreditación contable de las reservas y la información disponible sobre su custodia material.
El funcionario justificó las restricciones a la divulgación de determinados datos por razones de confidencialidad. Según explicó, revelar anticipadamente información sobre los movimientos del oro o las posiciones financieras podría permitir que otros operadores actúen en contra de los intereses del Banco Central y provoquen un perjuicio patrimonial. Para ilustrar el criterio, comparó el funcionamiento de las reservas con el de los depósitos bancarios, cuyos titulares no siguen necesariamente el recorrido físico de cada billete.
Bausili también mencionó el tratamiento de la información vinculada con el swap de monedas con China como otro ejemplo de operaciones sujetas a criterios de confidencialidad. Sin embargo, el argumento sobre la necesidad de preservar información sensible no resuelve por sí solo el debate acerca del alcance de los controles y de los datos que pueden hacerse públicos sin comprometer la gestión de las reservas.
Qué es el «collar» y por qué generó diferencias de interpretación
La segunda parte de la controversia se concentra en las operaciones de cobertura conocidas como zero cost collar. Se trata de una estrategia financiera que combina la compra de una opción de venta (put) con la venta de una opción de compra (call). En términos generales, permite establecer una protección frente a una caída del precio del activo, a cambio de limitar parte de la ganancia potencial si la cotización supera determinado nivel.
En el caso del oro, el objetivo de la cobertura era reducir el riesgo de una baja de su valor, aunque la contrapartida consistía en renunciar a una porción de las ganancias que podrían obtenerse ante un incremento importante del precio internacional.
Bausili sostuvo que la estrategia permitía proteger la valorización acumulada durante 2024 y capturar una suba adicional de hasta el 30%. Sin embargo, el oro terminó 2025 con un incremento del 66%, muy por encima de las previsiones que, según el funcionario, manejaba el mercado. El presidente del BCRA afirmó que la probabilidad estimada de un movimiento de esa magnitud era de apenas el 0,007%.
A partir de esa diferencia entre el comportamiento esperado y el finalmente registrado, el titular del Central cuestionó que se presentaran las pérdidas de las opciones como si representaran el resultado completo de la operación. Según su explicación, el Banco Central capturó alrededor del 70% de la apreciación del oro durante 2025, equivalente a unos US$ 3.500 millones.
Esa interpretación plantea dos dimensiones que conviene distinguir. Por un lado, una cobertura puede cumplir su objetivo de limitar pérdidas ante un escenario adverso. Por otro, cuando el precio del activo sube por encima del techo establecido, la entidad deja de capturar parte de la ganancia potencial. La evaluación económica requiere considerar tanto el costo de los instrumentos como la evolución del activo cubierto y las condiciones contractuales de las operaciones.
Los datos presentados por Bausili ofrecen la explicación oficial del diseño y del resultado global de la estrategia, pero la información incluida en la conferencia no permite reconstruir de manera independiente todas las condiciones de contratación ni conciliar, operación por operación, las cifras expuestas por el BCRA con las observaciones de la AGN.
Deutsche Bank: participación en las coberturas y cuestionamientos sobre los controles
Bausili reconoció que Deutsche Bank participó en el 10% de las operaciones de cobertura de oro ejecutadas durante 2025. Explicó que la entidad alemana forma parte de un grupo de quince contrapartes habilitadas por el Banco Central para operar derivados financieros.
El reconocimiento incorporó una dimensión adicional a la discusión debido a que el funcionario trabajó en Deutsche Bank hasta enero de 2016. Frente a las preguntas sobre ese antecedente, sostuvo que había transcurrido el plazo previsto por la normativa de ética pública para determinados conflictos de interés y aseguró que no intervino en la ejecución de las operaciones.
Bausili argumentó que excluir a la entidad por su anterior vínculo laboral habría perjudicado económicamente al Banco Central. Según afirmó, Deutsche Bank había ofrecido condiciones más convenientes y contratar a otra contraparte habría implicado un costo adicional de aproximadamente US$ 1 millón.
No obstante, durante la exposición no presentó las cotizaciones comparativas que permitirían verificar ese ahorro ni detalló si mantenía alguna participación accionaria en el banco al momento de las operaciones. Por lo tanto, esas afirmaciones constituyen la explicación del funcionario y no una comparación económica que pueda comprobarse con los datos difundidos en la conferencia.
El presidente del BCRA señaló que la administración de las reservas se rige por un manual interno desde 2015 y que las transacciones son ejecutadas por una gerencia especializada. Esa descripción apunta a separar la conducción institucional de la ejecución operativa, pero no reemplaza la necesidad de contar con información suficiente para evaluar los procedimientos de contratación, la selección de contrapartes y los controles aplicados.
La cuestión adquiere relevancia porque la administración de reservas involucra activos públicos y decisiones financieras cuyo resultado puede medirse tanto por su rendimiento como por los riesgos asumidos. La transparencia sobre los criterios de contratación y la existencia de controles verificables son componentes importantes para evaluar la gestión, sin que ello implique divulgar necesariamente posiciones cuya exposición pueda perjudicar operaciones en curso.
Confidencialidad y rendición de cuentas
Consultado sobre las coberturas realizadas durante 2026, Bausili se negó a revelar información y argumentó que se trata de datos sensibles para la administración de las reservas. La respuesta mantiene el criterio de confidencialidad defendido por el Banco Central, aunque deja abierta la discusión sobre qué información puede conocer el público y bajo qué mecanismos pueden verificarse las decisiones adoptadas.
El desafío institucional consiste en compatibilizar dos objetivos: proteger la información cuya difusión pueda afectar las operaciones financieras y garantizar que la gestión de los activos públicos pueda ser auditada. La reserva de ciertos datos comerciales no elimina la importancia de los controles contables, la documentación contractual y la revisión de los procedimientos de decisión.
En ese marco, las observaciones de la AGN y la respuesta del BCRA representan interpretaciones diferentes sobre los resultados y la exposición pública de las operaciones. Para evaluar sus alcances, resulta necesario distinguir entre la pérdida contable atribuida a las coberturas, la variación del valor de las reservas de oro, las condiciones contractuales de los instrumentos y la ubicación física del metal.
Bausili cerró su defensa con una advertencia sobre las consecuencias que, a su juicio, puede tener la controversia pública para futuras decisiones de administración de reservas. Sostuvo que la discusión podría desalentar a quienes deban decidir sobre traslados y operaciones de cobertura. Sin embargo, la evaluación de esas decisiones también requiere criterios de control y rendición de cuentas que permitan determinar cómo se administran los activos y qué resultados producen.
El IPOM: caída de la actividad y expectativa de recuperación
La polémica por el oro se desarrolló durante la presentación de un informe que también abordó la evolución de la economía. En el IPOM del tercer trimestre, el BCRA reconoció una contracción de la actividad durante ese período, aunque anticipó una expansión para el cuarto trimestre del año.
Bausili defendió la capacidad de la economía para enfrentar episodios de tensión y sostuvo que los fundamentos construidos durante los últimos dos años y medio contribuirían a reducir la magnitud de eventuales perturbaciones. Entre los elementos mencionados, destacó la evolución de la cuenta corriente y el superávit comercial, además de la ausencia de desequilibrios en el mercado monetario, según la evaluación de la entidad.
El titular del Central también afirmó que la morosidad del crédito se encontraba en una fase descendente. Por su parte, el vicepresidente Vladimir Werning sostuvo que los encajes bancarios se mantendrían en sus niveles actuales y consideró que una reducción podría afectar a los ahorristas.
En relación con la demanda de dinero, las autoridades monetarias señalaron que observaban un crecimiento moderado, que vincularon con el proceso de desinflación. La evolución de estas variables será relevante para determinar si la estabilización macroeconómica se traduce en una mejora sostenida del crédito, el consumo y la actividad productiva.
La perspectiva de recuperación para el cuarto trimestre constituye una previsión del BCRA y no un resultado confirmado. Su cumplimiento dependerá de la evolución de la actividad y de las condiciones macroeconómicas, mientras que los datos posteriores permitirán contrastar las proyecciones con el desempeño efectivo de la economía.
En conjunto, la presentación dejó planteados dos desafíos para la autoridad monetaria: sostener la estabilidad financiera y demostrar que las decisiones de administración de reservas se adoptan bajo criterios verificables. La evolución de la actividad, la calidad de la información pública y la capacidad de los mecanismos de auditoría para examinar operaciones complejas serán elementos centrales para evaluar tanto la política monetaria como la confianza en la gestión del Banco Central.
Información del Autor