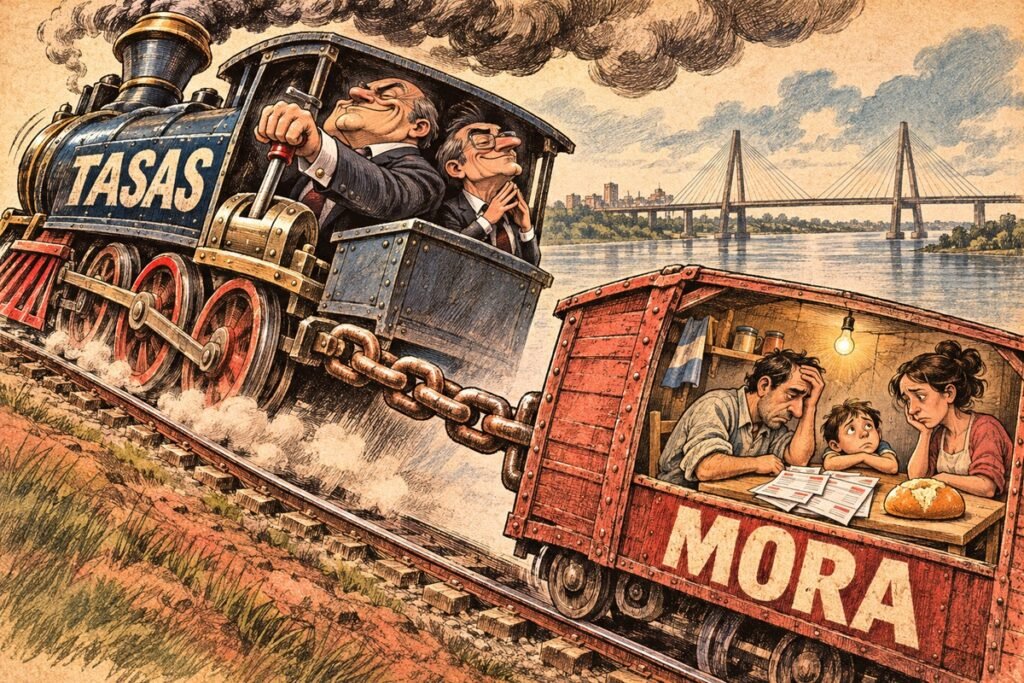
Y perdónanos nuestras deudas…
Hay oraciones que la humanidad repite desde hace dos mil años sin detenerse en lo que dicen. En la que nos dejó el Evangelio de Mateo, entre el pan de cada día y la tentación, aparece un pedido que hoy suena a programa económico: “perdónanos nuestras deudas”. No es casual. Mucho antes de que existieran los bancos centrales, la ley mosaica ordenaba el jubileo: cada cincuenta años las deudas se extinguían y la tierra volvía a su dueño, porque se entendía que ninguna comunidad sobrevive si una parte de ella queda encadenada para siempre a la otra.
Lo recuerdo porque esta semana Ámbito publicó un informe cuyo título confirma lo que vengo sosteniendo: “La morosidad no es solo un fenómeno argentino”. En agosto, desde las páginas de un prestigioso medio local, afirmé que la ley ampara al que se endeudó si se demuestra que hubo usura. Expliqué entonces que la usura tiene tres caras (la penal del art. 175 bis del Código Penal, la civil de los arts. 771 y 332 del Código Civil y Comercial, y la del vacío regulatorio en que se mueven buena parte de las billeteras virtuales y las plataformas de crédito), que el juez puede y debe morigerar de oficio los intereses abusivos, y que el Banco Central tiene el deber de fijar topes al costo financiero total. Lo ratifico ahora, con los números del mundo a la vista. No se trata de premiar al que no paga, sino de distinguir al deudor que no puede del acreedor que no debió cobrar lo que cobró.
Una foto que no es solo nuestra
Según la Federación Latinoamericana de Bancos (Felaban), la cartera vencida del sistema bancario de la región alcanzó en marzo de 2026 los 104.621 millones de dólares: un 10% más que en diciembre y un 44% más que un año atrás. El indicador regional de morosidad pasó del 2,51% al 2,78%.
Argentina encabeza esa tabla con un 7,3%, más del doble del promedio, y al mismo tiempo exhibe la menor penetración del crédito del continente: apenas el 14,3% del PBI, contra un 47,3% regional. Los datos del BCRA de agosto completan el cuadro: la irregularidad del sector privado llegó al 7,75%, pero entre las familias trepó al 12,81%, frente
1
al 3,8% de las empresas. Como lo resumió la economista Ailin do Pazo Glave, “casi 13 de cada 100 pesos prestados a hogares tienen algún grado de irregularidad”.
La paradoja merece detenerse. Somos uno de los países menos endeudados de la región y, sin embargo, tenemos las familias más atrasadas en sus pagos. Eso desmiente el relato del deudor irresponsable que se lanzó a consumir sin medida. El problema no es la cantidad de crédito, sino su precio. Un país con poco crédito y mucha mora es un país donde el dinero se presta a un costo que el salario no puede pagar.
Brasil lo muestra con una claridad casi didáctica: la tasa Selic ronda el 13,7% anual, pero los préstamos personales de libre disponibilidad cuestan en promedio un 62,4%, y las familias destinan cerca del 29% de sus ingresos al servicio de sus deudas. Entre una cifra y la otra está el lugar exacto donde vive la usura.
Cuatro ciudades, una misma pregunta
En Madrid, el Banco de España informó que el endeudamiento de los hogares cayó en el primer trimestre de 2026 al 42,5% del PBI, el nivel más bajo desde fines de 1999. Pero detrás del promedio tranquilizador asoma una señal de alerta: el crédito al consumo fue el segmento que más creció en 2025 (cerca de un 12%), lo que los analistas españoles leen como familias que se financian para llegar a fin de mes. España, además, conoce como pocos el precio del sobreendeudamiento.
Tras la crisis hipotecaria de 2008, fueron el Tribunal de Justicia de la Unión Europea (con el caso Aziz, en 2013) y el Tribunal Supremo español quienes obligaron a los jueces a controlar de oficio las cláusulas abusivas. Y fue el mismo Supremo el que desempolvó la centenaria Ley de Represión de la Usura de 1908 (la Ley Azcárate) para declarar usurarias las tarjetas revolving. A ello se sumó la Ley de Segunda Oportunidad, que permite al deudor de buena fe liberarse del pasivo que no puede pagar. Y hoy el Gobierno español impulsa una nueva ley de crédito al consumo que, en su versión aprobada en primera lectura, fija un límite transitorio del 22% al costo de las tarjetas revolving y de los créditos de alto costo. Quienes sostienen que proteger al deudor mata el crédito deberían mirar ese ejemplo: el sistema que convivió con jueces activos y con una ley de segunda oportunidad exhibe hoy el endeudamiento familiar más bajo en un cuarto de siglo y una morosidad que no llega al 3%. El crédito hipotecario no murió por la intervención de los jueces; había muerto antes, por la burbuja.
2
En París, el sobreendeudamiento es una cuestión de Estado en sentido literal. Desde la ley Neiertz de 1989, son las comisiones de sobreendeudamiento que funcionan en la propia Banque de France las que reciben gratuitamente los casos de las familias, imponen moratorias, reducen tasas, reescalonan plazos y, cuando la situación es irremediable, disponen el restablecimiento personal, que borra las deudas. Su último barómetro de inclusión financiera, publicado el 12 de noviembre, registró en octubre un aumento del 4,3% de los expedientes presentados respecto del mismo mes de 2025, y del 10,2% en los diez primeros meses del año.
Francia, además, fija periódicamente por medio de su banco central el taux d’usure, una tasa máxima por encima de la cual el préstamo es ilícito. Nadie allí considera que eso sea populismo.
En Roma, la voz que más se escuchó fue la del papa León XIV. Al recibir en octubre de 2025 a la Consulta Nacional Antiusura, dijo que la usura es “un pecado grave, a veces muy grave”, que “no es reducible a una mera cuestión de contabilidad” y que existen “sistemas financieros usurarios” capaces de poner de rodillas a pueblos enteros. Advirtió, con una precisión que cualquier juez de consumo reconocería, que hay una usura “que aparentemente parece querer ayudar a quien está en dificultades”. Italia no se quedó en la prédica: su ley antiusura de 1996 fija cada trimestre, sobre la base de los relevamientos de la Banca d’Italia, un tasso soglia (una tasa umbral) que no puede superarse, y sostiene con fondos públicos la prevención de la usura y la asistencia a las familias sobreendeudadas.
En Nueva York, la Reserva Federal informó que la deuda de los hogares estadounidenses alcanzó los 19,1 billones de dólares en el tercer trimestre de 2026, y que la proporción con algún atraso subió del 4,7% al 5%, con mayores dificultades en hipotecas y préstamos automotores. Las tarjetas promediaban a comienzos de año tasas cercanas al 20% anual en dólares, y la discusión sobre un tope del 10% llegó a Washington con propuestas de ambos partidos, todavía sin ley.
Pero Nueva York guarda una lección que nos toca de cerca. Ese Estado tiene, desde hace décadas, una ley de usura: el interés por encima del 16% es civilmente usurario y por encima del 25% es delito. Si las tarjetas cobran más que eso es porque, desde el fallo Marquette de la Corte Suprema en 1978, los bancos nacionales pueden exportar la tasa del Estado más permisivo y saltear la protección del Estado donde vive el consumidor. Cuando
3
el poder central despoja a los Estados de la facultad de proteger a su gente, la usura viaja por correo.
Los Estados y los organismos multilaterales no son espectadores
“La morosidad es el último vagón del ciclo de tasas”, explicó do Pazo Glave. La metáfora es exacta, y obliga a preguntarse quién maneja la locomotora. La Reserva Federal y el Banco Central Europeo sostienen tasas elevadas; tras un dato de inflación mayor al esperado, el bono del Tesoro norteamericano a diez años tocó el 5%. Esas decisiones se toman en Washington y en Fráncfort, pero se pagan en Posadas, en San Pablo y en Bogotá: encarecen el refinanciamiento, presionan las monedas y les quitan a los bancos centrales de la periferia el margen para aliviar a la gente.
El Fondo Monetario Internacional, en su Informe sobre la Estabilidad Financiera Mundial de octubre, advirtió que “los elevados niveles de deuda pública y los riesgos de refinanciamiento siguen sin resolverse”. Es decir: los Estados más endeudados del planeta compiten por el mismo ahorro que necesitan las familias, y lo hacen a tasas que las familias nunca podrán ofrecer. El mismo informe reconoce que la deuda de los hogares no es hoy, en el agregado, un riesgo sistémico, pero admite que cualquier caída en los precios de los activos golpearía con más fuerza a los hogares de menores ingresos. Ahí está todo: el promedio tranquiliza al sistema, el caso particular destruye a la familia. Y Moody’s, en sus perspectivas para 2027, ya anunció que las condiciones crediticias globales se van a deteriorar.
A los organismos multilaterales les cabe una responsabilidad que no pueden eludir. Los programas que exigen disciplina fiscal y monetaria a los Estados (y que en nuestra historia reciente se tradujeron en tasas de interés altísimas) tienen un costo que termina en la mesa de los hogares.
Es legítimo, entonces, pedir que esos mismos organismos promuevan con igual energía los estándares de préstamo responsable y de protección del consumidor sobreendeudado. El informe sobre la deuda encargado por el papa Francisco para el Jubileo propuso repensar la arquitectura de la deuda soberana para que los pueblos no paguen dos veces la misma crisis. Lo que vale para las naciones vale para las familias. Y cuando el propio Estado ofrece rendimientos extraordinarios para captar el ahorro, compite con el ciudadano por el mismo peso y lo condena a buscarlo en el último eslabón de la cadena, que casi siempre es el más caro.
4
La responsabilidad social es de todos, pero no en la misma medida No exculpo al deudor. La prudencia, la educación financiera y la buena fe son exigibles a todos. Pero la responsabilidad no es simétrica. El que presta diseña el contrato, conoce el scoring, fija el costo financiero total y hoy ofrece el crédito en treinta segundos desde un teléfono, muchas veces a quien ya está atrasado en otros tres. Por eso, este 20 de noviembre empieza a aplicarse en toda la Unión Europea la nueva directiva de crédito al consumo (Directiva 2023/2225), que obliga a evaluar con rigor la solvencia del cliente antes de prestarle y manda a los Estados adoptar medidas, como los topes, para impedir tasas y costos excesivos. Europa entendió que la responsabilidad social del que presta no es filantropía: es una obligación jurídica.
Nuestro ordenamiento ya tiene las herramientas. El art. 42 de la Constitución Nacional garantiza al consumidor la protección de sus intereses económicos y un trato equitativo y digno. La Ley de Defensa del Consumidor y el Código Civil y Comercial (arts. 1097 y 1119) prohíben el trato indigno y las cláusulas abusivas. El art. 771 faculta a los jueces a reducir los intereses que exceden, sin justificación y desproporcionadamente, el costo medio del dinero; el art. 332 ofrece la lesión, y el art. 387 permite declarar de oficio la nulidad manifiesta. El art. 175 bis del Código Penal castiga la usura. Lo que falta no es ley: es decisión. La decisión del Banco Central de fijar topes al costo financiero total para todos los que prestan, sean bancos o no; la del legislador de cerrar el vacío de las plataformas; y la de los jueces de aplicar lo que ya está escrito.
Y aquí entra el federalismo, que no es una consigna sino una forma de proteger mejor. La defensa del consumidor es una competencia concurrente, y las provincias tienen sus propios códigos procesales, sus tribunales y sus autoridades de aplicación. Pueden establecer instancias previas obligatorias de reestructuración para los consumidores sobreendeudados, registrar a quienes prestan dinero en su territorio y dotar a sus jueces de procedimientos ágiles para revisar la ecuación del contrato. La lección de Nueva York vale para nosotros: una provincia que espera que todo se resuelva en Buenos Aires es una provincia que abdica de su deber de cuidar a los suyos.
El remedio y la enfermedad
Se ha dicho que ayudar a los endeudados es un remedio peor que la enfermedad. Respetuosamente, creo que el diagnóstico está equivocado. La enfermedad no es la deuda, que es una herramienta legítima y necesaria de la vida económica; la enfermedad es la usura, que convierte esa herramienta en una cadena. Confundir al endeudado con el moroso,
5
y al moroso con el estafador, conduce a una falsa disyuntiva: o nadie paga, o pagan todos los demás.
Entre esos extremos está el derecho, que ofrece algo más simple y más justo: que cada contrato vuelva a su equilibrio, que el acreedor cobre lo que es razonable y que el deudor pague lo que puede pagar sin perder la dignidad.
Madrid, París, Roma y Nueva York no son capitales del populismo. Son el corazón del mundo que suele ponerse como ejemplo. Y en todas ellas, con matices, el Estado intervino, los jueces actuaron y la ley se puso del lado del más débil sin que el crédito desapareciera. No pedimos nada que el mundo desarrollado no haya hecho ya.
Quizás por eso la vieja oración sigue diciendo “perdónanos nuestras deudas, así como nosotros perdonamos a nuestros deudores”: porque el perdón que pide es recíproco, y la medida de la justicia es la que uno está dispuesto a aplicar al otro. Que la Constitución sea nuestro jubileo permanente; que, en cada provincia, desde la más lejana de la patria, un juez pueda decirle al usurero que el pacto no es ley cuando rompe la dignidad humana; y que el estado de derecho vuelva a ser, para cada familia argentina, el pan de cada día.