Hands of female entrepreneur working with bills and documents
El 72% de los menores de 40 años se queda sin ingresos antes de fin de mes, según un estudio
La consultora Zentrix, además, señaló que el 60,9% “se tuvo que endeudar“: ”Dos de cada tres se quedan sin dinero, a más tardar, el día 20“, agregaron.
|
Getting your Trinity Audio player ready...
|
El deterioro de la capacidad de los ingresos para cubrir los gastos cotidianos aparece como uno de los principales problemas de la economía de los hogares. Un relevamiento de la consultora Zentrix, realizado durante septiembre, señala que el 72% de los menores de 40 años se queda sin dinero antes de terminar el mes y que el 60,9% tuvo que endeudarse. Entre quienes recurren al crédito, predominan los préstamos destinados a cubrir necesidades básicas, una dinámica que puede profundizar la morosidad y reducir todavía más el margen financiero de las familias.
Según los resultados difundidos por la consultora, dos de cada tres personas se quedan sin dinero, a más tardar, el día 20. El estudio también indica que el 83,3% de quienes enfrentan esta situación pertenece a los sectores de menores ingresos, mientras que solo el 34% de los encuestados logra llegar a fin de mes con sus recursos. La proporción que consigue ahorrar se reduce al 9,8%.
Los datos describen una economía doméstica en la que el problema no se limita al nivel nominal de los ingresos, sino también a su capacidad para sostener los gastos durante todo el mes. Cuando los recursos se agotan antes del próximo cobro, las familias deben ajustar consumos, postergar pagos o recurrir a mecanismos de financiamiento para cubrir necesidades que no admiten demasiada demora.
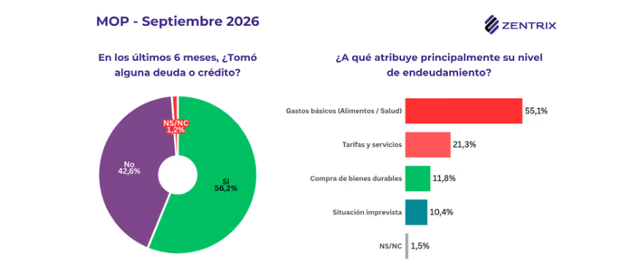
El crédito se destina cada vez más a cubrir gastos esenciales
Uno de los principales hallazgos del relevamiento es el destino del endeudamiento. Entre las personas que tomaron deuda, el 55,1% lo hizo para afrontar gastos básicos, como alimentos y salud, mientras que el 21,3% recurrió al crédito para pagar tarifas y servicios. Solo el 11,8% señaló la compra de bienes durables como motivo de endeudamiento.
La composición de esos gastos permite distinguir entre el crédito destinado a financiar compras o inversiones y aquel que se utiliza para cubrir necesidades corrientes. En el segundo caso, la deuda funciona como un complemento transitorio de los ingresos, pero puede convertirse en un problema persistente si el salario o los recursos disponibles no alcanzan para cubrir simultáneamente los gastos del mes y las obligaciones asumidas.
La dinámica presenta un riesgo de retroalimentación: una familia toma deuda para completar el presupuesto, utiliza parte de sus ingresos posteriores para pagar las cuotas y dispone de menos dinero para afrontar los gastos siguientes. Si esa diferencia no se corrige, puede verse obligada a recurrir nuevamente al financiamiento, acumular compromisos y aumentar su exposición a la mora.
El fenómeno adquiere relevancia para el sistema financiero porque las dificultades de pago de los hogares pueden trasladarse a las entidades que otorgan créditos. También tiene consecuencias sobre la economía real: cuando una porción creciente del ingreso se destina a cancelar deudas o cubrir necesidades básicas, queda menos margen para el consumo discrecional, el ahorro y la planificación de gastos futuros.
La morosidad abre un debate sobre el papel del Estado
El estudio de Zentrix también relevó las opiniones sobre una eventual intervención estatal frente al aumento de las dificultades de pago. El 67% de los consultados considera que el Estado debería intervenir de alguna manera. Dentro de ese grupo, el 36,1% sostiene que se trata de un problema social del que el Estado debería hacerse cargo, mientras que el 30,9% considera que, aunque la deuda sea una relación entre privados, corresponde algún tipo de intervención pública. En contraste, el 29,1% opina que el Estado no debería involucrarse.
Entre quienes esperan una respuesta estatal, las preferencias se concentran en la regulación del crédito. El 61,3% se inclina por establecer reglas sobre el otorgamiento de préstamos y sus condiciones; el 23,6% prefiere que se refinancien las deudas a través del Banco Central, y el 7,5% apoya una eventual condonación por ley.
Las respuestas reflejan que el debate no se limita a determinar si debe existir intervención pública, sino también a definir sus instrumentos, alcance y posibles consecuencias. Las alternativas mencionadas responden a objetivos diferentes: regular las condiciones de acceso al crédito busca establecer límites y criterios para el endeudamiento; refinanciar apunta a modificar plazos o condiciones de pago; mientras que una condonación supone cancelar total o parcialmente obligaciones bajo determinadas reglas.
Cada opción plantea desafíos de implementación y requiere evaluar sus efectos sobre los hogares, los acreedores y el funcionamiento del mercado de crédito. Una política de refinanciación, por ejemplo, puede aliviar la presión inmediata sobre los ingresos, pero no resuelve por sí sola un déficit persistente entre recursos y gastos. Del mismo modo, una regulación más estricta debe considerar cómo ampliar la protección de los consumidores sin excluir del financiamiento formal a quienes necesitan acceder a él.
El desafío de evitar que la deuda se convierta en una salida permanente
Los resultados del relevamiento sitúan la duración del ingreso en el centro de las dificultades económicas de los hogares. Para quienes llegan al límite de sus recursos antes de fin de mes, la posibilidad de ahorrar o absorber un gasto imprevisto se reduce considerablemente. En los sectores de menores ingresos, donde una proporción mayor del presupuesto suele destinarse a necesidades esenciales, la falta de margen puede volver más difícil superar una situación de endeudamiento.
Desde una perspectiva de soluciones, el desafío consiste en combinar herramientas que atiendan las obligaciones ya acumuladas con medidas que permitan prevenir nuevos desequilibrios. La información clara sobre tasas, costos financieros y condiciones de contratación, junto con mecanismos accesibles de consulta y renegociación, puede ayudar a que los consumidores comprendan el costo total de sus compromisos antes de asumirlos.
Para los hogares que ya presentan dificultades, la evaluación de alternativas de refinanciación y la priorización de gastos esenciales pueden contribuir a ordenar las obligaciones, aunque su efectividad depende de que las nuevas condiciones sean compatibles con los ingresos disponibles. Si la deuda se utiliza sistemáticamente para comprar alimentos, pagar medicamentos o mantener los servicios básicos, el problema excede la administración individual del presupuesto y se vincula con la capacidad de los ingresos para cubrir el costo de vida.
El relevamiento de Zentrix no permite, por sí solo, establecer las causas de cada caso ni medir la evolución de la morosidad en todo el sistema financiero. Sin embargo, sus resultados aportan una señal sobre la presión que enfrentan determinados segmentos de la población y sobre la necesidad de analizar tanto el acceso al crédito como su destino y capacidad de repago.
La advertencia central es que el endeudamiento destinado a la subsistencia puede transformarse en un mecanismo recurrente cuando los ingresos no alcanzan para cubrir los gastos ordinarios. Evitar que esa dinámica se profundice requiere respuestas que contemplen la situación inmediata de los deudores, la transparencia de las condiciones financieras y la recuperación de un margen económico que permita a los hogares sostener sus obligaciones sin volver a endeudarse para cubrir necesidades básicas.
Información del Autor