¿Qué Brasil recibirá el cuarto Lula?
|
Getting your Trinity Audio player ready...
|
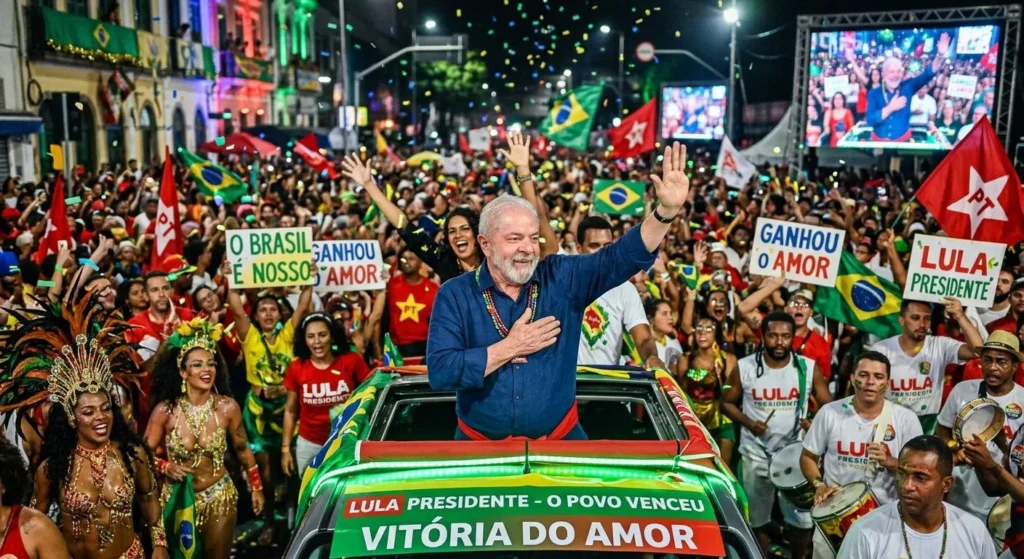
(Analytica) Lula da Silva ganó de forma sorpresiva el ballotage de las elecciones presidenciales de Brasil. ¿Qué impactos podemos esperar de una nueva victoria del líder del Partido de los Trabajadores (PT) en la Argentina?
El punto de partida del cuarto mandato de Lula
Lula ingresará a un nuevo mandato con una economía que crece pero pierde impulso. En los dos primeros años de su tercera gestión, Brasil creció con fuerza, 3,2% en 2023 y 3,4% en 2024, por encima de lo esperado. Después se desaceleró a 2,3% en 2025, y para 2026 se proyecta 1,8%. Al mismo tiempo, la media móvil trimestral de desempleo bajó desde un 8,1% al cierre de 2022 a 5,3% en el último dato de agosto, mínimos históricos. La gestión cerraría con un crecimiento promedio cercano a 2,7% anual, menos que en Lula I (3,5%) y Lula II (4,6%). La diferencia es que esta vez la economía llega frenándose.

El mayor dinamismo observado en el 2023 y 2024 se apoyó en una política fiscal expansiva, con medidas como la ampliación del Bolsa Família, los aumentos reales del salario mínimo que impactan en las erogaciones de la seguridad social y el crédito de los bancos públicos. Como contrapartida, se frenó la desaceleración de la inflación que se mantiene siempre en torno o por encima del techo de la meta del banco central (3% ± 1,5 pp). A la presión de la demanda sobre los precios se sumó la suba en el precio de los alimentos y la depreciación del real, que a fines de 2024 llegó a R$ 6,29 por dólar después de un paquete fiscal que decepcionó al mercado.

El Banco Central, para intentar contener las presiones inflacionarias, respondió con una política monetaria más contractiva. A partir de septiembre de 2024 subió la tasa de referencia (SELIC) desde 10,5% hasta 15% en junio de 2025, cerca de 11% en términos reales, su nivel más alto en dos décadas y uno de los más elevados del mundo, y la mantuvo allí hasta marzo de 2026. Recién entonces, con la economía enfriándose, empezó a bajarla con cinco recortes de 25 pb hasta el 13,75% actual, que sigue siendo muy elevado en términos reales. Pero desde marzo los precios volvieron a acelerarse, por la suba del petróleo y por factores climáticos que encarecieron los alimentos y la energía eléctrica. En septiembre, la inflación interanual llegó a 4,58%, otra vez por encima del techo de la meta, y el último relevamiento Focus disponible proyecta 5,22% para 2026 y 4,32% para 2027. Las tasas altas también golpearon a las familias, cuyo endeudamiento llegó a 49,9% de sus ingresos, mientras que la morosidad de las personas físicas alcanzó 6%, ambos récords de las series.
En síntesis, Brasil lejos está de atravesar una crisis económica pero combina desempleo en mínimos históricos con presiones inflacionarias y familias muy endeudadas.
El principal problema en las variables macro está en las cuentas fiscales y su dinámica. El resultado primario está cerca del equilibrio, con un déficit de 0,62% del PIB en los 12 meses a agosto, aunque con una SELIC de dos dígitos los intereses llevan el déficit financiero a 9,5% del PIB, ya que más del 50% de la deuda es en títulos a tasa variable. La deuda bruta llegó a 82,9% del PIB en agosto, el máximo desde 2021, después de subir 4 puntos solo en 2026, y el mercado espera que siga en aumento hasta el 87% el próximo año. Según el FMI, para estabilizarla Brasil necesitaría un superávit primario de alrededor de 1,5% del PIB, lejos de la situación actual y algo que el mercado tampoco espera.

En ese contexto, la campaña electoral agregó presión adicional sobre las cuentas públicas. En septiembre, decidió aumentar un 15% el Bolsa Família, lanzó una tercera edición del programa de desendeudamiento Desenrola y amplió los subsidios a los combustibles para amortiguar el impacto de la suba del petróleo. En octubre, ya en plena campaña, Lula sancionó un paquete para microemprendedores que eleva el tope de facturación y condona deudas con el fisco. También envió al Congreso una enmienda constitucional para ofrecer transporte público gratuito durante los fines de semana y feriados.
A estas medidas se sumaron nuevas promesas. Entre ellas, extender el programa Pé-de-Meia a todos los alumnos de las escuelas secundarias públicas, implementar la jornada escolar completa en todo el país y crear una red nacional contra el cáncer. Según estimaciones del mercado, el aumento del Bolsa Família y el Desenrola 3 junto con otras medidas llevarían el resultado fiscal de 2027 a un déficit en torno al 0,4% del PIB, frente a una meta oficial de superávit primario del 0,5% del PIB. La magnitud del desvío es considerable, ya que el aumento del Bolsa Família, por sí solo, agota por completo el estrecho margen de maniobra que permitía el presupuesto.
El gobierno brasileño sostiene que financiará estas iniciativas mediante una reasignación de recursos, sin incumplir las reglas del marco fiscal. El programa de Lula también promete contener el gasto primario y mejorar las cuentas por el lado de los ingresos. Para lograrlo, propone gravar las rentas altas y las inversiones offshore, además de reducir las exenciones tributarias. Sin embargo, no precisa cuánto recaudarían estas medidas ni cuándo comenzarían a aplicarse.
Ahí se concentra la desconfianza del mercado. El problema no es tanto el costo de cada iniciativa por separado, sino su acumulación en un momento en que Brasil necesita un esfuerzo fiscal mucho mayor para frenar el crecimiento de la deuda. Sin un ancla fiscal creíble, aumenta la prima de riesgo, se reduce el margen para que el banco central siga bajando la SELIC y crece el costo de los intereses. Así, el deterioro de las condiciones financieras puede terminar siendo más costoso que las propias medidas.
Los costos del error en el pronóstico del mercado financiero
El mercado recibió de manera muy negativa la reelección del candidato del PT. El índice Bovespa se desplomó 13,9% en la primera jornada, borrando toda la ganancia obtenida tras la victoria de Flávio Bolsonaro en la primera vuelta, y volvió a valores de fines de agosto. Se trató de una de las peores caídas diarias de la historia del índice, en línea con la del 16 de marzo de 2020 (−13,9%). Supera incluso a la del 15 de octubre de 2008, en plena crisis financiera internacional (−11,4%).
Y también se desplomó el real, con un dólar que subió 8,8% hasta R$ 5,42, la mayor suba en una jornada desde enero de 1999, cuando se abandonó el régimen de bandas cambiarias que existía por aquel entonces y se pasó a la libre flotación del real. Este martes recuperó parte del terreno perdido y el dólar cerró en R$ 5,35.
Las fuertes caídas reflejan el desarme de la apuesta que el mercado había hecho por un cambio de régimen fiscal, encarnado en Flávio Bolsonaro, que devolviera sustentabilidad a las cuentas públicas.
¿Y tuvo algún impacto en los mercados argentinos? Sí. Así como el lunes 5 de octubre los activos locales se contagiaron de la suba de los brasileños tras la victoria de Flávio Bolsonaro y subieron un 3,7%, esta vez el contagio fue negativo. La bolsa argentina cayó un 3% y el riesgo país saltó de 707 a 772 puntos básicos, su nivel más alto desde el 24 de octubre de 2025, último día antes de las elecciones legislativas nacionales. Así, se encarece aún más el financiamiento del Tesoro y se aleja todavía más la posibilidad de volver a emitir deuda en dólares, mientras que también sube el costo del crédito para las empresas argentinas.
Hay razones para pensar que la reacción fue exagerada. Además de tratarse de una economía que sigue creciendo (aunque cada vez menos) y que posee tasas de desempleo en mínimos históricos, los fundamentos siguen siendo sólidos en el frente externo:
- Brasil cuenta con reservas internacionales por U$S363.000 millones, equivalentes al 16% del PIB, frente a los U$S50.000 millones que tiene la Argentina, que son el 6% del PIB.
- Más del 90% de la deuda pública es en reales.
- Términos del intercambio favorables, dado el elevado peso que también tienen los combustibles y los minerales (en torno al 16% y 12% de la canasta exportadora), lo que le permitió expandir un 10% interanual las exportaciones en el acumulado a septiembre hasta un récord histórico y un 36,2% el superávit comercial, tocando el segundo valor más elevado después de 2023.
Tampoco parece que las caídas en las acciones brasileñas puedan ir mucho más allá. La relación precio/ganancias proyectada del Bovespa se ubica cerca de mínimos históricos y muy por debajo de la de otros mercados emergentes. Además, con la SELIC en 13,75%, la tasa real ronda el 9%, un diferencial que debería seguir atrayendo capitales hacia el real cuando baje la volatilidad. Por otro lado, con un Congreso donde la oposición tiene la mayor bancada y un Banco Central autónomo, el margen de Lula para una agenda expansiva es acotado. Una señal fiscal concreta y contundente, como la carta que publicó Lula en 2002 respaldada por la suba de la meta de superávit al 4,25% del PIB y los nombramientos de economistas ortodoxos, podría revertir rápidamente buena parte de la caída.
El impacto comercial
Además del financiero, otro canal por donde podría impactar el resultado electoral es el comercial. Brasil es el principal socio comercial de la Argentina, explicando en 2026 el 12,7% de nuestras exportaciones y el 21,4% de nuestras importaciones.

Brasil es, además, el principal destino de nuestras exportaciones industriales, favorecidas por el arancel 0% que brinda el Mercosur. Recibe el 17,1% de las manufacturas que exporta la Argentina: el 30,9% de las de origen industrial (MOI) y el 6,1% de las de origen agropecuario (MOA). Visto desde el otro lado, el 80,6% de lo que le vendimos a Brasil en 2026 fueron manufacturas. El complejo automotor es el más importante: en los últimos cinco años, los vehículos y autopartes explicaron el 41,5% de las ventas. Le siguen los cereales (12,3%), los combustibles (8,4%), las maquinarias (4,6%) y los plásticos (4%).

La canasta que compramos a Brasil es muy parecida a la que le vendemos. En los últimos 5 años, los vehículos y autopartes explicaron el 31% de las importaciones desde Brasil, seguidos por la maquinaria (10%), el hierro y acero (5,8%), los plásticos (5,4%) y la maquinaria eléctrica (4,5%). Es decir, ambos países comercian principalmente los mismos tipos de productos, sobre todo industriales, y en especial dentro del complejo automotor. Es lo que se conoce como comercio intraindustrial, típico de economías integradas, en las que las terminales automotrices reparten la producción entre plantas de los dos países.

Esta composición hace que nuestro comercio con Brasil sea muy sensible al tipo de cambio. Las manufacturas compiten directamente con la producción brasileña, de modo que cuando el real se deprecia, un auto o una máquina fabricados allá se abaratan frente a los argentinos y los compradores tienen incentivos a sustituirlos. En los productos primarios, como el trigo o el petróleo, el precio se fija en dólares en el mercado internacional y la depreciación del real afecta menos los volúmenes. La integración de las cadenas automotrices puede moderar el efecto en el corto plazo, porque buena parte del comercio se da entre filiales de las mismas empresas y está sujeto a contratos y acuerdos de producción. Pero si el real se mantiene depreciado, las automotrices pueden trasladar producción hacia sus plantas en Brasil.
Sin embargo, el tipo de cambio no es lo único que importa. Las ventas a Brasil también dependen de cuánto crezca su economía, y en ese punto la política de Lula juega en dos direcciones. Un mayor estímulo fiscal impulsaría la actividad y la demanda de productos argentinos, pero también debilitaría al real. ¿Cuál de los dos efectos domina? Para responderlo, adaptamos la metodología del trabajo clásico de Heymann y Navajas (CEPAL, 1998) y estimamos una ecuación para las exportaciones argentinas a Brasil con datos trimestrales entre 2004 y 2026. Los resultados sugieren que si el PIB brasileño es 1% más alto, nuestras exportaciones aumentan cerca de 4%, mientras que una caída de 1% del tipo de cambio real bilateral las reduce alrededor de 0,7%. Como en el trabajo de Heymann y Navajas, la respuesta estimada a la actividad es mayor que la respuesta al tipo de cambio. Pero el estímulo de Lula sumaría, como mucho, algunas décimas de crecimiento, dado el freno que implican las tasas de interés elevadas. De hecho, el mercado ya esperaba una desaceleración del crecimiento desde el 1,8% para este año al 1,3% en el 2027. La depreciación del real, en cambio, puede ser en torno a los dos dígitos. Por eso, en términos netos, el efecto cambiario termina inclinando la balanza.
A modo ilustrativo y para dimensionar el potencial impacto a partir del modelo, si el dólar en Brasil subiera entre 10% y 15% respecto del cierre previo al ballotage (R$ 4,98), se ubicaría entre R$ 5,48 y R$ 5,73. En ese escenario, las exportaciones argentinas a ese país podrían ser entre 3,6% y 8% menores, según si la economía brasileña creciera medio punto porcentual más o menos que lo que crecería este año (1,8%). Tomando como referencia las exportaciones estimadas para 2026, de unos US$13.000 millones, la reducción equivaldría aproximadamente a entre US$470 millones y US$1.040 millones.
Estos cálculos suponen que la depreciación del real se traslada por completo al tipo de cambio real bilateral. Si el peso también se depreciara o la inflación en Brasil se acelerara, el impacto sería menor.
En términos macroeconómicos, una pérdida de exportaciones de esa magnitud no parece decisiva para las cuentas externas. Sin embargo, en un año electoral, en el que suele crecer la demanda de dólares para atesoramiento, cualquier reducción de la oferta de divisas no es un dato menor. El impacto es mayor para algunos sectores, en especial el automotriz, ya que alrededor del 70% de las exportaciones de vehículos y autopartes van a Brasil y el 60% de la producción local de vehículos se exporta. Para la industria automotriz, un real más débil combinado con una economía brasileña que pierde dinamismo afecta directamente su principal mercado.
El impacto en el turismo
El shock cambiario tampoco se limita al comercio de bienes. Si el real se deprecia y el peso no acompaña, el alojamiento, las comidas y otros servicios en Brasil se abaratan para los argentinos. Este canal no es menor, porque Brasil es el principal destino de quienes viajan al exterior. En lo que va de 2026 concentró el 30% del turismo emisivo, el doble que Chile, segundo con el 15%.
Los viajes a Brasil se desaceleraron este año y cayeron 13,1% interanual entre enero y agosto, en línea con el total del turismo emisivo. Aun así, se mantuvieron en el segundo nivel más alto de la serie para ese período, solo por detrás de 2025, mientras que el total de viajes al exterior quedó por debajo de los registros de 2017 y 2018. El récord se alcanzó en el verano de 2025. Solo en enero y febrero de ese año viajaron a Brasil 1,3 millones de residentes, casi el 40% de todos los argentinos que salieron del país en esos meses. En enero de 2025, el tipo de cambio real bilateral era 15,8% más bajo que el promedio de octubre previo a la elección, es decir que Brasil resultaba bastante más barato para los argentinos que hoy. Una depreciación del real como la de este lunes nos acercaría a esos niveles justo antes de la temporada de verano.

La cuenta de viajes de la balanza de pagos muestra un déficit elevado. En el primer semestre de 2026 se redujo 12,9% interanual, pero la salida neta fue de U$S4.461 millones, el cuarto mayor registro en moneda constante para un primer semestre desde el inicio de la serie en 2006. La presión se concentra en el verano. En el primer trimestre de 2025, con un real más barato, el déficit llegó a U$S3.610 millones a precios actuales, el máximo de la serie para ese período.
Así, un real más débil afectaría a la Argentina por dos vías que se refuerzan entre sí. Por un lado, reduciría las exportaciones industriales a Brasil y, con ellas, la oferta de divisas. Por el otro, alentaría los viajes de argentinos a ese país y aumentaría la demanda de dólares. En un año electoral, ambos movimientos sumarían presión sobre el mercado cambiario, en un contexto en el que la industria automotriz y el turismo local serían los sectores más expuestos. A esto se suma el canal financiero, con un riesgo país más alto por el contagio del resultado que encarece aún más el financiamiento del Tesoro y de las empresas.
Información del Autor