La industria cayó 2,9% interanual en septiembre y acumula cinco trimestres en retroceso, según FIEL
La actividad industrial retrocedió 2.9% en septiembre en la comparación interanual y acumula una caída de 1.4% en los primeros nueve meses.
El Índice de Producción Industrial (IPI) de FIEL retrocedió en septiembre 2.9% interanual de acuerdo a información preliminar, acumulando en los primeros nueve meses del año una caída de 1.4% en la comparación con el mismo periodo de 2025 (véase Gráfico 1 y Tabla 1).

En el mes se anotó la tercera caída interanual de la producción industrial, con desempeños sectoriales diversos entre los líderes y los más rezagados. Entre los líderes, el sector de la refinación de petróleo fue alcanzado por la realización de una parada programada en el Complejo Industrial La Plata. No obstante lo anterior, el nivel de petróleo procesado en lo que va del año se acerca a la marca récord de 2007. En el caso de los alimentos y bebidas, también entre los líderes, luego de alcanzar el nivel más elevado de actividad en agosto pasado, en septiembre se moderó el ritmo de crecimiento, destacándose el avance de la faena porcina a la par de una nueva y marcada caída de la faena vacuna, la que se da en un contexto de recuperación de los rodeos, recorte de la demanda interna y exportaciones en niveles récord.

En el otro extremo, entre los sectores que acumulan una mayor caída, la producción de minerales no metálicos registró una ligera mejora en la comparación con el año pasado a causa de la recuperación de despachos de cemento, luego de mostrar estancamiento por varios meses. Por su parte, el sector automotriz volvió a registrar una caída en la comparación interanual, que combinó retrocesos tanto en la producción de automóviles como de pick ups. En septiembre las ventas mayoristas retrocedieron por octavo mes, con una más marcada contracción de los envíos a concesionarias de vehículos de fabricación nacional. En este escenario de caída de los patentamientos, y de creciente participación de marcas chinas, de vehículos electrificados e híbridos, se anuncian inversiones por parte de algunas terminales para la radicación de tecnologías limpias en la industria automotriz local.
Los datos de actividad industrial del tercer trimestre indican una caída interanual de 3.2%, encadenando cinco trimestres en retroceso (véase Tabla 1 y gráfico Nº 1). En la comparación con el segundo trimestre la producción corregida por estacionalidad mostró una contracción del 4.3% sumando dos trimestres en caída. Entre julio y septiembre y en la comparación con el mismo período del año pasado el mejor desempeño lo mostró la refinación de petróleo, seguido de la producción de papel y celulosa, de las industrias metálicas básicas y de la de alimentos y bebidas. Todas estas ramas redujeron el ritmo de crecimiento respecto al observado en el segundo trimestre.
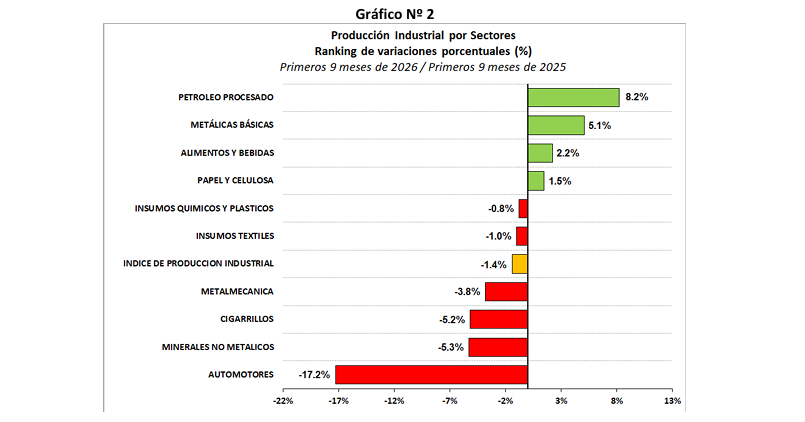
En el nonestre, el ranking de crecimiento lo lidera la refinación de petróleo que acumula un aumento de 8.2% en la comparación interanual. Las industrias metálicas básicas con un avance de 5.1%, la de alimentos y bebidas con un alza de 2.2%, y la de papel y celulosa con una mejora de 1.5% en la comparación con los primeros nueve meses de 2025, completan la nómina de las ramas con mejora de la actividad.
Con un retroceso acumulado entre enero y septiembre inferior al promedio se colocan los sectores de insumos químicos y plásticos (‐0.8%) y el de insumos textiles (‐1%), en ambos casos respecto al nivel alcanzado en los primeros nueve meses de 2025. Por su parte, con una contracción más pronunciada se encuentran la metalmecánica (‐3.8%), los despachos de cigarrillos (‐5.2%), la producción de minerales no metálicos (‐5.3%) y la industria automotriz (‐17.2%), sobre la misma base de comparación (véase Gráfico Nº 2).
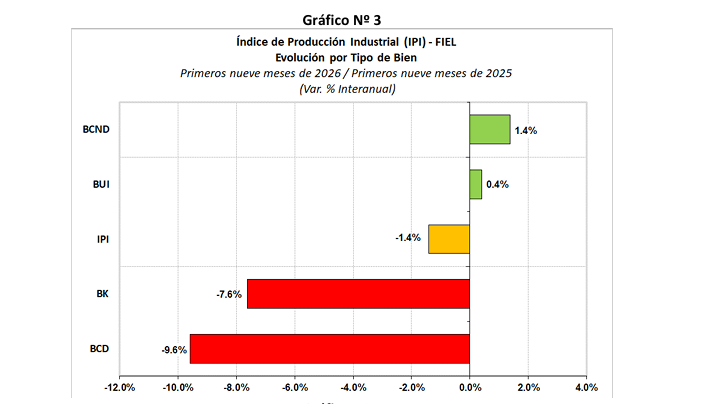
Desde la perspectiva de los tipos de bienes producidos, en los primeros nueve meses del año, todos con la excepción de los bienes de uso intermedio registraron un deterioro en la comparación con el crecimiento acumulado entre enero y agosto pasado. Los bienes de consumo no durable lideran el ranking con un crecimiento de 1.4%, sosteniéndose en un récord para los primeros nueve meses del año. La producción de bienes de uso intermedio mantuvo la mejora acumulada en 0.4% entre enero y septiembre y en la comparación con el mismo periodo de 2025. Por su parte, los bienes de capital registran un retroceso de 7.6% y los de consumo durable una caída del 9.4%, en ambos casos sobre la misma base de comparación. Los bienes de capital fueron los que registraron el mayor aumento de la caída acumulada (véase Gráficos Nº 3).
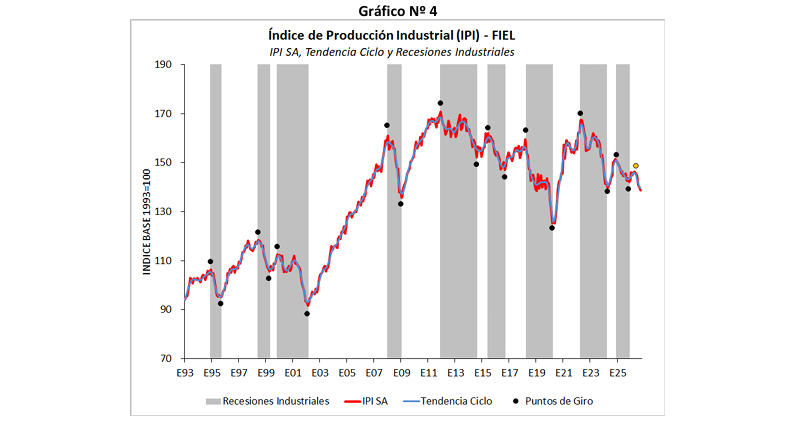
En términos desestacionalizados, la producción industrial de setiembre tuvo un retroceso de 0.9% respecto al mes anterior, encadenando cinco meses de contracción –seis si se considera el componente de tendencia ciclo‐. Por su parte, la difusión sectorial de la caída superó el 60% en el tercer trimestre. Las señales indican que la industria se encontraría transitando una fase de contracción desde mayo pasado, a un ritmo que supera el registrado en siete de las doce fases recesivas de la industria desde 1980, de acuerdo al relevamiento de FIEL (véase Gráficos Nº 4).
En síntesis. La industria en septiembre volvió a mostrar un retroceso en la comparación interanual, con desempeños diversos entre los sectores líderes y los más rezagados. Refinación de petróleo continúa acumulando el mayor crecimiento y el sector automotriz la mayor caída. Desde la perspectiva del análisis del ciclo, la industria se encontraría transitando una nueva fase de contracción.
Información del Autor