El Nobel que faltaba en Iguazú
|
Getting your Trinity Audio player ready...
|
En las últimas semanas sostuve dos veces una misma tesis. Primero afirmé que la ley argentina ampara a quien se endeudó cuando se demuestra que hubo usura. Después, con respeto y sin agravio, discrepé de los argumentos expuestos en Puerto Iguazú sobre por qué no corresponde asistir a los deudores en mora. Ambos textos se publicaron en un medio colega que tiene la virtud, cada vez menos frecuente, de abrir sus páginas a la opinión. Eso habla de su seriedad y de la calidad del debate público misionero, y lo agradezco. Hoy vuelvo sobre esa postura para ratificarla. Esta vez no la sostengo solo desde el derecho, porque la confirma también una voz que llega desde Estocolmo.
Un Nobel por otro Nobel
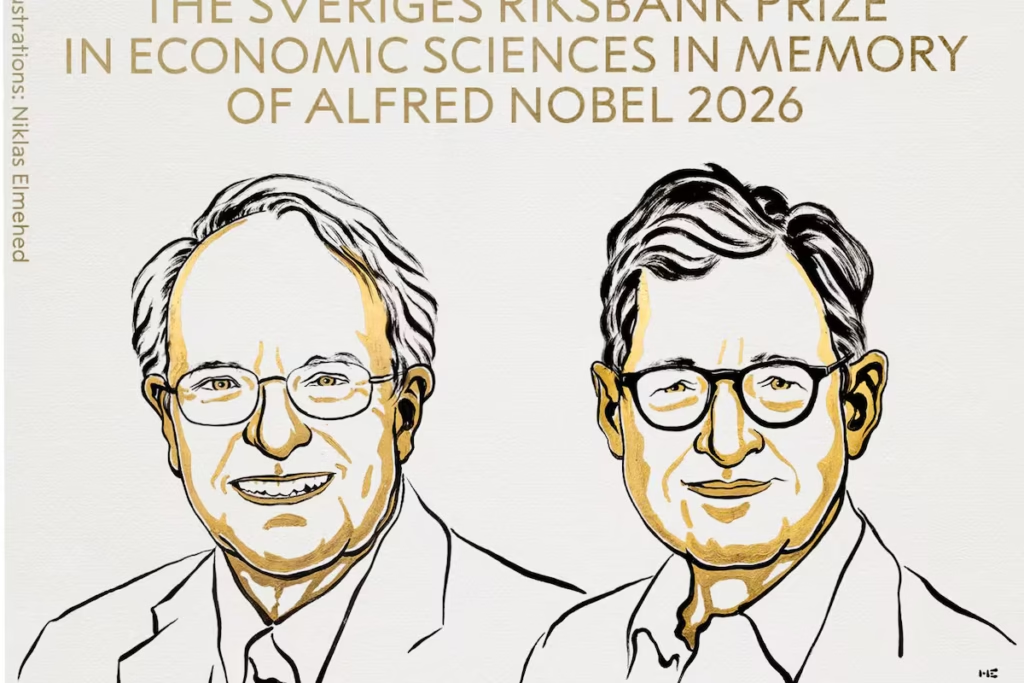
En Iguazú se invocó un premio Nobel para fundar la idea de que ayudar al deudor es contraproducente, aunque sin citar la fuente del dato. La Real Academia Sueca de Ciencias acaba de otorgar el Nobel de Economía 2026 a Robert Hall y Michael Woodford, y esta vez el fundamento está escrito y es público. Premia sus aportes a la teoría de la estabilización macroeconómica.
Lo que dice ese fundamento es de una enorme claridad. Las recesiones no son una purga saludable ni un ajuste que el mercado resuelve solo. Son fallas que producen desempleo, quiebras y sufrimiento evitables. Una política fiscal y monetaria oportuna y bien coordinada puede amortiguarlas y reducir la profundidad de una crisis.
El método importa tanto como la conclusión. Los premiados no partieron del voluntarismo ni de la ideología. Construyeron la macroeconomía desde abajo, desde cada hogar que decide cuánto consumir y cada empresa que decide cuánto producir, es decir, desde los mismos fundamentos microeconómicos que suelen invocarse para negarle al Estado cualquier rol estabilizador. Con ese rigor llegaron a la conclusión opuesta: aun con individuos racionales, una economía puede quedar atrapada en una crisis que el mercado no corrige a tiempo.
El endeudado como dato macroeconómico
Ahí está el punto que vuelve a poner en su lugar la discusión sobre los deudores. En Iguazú se planteó el problema como una cuestión de conducta individual: aliviar a unos es premiar la imprudencia y transferir el costo a otros.
El enfoque premiado permite ver lo que esa mirada deja afuera. Cuando la mora de las familias cuadruplica la de las empresas y casi seis millones de personas acumulan atrasos de más de noventa días, no estamos ante una suma de malas decisiones privadas. Estamos ante un shock de demanda. El hogar que destina todo su ingreso a pagar un costo financiero de tres o cuatro dígitos deja de comprar en el comercio del barrio, posterga la reparación de su casa y resigna el consumo que sostiene a la pyme proveedora y al empleo regional. La asfixia financiera de las familias no es un drama de puertas adentro: es un factor de recesión.
Por eso la protección frente a la usura no es solo política social. Es política económica en sentido estricto. Esa protección preserva la capacidad de consumo que mantiene viva la actividad, incluida la del acreedor responsable, que necesita una economía en pie para cobrar. Y vale repetirlo, porque es el corazón del argumento: nada de esto exige que pague el contribuyente. Cuando un juez declara abusiva una cláusula o reduce intereses que exceden sin justificación el costo del dinero, no transfiere el costo a nadie. Le niega efecto a lo que nunca fue jurídicamente exigible. Es derecho aplicado, y ahora también buena macroeconomía.
La vuelta del Estado, pero del Estado de Derecho
Conviene ser preciso, porque el péndulo argentino suele condenarnos a elegir entre dos caricaturas. De un lado, el Estado que gasta sin límite y confunde intervención con arbitrariedad. Del otro, el Estado que se retira justo cuando más se lo necesita y llama libertad al abandono.
El Nobel no rehabilita al primero. Woodford es uno de los economistas que más insistió en que, sin solvencia fiscal de largo plazo, no hay estabilidad de precios posible. Lo que la ciencia vuelve a justificar es un Estado que interviene sujeto a reglas: oportuno, previsible, razonable, mensurable. Esa es, exactamente, la definición del Estado de Derecho. Por eso lo que propuse no fue un Estado pagador sino un Estado garante. Pedí que los jueces usen la facultad que ya tienen de morigerar de oficio. Que el Banco Central fije topes objetivos al costo financiero total y cierre el arbitraje regulatorio. Que el Congreso dicte el régimen de sobreendeudamiento de la persona humana. Que exista un fondo de garantía que avale la cuota y recupere después. Ninguna de esas herramientas depende del humor del gobernante, porque todas descansan en la ley.
La Constitución lo había dicho antes que cualquier modelo econométrico. El Preámbulo manda promover el bienestar general. El artículo 42 ordena proteger los intereses
económicos de consumidores y usuarios y garantizarles trato equitativo y digno. El artículo 75, inciso 19, encomienda al Congreso proveer al desarrollo humano y al progreso económico con justicia social. Y el artículo 28 recuerda que ningún derecho puede ejercerse alterando su esencia ni de modo irrazonable, tampoco el del acreedor ni la libertad contractual. No hay contradicción entre libertad económica y protección del más débil: la Constitución las pensó juntas.
El termómetro y la fiebre
La realidad, que suele tener más sentido del humor que los columnistas, ofreció en estos días una perla. Un economista liberal, insospechado de cualquier simpatía intervencionista, publicó en las redes un consejo de “educación financiera básica”: jamás tomar un préstamo a tasas altas y mirar siempre el costo financiero total. Lo ilustró con la simulación de un crédito de la billetera virtual de la mayor empresa de comercio electrónico del país: por $10.000 recibidos, doce cuotas que suman $14.496, una tasa nominal anual del 60% y un costo financiero total efectivo anual del 102,36%. Y lo coronó con una ironía: “Baratitos los préstamos”.
La respuesta llegó del propio fundador de la empresa. Calificó de “FALSO” e “INCORRECTO”, así, en mayúsculas, el indicador que el Banco Central obliga a publicar, porque supone que se pagan intereses sobre intereses, algo que, aseguró, en decenas de millones de préstamos “no ocurre NUNCA”. Agregó, incluso, que ese número es “inflacionario”. El economista le respondió que es, sencillamente, “lo que cualquier estudiante de finanzas puede calcular”. Concedamos que la discusión técnica tiene matices: la tasa efectiva anual es una convención de cálculo y no la suma que finalmente se devuelve. Pero la escena deja tres enseñanzas que ningún tecnicismo borra. La primera es casi médica: cuando la fiebre es alta, la tentación es discutir el termómetro. Y el paciente, en este caso, sigue devolviendo casi un cincuenta por ciento más de lo que recibió en apenas un año. La propia empresa explicó hace unos meses que sus costos más altos corresponden a los montos más bajos y a los usuarios sin historial. Dicho en castellano: el crédito más caro lo paga quien menos tiene.
Y el termómetro marca bastante más alto que en aquella simulación. Al menos dos asociaciones de consumidores ya llevaron contratos de esa billetera a la justicia comercial. Una de ellas, la cooperativa Consumidores Libres, sostiene en su demanda colectiva que, en diciembre de 2025, mientras la tasa activa del Banco Nación era del 35,6% anual, la billetera cobraba una tasa efectiva del 860,3% y un costo financiero total del 1.370,28%: diez veces el promedio del sistema regulado, afirma, sin diferencia
de riesgo ni de garantías que lo justifique. Lo decidirán los jueces, y así debe ser. Pero el expediente confirma lo que vengo sosteniendo: la usura no es una hipótesis de manual, y el camino para corregirla es el que la ley ya prevé.
La segunda tiene algo de comedia. Si la capitalización de intereses “no ocurre nunca”, prohibirla en las operaciones de consumo, como propuse, no le costará un solo peso a nadie. Tendremos apenas la tranquilidad de que lo que hoy no ocurre tampoco podrá ocurrir mañana.
La tercera es la más seria, y es el corazón de esta columna: la escena prueba que el Banco Central ya regula, y con lujo de detalle, la información sobre el precio del crédito. Sus normas obligan a informar el costo financiero total a los bancos y también a los proveedores no financieros de crédito, y llegan a disponer que en la publicidad ese número figure en color destacado y con una tipografía al menos cinco veces mayor que la de la tasa nominal. Nadie denunció ese mandato como un atropello a la libertad. Al contrario: el propio Banco Central, en su material de orientación sobre préstamos personales publicado en agosto, aconseja revisar el costo financiero total antes de elegir un crédito. Si el Banco Central puede decidir el tamaño de la letra con que se informa el costo del dinero, puede también, y debe, ponerle un techo al número que se escribe con esa letra. No hace falta inventar facultades: basta con ejercer las que ya tiene. Y no se trata de un actor marginal. Según la Central de Deudores, en julio esa sola billetera tenía 6,73 millones de deudores, más que todos los bancos públicos juntos, que sumaban 6,17 millones. Un prestamista de esa escala es, a todos los efectos, sistémico, y el límite que fije el Banco Central debe alcanzarlo sin excepciones.
La dimensión federal. En Misiones esta discusión tiene un acento propio. El pequeño productor, el comerciante de frontera que compite contra asimetrías cambiarias y el trabajador que recurre a la billetera virtual para llegar a fin de mes no viven la macroeconomía en abstracto. La padecen con menos herramientas que los grandes centros. Una estabilización que ignora a las provincias no estabiliza: traslada el costo a la periferia.
El federalismo de concertación exige que la respuesta llegue también al interior. Exige también que la provincia ejerza sus propias competencias, como la mediación previa en las ejecuciones de consumo y el patrocinio gratuito al consumidor financiero.
Ratificación
Ratifico, entonces, lo que sostuve. La ley ampara al que se endeudó cuando hubo usura. Los jueces tienen el deber, y no la mera facultad, de morigerar lo abusivo. El Banco Central tiene la obligación de poner límites. Y agrego lo que hoy confirma la ciencia económica más rigurosa: hacerlo no es populismo ni sentimentalismo, sino responsabilidad.
El desafío argentino no es elegir entre más Estado o menos Estado. Es recuperar un Estado que actúe cuando debe, que se abstenga cuando corresponde y que, en ambos casos, responda a la ley y no a la voluntad de quien gobierna. Porque cuando los modelos callan y los mercados vacilan, queda en pie la Constitución. Es la promesa que los pueblos de las provincias se hicieron unos a otros en nombre de la Patria. No pide fe ciega en el Estado ni en el mercado, sino fidelidad a la ley común. Mientras haya un juez que la invoque y un ciudadano que la defienda, ninguna crisis podrá convertir la necesidad del pueblo en botín de nadie. Esa es la fe federal: la de una Nación que no se salva sola, sino junta, bajo el amparo de su Constitución.
Información del Autor