Grupo México se retira de la licitación del Belgrano Cargas y reabre el debate sobre las inversiones ferroviarias
|
Getting your Trinity Audio player ready...
|
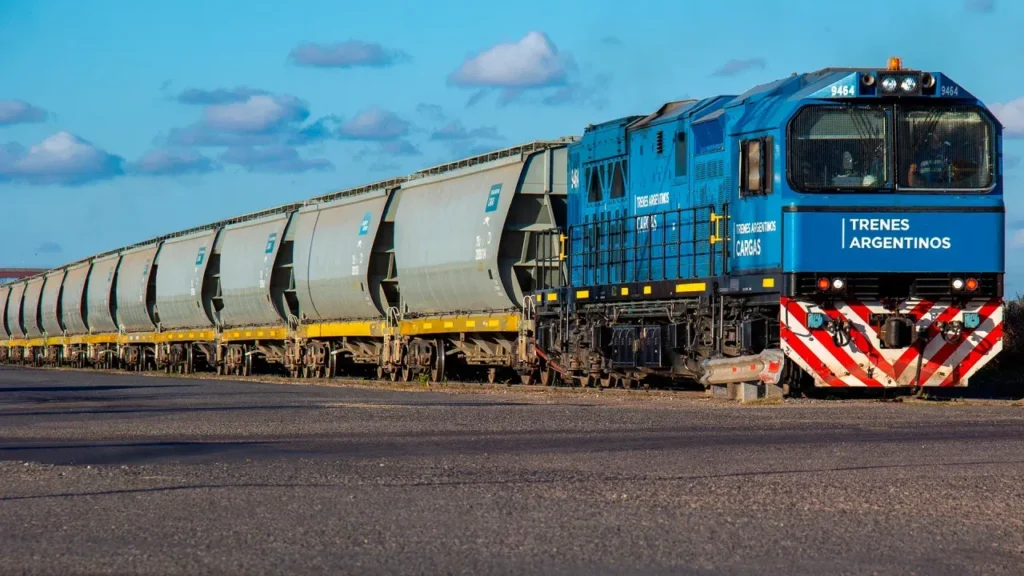
La privatización de los trenes de carga argentinos perdió a uno de sus principales interesados internacionales antes del cierre de la presentación de ofertas, previsto para el 11 de noviembre de 2026. Grupo México Transportes (GMXT), uno de los grandes operadores ferroviarios privados de México, anunció que no continuará en la licitación del Belgrano Cargas, en una decisión que modifica el escenario competitivo de un proceso orientado a atraer inversiones privadas para recuperar infraestructura y ampliar la capacidad logística del país.
La salida adquiere relevancia por la escala del proyecto que la compañía había considerado. Según la información difundida sobre las negociaciones, GMXT había evaluado un programa de inversión de hasta US$ 3.000 millones en cinco años para operar las líneas Belgrano, San Martín y Urquiza. Sin embargo, la firma comunicó que decidió no avanzar en la contienda. Entre los factores que habrían incidido se mencionaron objeciones al esquema de acceso abierto a las vías y la falta de precisiones para despejar dudas sobre su funcionamiento económico.
El retiro pone el foco en una cuestión central para el futuro ferroviario: las condiciones contractuales y regulatorias que pueden convertir una concesión de largo plazo en una inversión viable. Además de definir quién administrará la infraestructura, el proceso deberá establecer cómo se financiará su mantenimiento, qué incentivos tendrán los operadores para realizar obras y de qué manera se garantizará el acceso de distintas empresas a la red.
El sistema de acceso abierto, en el centro de las objeciones
Uno de los puntos de fricción fue el modelo de open access previsto en los pliegos publicados en agosto. Bajo este esquema, el concesionario tendría a su cargo la administración y el mantenimiento de las vías, pero no contaría con exclusividad sobre la circulación ferroviaria. Otros operadores podrían utilizar la infraestructura mediante el pago de peajes.
Según la información publicada sobre las negociaciones, GMXT planteó dudas sobre la implementación del sistema y sus efectos sobre la rentabilidad de las inversiones. Una de las objeciones apuntaba a la posibilidad de que un competidor ofreciera tarifas de peaje más bajas con compromisos de inversión limitados, mientras otro asumiera costos mayores para renovar las vías. La empresa habría considerado que esa diferencia podía generar condiciones desiguales entre operadores.
La discusión expone una tensión habitual en los modelos ferroviarios de acceso abierto: cómo compatibilizar la competencia entre empresas con la necesidad de financiar obras de infraestructura que requieren grandes desembolsos y plazos extensos de recuperación. La definición de tarifas, las obligaciones de mantenimiento, los estándares de servicio y los mecanismos de control serán determinantes para evaluar los incentivos que ofrezca el sistema a los futuros participantes.
La salida de GMXT también reduce la participación potencial de un grupo que, de acuerdo con la cobertura periodística, había mantenido contactos con bancos de inversión, funcionarios argentinos y representantes diplomáticos estadounidenses. Entre las instituciones financieras mencionadas en relación con el proyecto figuraban la Corporación de Financiamiento para el Desarrollo de Estados Unidos (DFC) y el Export-Import Bank (Eximbank). El BID Invest y la Corporación Financiera Internacional (IFC), por su parte, habían participado como asesores en la elaboración de los pliegos.
Quiénes siguen interesados en el negocio ferroviario
Tras la decisión del grupo mexicano, entre los actores que aparecen en carrera se encuentra el consorcio agroindustrial y cerealero integrado por Aceitera General Deheza (AGD), Bunge, Cargill y Louis Dreyfus Company (LDC), junto con la Asociación de Cooperativas Argentinas (ACA). La participación de compañías vinculadas con la producción y comercialización agrícola refleja la importancia del ferrocarril para reducir costos logísticos y conectar las zonas productivas con las terminales portuarias.
También se mencionan el Grupo Roggio y la minera Rio Tinto, además de operadores ferroviarios que ya actúan en el país y evalúan alternativas de participación en la futura estructura. Entre ellos figuran Ferroexpreso Pampeano (FEPSA), vinculado al Grupo Techint; Nuevo Central Argentino (NCA), del Grupo Urquía; y Ferrosur Roca.
Las estrategias de estos potenciales participantes no necesariamente son equivalentes. Las empresas agroexportadoras pueden priorizar la eficiencia del transporte de granos hacia los puertos, mientras que los grupos mineros pueden valorar corredores que permitan movilizar minerales y otros insumos. Los operadores ferroviarios, en tanto, cuentan con experiencia en la gestión de trenes y pueden evaluar oportunidades en la operación, la tracción o la provisión de material rodante.
La presentación de ofertas permitirá conocer qué actores están dispuestos a asumir compromisos concretos y bajo qué condiciones. Hasta entonces, la lista de interesados no debe confundirse con una nómina definitiva de oferentes.
Belgrano, San Martín y Urquiza: tres corredores estratégicos
El esquema de privatización diseñado por el Gobierno contempla separar componentes que hasta ahora estaban integrados en la empresa estatal. Por un lado, prevé la venta del material rodante mediante remates públicos; por otro, concesiones vinculadas con las vías, los inmuebles asociados y el uso de los talleres ferroviarios. Las tres grandes redes se tramitan como procesos diferenciados, con paquetes propios de infraestructura y equipamiento.
El Belgrano es el corredor más extenso y conecta zonas productivas del Noroeste y el Nordeste argentino con los puertos del Gran Rosario. Su importancia radica en la posibilidad de transportar granos, minerales y otras cargas desde regiones alejadas de las principales terminales exportadoras. La red San Martín, en tanto, articula el corredor de Cuyo con la región pampeana, mientras que el Urquiza conecta la Mesopotamia y tiene relevancia para Misiones por sus vínculos con la frontera brasileña y los circuitos logísticos regionales.
Las estimaciones incluidas en la información sobre el proceso contemplan un plan de obras ferroviarias cercano a los US$ 800 millones, destinado a renovar y duplicar vías, recuperar ramales fuera de servicio, reparar puentes y alcantarillas, modernizar sistemas de señalamiento y telecomunicaciones y mejorar pasos a nivel. También se proyectan inversiones en nodos logísticos, puertos secos y playas de maniobras. Esta cifra corresponde al plan de obras mencionado en el material y debe distinguirse del programa de hasta US$ 3.000 millones que GMXT habría evaluado para su eventual participación.
El alcance territorial de la red y las diferencias entre los corredores hacen que el diseño de las concesiones tenga consecuencias que exceden al sector ferroviario. Una infraestructura más confiable puede mejorar la competitividad de las economías regionales, reducir tiempos de traslado y ampliar las alternativas logísticas para productores e industrias. Para que esos beneficios se materialicen, sin embargo, las inversiones deben traducirse en obras ejecutadas, mayor capacidad operativa y servicios con costos competitivos.
La inversión de largo plazo, una variable decisiva
El proceso prevé concesiones de hasta 50 años y contempla la posibilidad de acceder al Régimen de Incentivo para Grandes Inversiones (RIGI) cuando se cumplan las condiciones correspondientes. Según la información difundida, el esquema exige compromisos de al menos US$ 200 millones para la renovación de vías y la ejecución del 40% de esa inversión durante los primeros dos años para acceder al régimen.
La salida de GMXT no determina por sí sola el resultado de la licitación, pero introduce un interrogante sobre la capacidad del esquema para atraer operadores con experiencia internacional y financiamiento suficiente para ejecutar obras de gran escala. El desafío será establecer reglas que distribuyan con claridad las obligaciones de inversión y mantenimiento, reduzcan la incertidumbre regulatoria y permitan controlar el cumplimiento de los contratos.
Para las economías regionales, incluida Misiones, la discusión tiene una dimensión concreta: la disponibilidad de una red ferroviaria operativa puede ampliar las opciones de transporte para la producción y fortalecer la conexión con mercados nacionales e internacionales. La cuestión central será si el proceso consigue convertir los compromisos privados en infraestructura recuperada y servicios sostenibles, con resultados medibles en costos, tiempos y capacidad de carga.
Información del Autor