La inversión cayó 5,2% en septiembre y acumuló una baja de 7,6% en 2026
|
Getting your Trinity Audio player ready...
|
La inversión bruta interna registró una caída interanual del 12,3% en septiembre y acumuló un retroceso del 7,6% entre enero y septiembre, según el indicador mensual de Orlando J. Ferreres & Asociados (OJF). Aunque la construcción mostró una mejora puntual, la contracción de los equipos nacionales e importados mantuvo el resultado general en terreno negativo. El informe no identificó señales claras de recuperación para los últimos meses del año, en un escenario en el que el Gobierno busca transformar los anuncios de inversión en desembolsos efectivos.
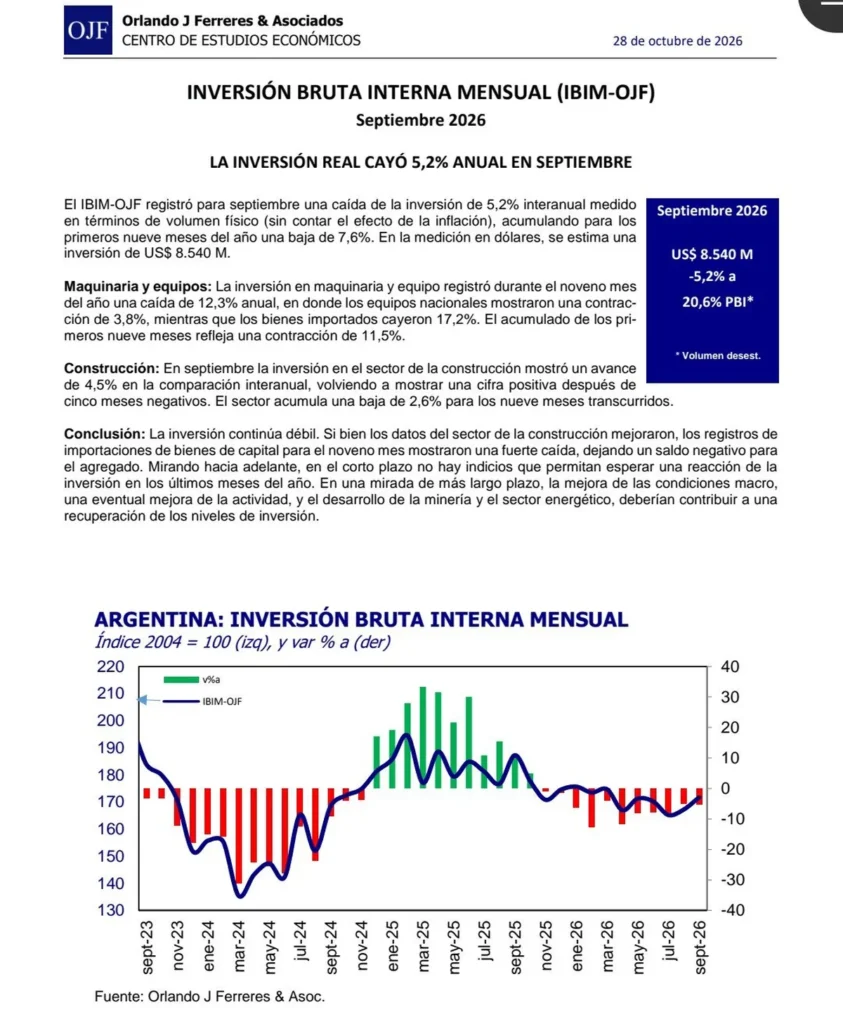
La evolución de la inversión vuelve a plantear uno de los principales desafíos para la economía argentina: convertir la estabilización macroeconómica y los proyectos de largo plazo en una recuperación sostenida de la actividad productiva. De acuerdo con el informe Inversión Bruta Interna Mensual (IBIM-OJF), elaborado por la consultora de Orlando Ferreres y difundido por Agencia Noticias Argentinas, la inversión cayó 5,2% en septiembre respecto de agosto y acumuló una contracción del 7,6% en los primeros nueve meses de 2026.
Medida en dólares, la inversión de septiembre se estimó en US$ 8.540 millones. En la comparación interanual, el indicador registró una disminución del 12,3%, lo que refleja las dificultades para sostener la incorporación de capital a la economía.
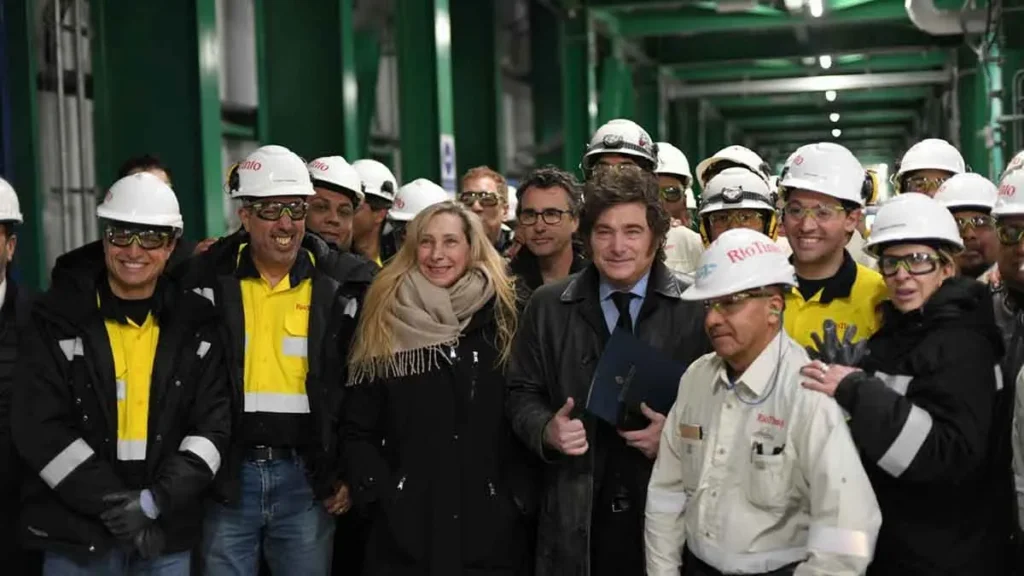
Los datos adquieren relevancia en momentos en que el Gobierno nacional destaca el potencial de los proyectos aprobados bajo el Régimen de Incentivo para Grandes Inversiones (RIGI). El presidente Javier Milei afirmó el 28 de octubre, durante la inauguración de una planta de litio en Catamarca, que el régimen contaba con 29 proyectos aprobados por casi US$ 80.000 millones y otros US$ 130.000 millones en iniciativas pendientes de aprobación.
Sin embargo, los montos anunciados y la inversión efectivamente ejecutada corresponden a instancias diferentes. Los proyectos pueden desplegarse durante varios años y sus desembolsos dependen de cronogramas, etapas de ejecución y condiciones específicas. Por eso, el volumen de iniciativas anunciadas no se traduce necesariamente en un incremento inmediato de la inversión agregada.
Los equipos de capital explican parte del retroceso
El informe de OJF registró una contracción interanual del 3,8% en los equipos durables de producción nacionales durante septiembre, mientras que los equipos importados retrocedieron 17,2%. En el acumulado de enero a septiembre, este componente de la inversión mostró una caída del 11,5%.
La disminución de las importaciones de bienes de capital constituye una señal relevante porque estos equipos permiten ampliar capacidad productiva, incorporar tecnología y modernizar procesos industriales y de servicios. No obstante, el indicador por sí solo no permite determinar cuánto de la caída responde a una menor demanda de inversión, a cambios en la composición de las compras externas o a otros factores económicos.
Para las empresas, la adquisición de maquinaria y equipamiento depende de las expectativas de ventas, el costo del financiamiento, la disponibilidad de crédito y la previsibilidad de las condiciones macroeconómicas. Cuando esos factores no ofrecen suficiente certidumbre, los proyectos de ampliación pueden postergarse, incluso si existen oportunidades de negocio a mediano plazo.
La evolución de los equipos de capital también resulta importante para evaluar la capacidad de la economía de sostener mejoras de productividad. Una recuperación basada únicamente en el uso más intensivo de instalaciones existentes puede tener límites si no se acompaña con inversiones que amplíen la capacidad productiva y permitan incorporar tecnología.
La construcción volvió a crecer, pero el acumulado sigue en negativo
La construcción mostró un desempeño diferente. Según el relevamiento de OJF, el sector registró un crecimiento interanual del 4,5% en septiembre, luego de cinco meses consecutivos con variaciones negativas. A pesar de esa mejora mensual, acumuló una contracción del 2,6% durante los primeros nueve meses del año.
El dato introduce una señal de recuperación parcial, aunque todavía insuficiente para compensar el retroceso de los demás componentes de la inversión. La construcción tiene, además, una incidencia que trasciende la actividad de las empresas del sector: moviliza empleo, transporte, materiales, servicios profesionales y una amplia red de proveedores.
La continuidad de esa mejora dependerá de la evolución de la obra privada, las decisiones de inversión empresarial, el financiamiento y las condiciones generales de la economía. El informe no permite atribuir el crecimiento de septiembre a una causa específica, por lo que será necesario observar los próximos registros para determinar si se trata de un cambio sostenido de tendencia.
OJF sintetizó su diagnóstico al señalar que la inversión continúa débil y que la caída de las importaciones de bienes de capital dejó un saldo negativo para el indicador general, pese al repunte de la construcción.
El desafío de transformar anuncios en actividad productiva
La estrategia oficial de atraer grandes inversiones se apoya, entre otros instrumentos, en el RIGI, diseñado para incentivar proyectos de gran escala. Las iniciativas vinculadas con minería y energía concentran una parte importante de las expectativas de desembolsos, aunque sus efectos sobre el conjunto de la economía dependen de los tiempos de ejecución, la demanda de proveedores locales y la capacidad de generar encadenamientos productivos.
La diferencia entre los anuncios y los desembolsos efectivos es central para evaluar el impacto económico de esos proyectos. Una inversión aprobada puede representar un compromiso relevante de largo plazo, pero su contribución a la actividad corriente depende de cuánto capital se ejecuta en cada período y de qué sectores reciben ese gasto.
En ese sentido, la recuperación de la inversión requiere observar no solo los montos comprometidos, sino también su ejecución, la compra de maquinaria, el desarrollo de infraestructura y la participación de empresas proveedoras. Estos indicadores permiten evaluar con mayor precisión si los proyectos se traducen en más capacidad productiva, empleo y demanda para otros sectores.
El acceso al financiamiento constituye otro factor relevante. El informe de OJF advierte sobre la debilidad de la inversión, pero no identifica una causa única para el retroceso. En un contexto de restricciones crediticias y bajo dinamismo de la actividad, la evolución de las tasas, las condiciones de los préstamos y las expectativas de demanda pueden influir en la decisión de las empresas de ampliar o postergar sus proyectos.
Sin señales claras de recuperación hacia fin de año
Las perspectivas de corto plazo que plantea el informe son cautelosas. “Mirando hacia adelante, en el corto plazo no hay indicios que permitan esperar una reacción de la inversión en los últimos meses del año”, señaló la consultora.
A más largo plazo, OJF consideró que una mejora de las condiciones macroeconómicas, una eventual recuperación de la actividad y el desarrollo de la minería y el sector energético podrían contribuir a recomponer los niveles de inversión.
La diferencia entre ambos horizontes refleja uno de los dilemas de la economía argentina: los sectores con potencial exportador pueden impulsar nuevos proyectos, pero su impacto sobre el conjunto de la actividad no necesariamente se materializa al mismo ritmo que las necesidades de recuperación de la industria, el comercio y los servicios.
El seguimiento de la inversión ejecutada, la compra de equipos nacionales e importados, la evolución de la construcción y el acceso al crédito permitirá evaluar si los proyectos anunciados comienzan a modificar la tendencia. Por ahora, el indicador de septiembre muestra que esa recuperación todavía no se refleja en el agregado de la inversión y que la transformación de las expectativas en actividad concreta continúa siendo uno de los desafíos centrales del programa económico.
Información del Autor