La mora de las familias se estabilizó en agosto, pero casi se duplicó en un año
|
Getting your Trinity Audio player ready...
|
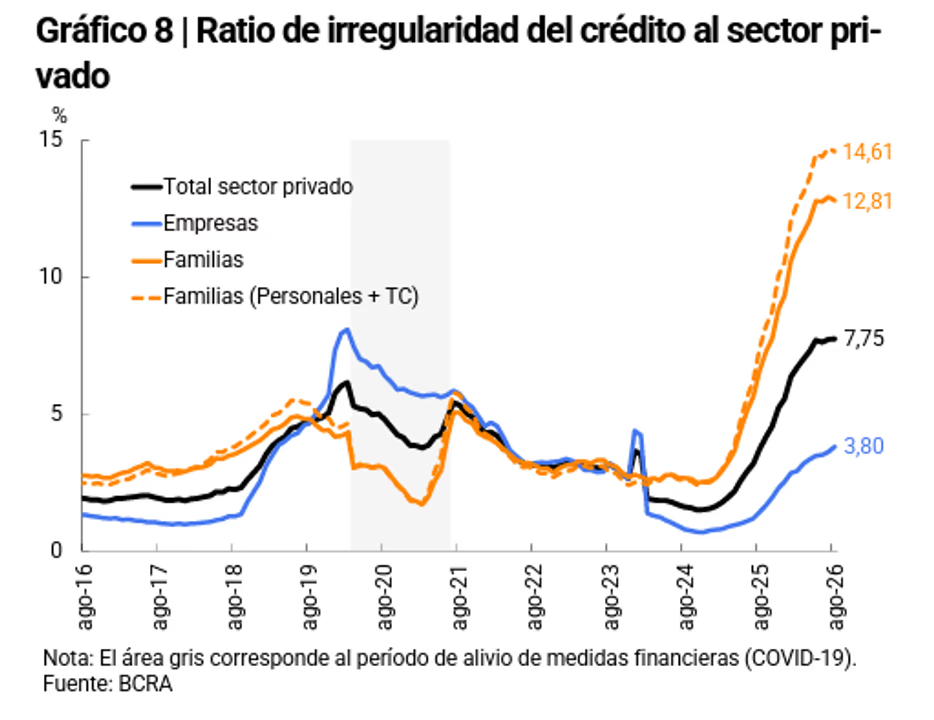
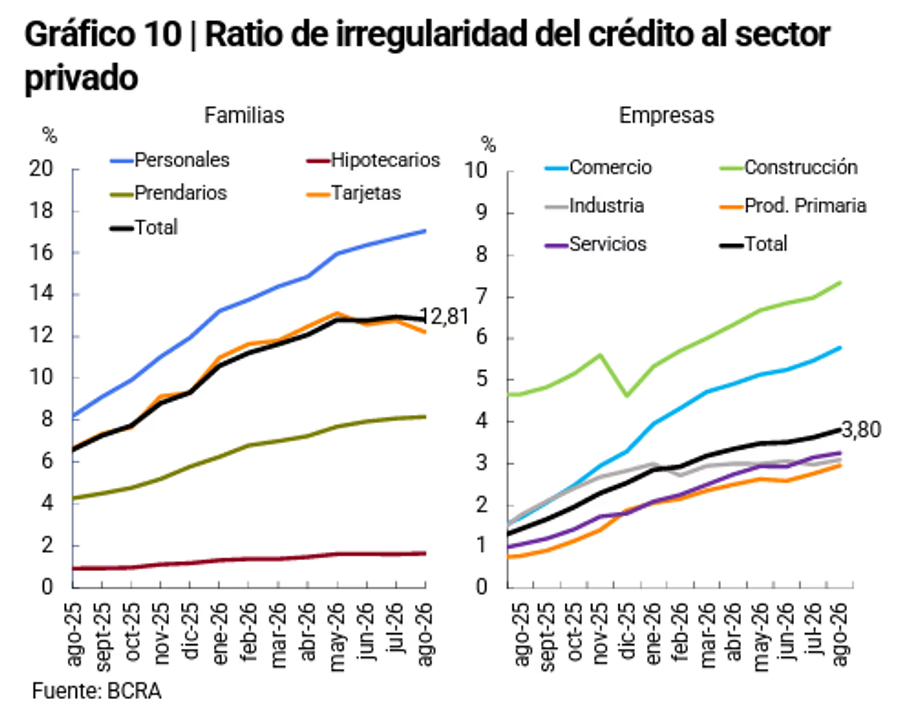
La morosidad de los créditos a las familias registró una leve baja en agosto y se ubicó en el 12,81%, según el último informe sobre bancos del Banco Central de la República Argentina (BCRA). Aunque el indicador retrocedió 0,13 puntos porcentuales respecto de julio, cuando había alcanzado el 12,94%, el alivio mensual todavía resulta limitado frente al fuerte deterioro acumulado durante los últimos doce meses.
La comparación interanual expone la magnitud del problema: en agosto de 2025, la irregularidad de los préstamos a los hogares se encontraba en torno al 6,6%. Un año después, el indicador prácticamente se duplicó y avanzó 6,21 puntos porcentuales. La desaceleración registrada en agosto interrumpe parcialmente la trayectoria ascendente, pero no modifica el nivel elevado que alcanzó el incumplimiento de las obligaciones financieras familiares.
Según explicó el BCRA, la mejora mensual respondió a una caída del 0,98% en el saldo real de los créditos en situación irregular, mientras que el financiamiento total al sector privado no presentó variaciones significativas en términos reales. En otras palabras, la reducción de la mora no estuvo acompañada por un cambio de magnitud en el volumen total de crédito.
El comportamiento reciente muestra una evolución irregular. Después de mantenerse relativamente estable en junio, la morosidad familiar aumentó alrededor de 0,1 puntos porcentuales en julio y retrocedió 0,13 puntos en agosto. La secuencia refleja una pausa en el crecimiento del indicador, aunque todavía no alcanza para confirmar un cambio sostenido de tendencia.
Las familias, bajo mayor presión financiera
La diferencia entre la mora de los hogares y la de las empresas constituye uno de los datos más relevantes del informe. Mientras el incumplimiento en los créditos familiares llegó al 12,81%, el correspondiente a las compañías se ubicó en el 3,8% en agosto, con un aumento de 0,18 puntos porcentuales frente al mes anterior.
La brecha evidencia que las dificultades de pago tienen una incidencia considerablemente mayor en el financiamiento de los hogares. Para el sistema financiero, este comportamiento representa una señal de alerta porque puede afectar la calidad de las carteras crediticias, las condiciones de otorgamiento de nuevos préstamos y la capacidad de las entidades para ampliar el financiamiento al consumo.
En el conjunto del sector privado, el ratio de irregularidad alcanzó el 7,75%, frente al 7,73% de julio. La variación fue reducida, pero el promedio combina dos dinámicas diferentes: una morosidad familiar elevada, que mostró una leve corrección, y un deterioro más moderado en los préstamos a empresas.
El informe también registró una disminución de la probabilidad de default estimada, que descendió por tercer mes consecutivo y se ubicó en el 2,26% para el conjunto de los deudores, con una baja mensual de 0,1 puntos porcentuales. En el segmento de las familias, el indicador cayó 0,24 puntos y quedó en el 3,71%, mientras que para las empresas se mantuvo prácticamente estable en el 1,1%.
La evolución de esta estimación aporta una señal complementaria, aunque no debe confundirse con la morosidad efectivamente registrada. La probabilidad de default mide el riesgo estimado de incumplimiento, mientras que el ratio de irregularidad refleja los créditos que ya presentan problemas de pago. Por eso, ambos indicadores pueden moverse de manera diferente en un mismo período.
El desafío de recuperar la capacidad de pago
La estabilización mensual de la mora abre un interrogante sobre la sostenibilidad financiera de los hogares. La trayectoria interanual muestra que una proporción creciente de los préstamos enfrenta dificultades de cumplimiento, una situación que puede limitar el acceso a nuevo financiamiento y reducir el margen disponible para afrontar gastos cotidianos.
Para evaluar si el retroceso de agosto marca un punto de inflexión, será necesario observar los próximos informes del BCRA y verificar si la reducción se sostiene durante varios meses. También será relevante seguir la evolución del crédito, los ingresos reales, las tasas de interés y el costo de los compromisos financieros, variables que inciden sobre la capacidad de pago de familias y empresas.
Desde una perspectiva de prevención, el seguimiento temprano de los atrasos, la evaluación de la carga de deuda y las alternativas de refinanciación pueden contribuir a evitar que los incumplimientos transitorios se conviertan en problemas persistentes. Para las entidades financieras, el desafío consiste en administrar el riesgo sin profundizar innecesariamente las restricciones al crédito de quienes conservan capacidad de pago.
El dato de agosto deja, así, dos señales simultáneas: una moderación mensual de la morosidad familiar y un nivel de incumplimiento que continúa siendo elevado en términos históricos recientes. La consolidación de una mejora dependerá de que la baja deje de ser un movimiento aislado y se traduzca en una recuperación sostenida de la capacidad de pago de los hogares.
Información del Autor