
Yerba: cae la cosecha, crecen las exportaciones y el precio de la hoja sigue por debajo del costo
|
Getting your Trinity Audio player ready...
|
Hay una contradicción cada vez más difícil de soslayar en el mercado yerbatero. La cosecha cae, hay menos hoja verde ingresando a los secaderos, las exportaciones crecen y, aun así, el precio que recibe el productor no reacciona en la misma dirección.
El contraste toca el corazón de la discusión abierta desde la desregulación de la actividad. El Gobierno nacional, con Federico Sturzenegger como uno de sus principales voceros sobre el tema, sostiene que el problema de precios responde fundamentalmente a un desequilibrio entre oferta y demanda generado por el crecimiento de la producción. Durante su paso por Puerto Iguazú, entrevistado por Economis, el ministro defendió la desregulación y puso el énfasis en ampliar las exportaciones como mecanismo para absorber la producción argentina.
La explicación encuentra respaldo cuando se mira el extraordinario salto productivo de 2024. Pero empieza a perder fuerza cuando se observa lo ocurrido después.
El nuevo informe sectorial del Centro de Economía Política Argentina (CEPA), elaborado sobre estadísticas oficiales del Instituto Nacional de la Yerba Mate, permite reconstruir esa secuencia que contradice las palabras del ministro.
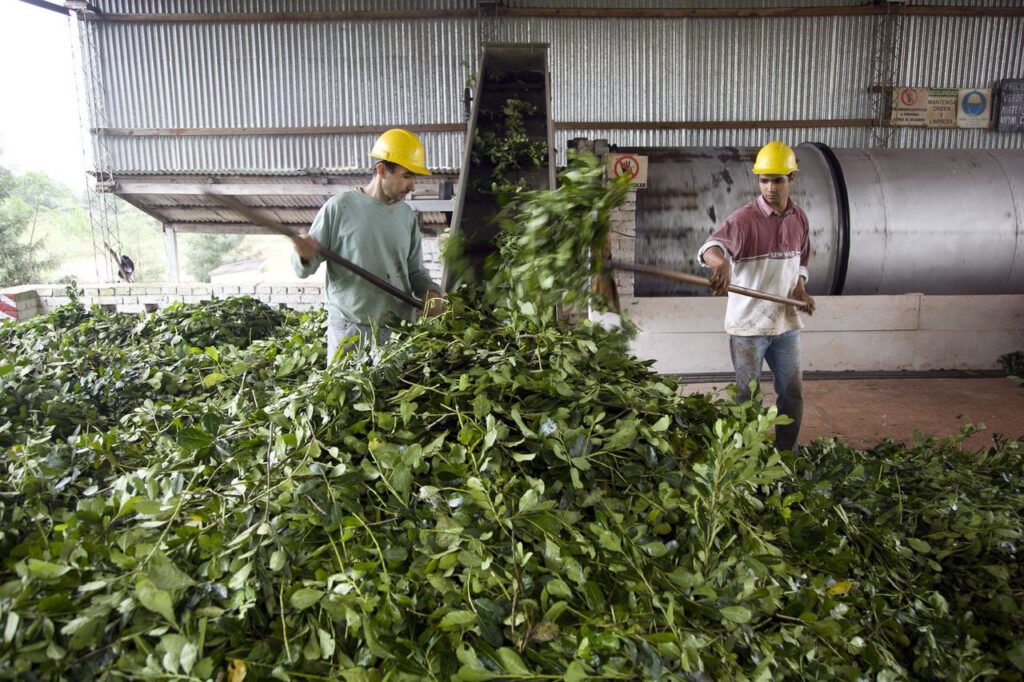
En 2024 los secaderos procesaron 987,1 millones de kilos de hoja verde, la mayor cosecha de los últimos años. El volumen estuvo 19,7% por encima del promedio 2020-2023 y fue 27,4% superior al registrado en 2023. Pero el récord no se repitió.
Durante 2025 se procesaron 889,3 millones de kilos, una retracción interanual de 9,9%. Fueron casi 98 millones de kilos menos que el año anterior. CEPA atribuye la caída al impacto del “rulo” sobre las plantaciones, pero principalmente a la pérdida de rentabilidad del productor.
En 2026 la tendencia se profundizó. Durante el primer semestre ingresaron a los secaderos 417,5 millones de kilos, 7,2% menos que en enero-junio de 2025 y nada menos que 25,9% por debajo del mismo período de 2024. El volumen también quedó 11% por debajo del promedio de los siete primeros semestres comprendidos entre 2019 y 2025.
Julio terminó de confirmar que no se trataba de una fluctuación puntual. Entre enero y julio de este año se procesaron 568,9 millones de kilos de hoja verde: 71,5 millones menos que en igual período de 2025, una caída interanual de 11,2% y la sexta peor marca de los últimos ocho años.
Sólo en julio ingresaron 151,3 millones de kilos, contra 190,5 millones un año antes: 20,6% menos. Es decir, lejos de revertirse, la contracción de la cosecha se hizo más intensa sobre el cierre de la zafra.
La secuencia es clara: 987,1 millones de kilos en 2024; 889,3 millones en 2025; y una nueva caída de dos dígitos en los primeros siete meses de 2026.
Esto no permite afirmar que hayan desaparecido los excedentes acumulados en la cadena. La cosecha récord de 2024 pudo generar stocks de yerba canchada y la expansión de las plantaciones durante los años anteriores elevó la capacidad productiva del sector.
Pero sí obliga a introducir una distinción decisiva: una cosa es discutir la expansión estructural de la oferta y los stocks acumulados; otra es explicar el precio actual exclusivamente por una cosecha excesiva cuando la cantidad de hoja que efectivamente está ingresando a los secaderos viene cayendo con fuerza.
La oferta cae mucho más que el consumo
La demanda doméstica tampoco muestra una contracción equivalente. En 2025 el consumo interno aumentó 3,1%, desde 258,8 hasta 266,8 millones de kilos. El dato siguió 6,5% por debajo de 2023, cuando se habían comercializado 285,4 millones, pero significó una recuperación respecto del golpe sufrido en 2024.
Durante el primer semestre de 2026 el mercado interno volvió a retroceder, aunque apenas 0,7%: pasó de 138,3 millones de kilos a 137,3 millones. Y junio dejó incluso un crecimiento interanual del consumo del 9,5%.
La comparación es reveladora. Mientras la cosecha cayó 7,2% durante el primer semestre, el consumo interno bajó sólo 0,7%. La oferta primaria se contrajo, por lo tanto, a un ritmo diez veces mayor que la demanda doméstica.
Eso nuevamente debilita una lectura lineal según la cual el valor de la materia prima continúa deprimido simplemente porque sobra hoja verde.
Hay otro elemento particularmente significativo frente al argumento oficial: las exportaciones efectivamente están aumentando.
En 2025 los envíos al exterior crecieron 32,4% y alcanzaron un récord. Durante el primer semestre de 2026 volvieron a expandirse: aumentaron 6,6% interanual y llegaron a 25,9 millones de kilos. Los principales destinos son Siria, Chile, España y Estados Unidos.
Hasta julio la tendencia continuó. Las exportaciones acumularon 32,1 millones de kilos, 4% más que un año antes y un nuevo récord histórico para ese período.
Es una variable central porque el crecimiento exportador es precisamente una de las soluciones planteadas por Sturzenegger ante el reclamo de los productores.
En su entrevista con Economis durante el Congreso del IAEF en Iguazú, el ministro puso el foco en llevar la yerba argentina al mundo y defendió la posibilidad de ampliar fuertemente la demanda externa.
Los números muestran que esa salida comenzó a materializarse. La Argentina cosecha menos y exporta más. Lo que todavía no aparece es el traslado de esa combinación hacia el precio de la materia prima.
CEPA incorpora, de todos modos, un matiz relevante. Los valores de exportación están más de 50 centavos de dólar por kilo por debajo de 2023, mientras aumentaron los costos medidos en dólares. Esa combinación limita la capacidad del negocio externo para traccionar mejores precios hacia el origen.
La apertura importadora constituye otra pieza de la discusión, pero tampoco explica por sí sola el comportamiento de la hoja verde. Las importaciones habían saltado desde 6,6 millones de kilos en 2023 hasta 11,9 millones en 2024. En 2025 fueron 11,3 millones.
Durante el primer semestre de este año, sin embargo, cayeron 30,1% interanual, desde 6,5 hasta 4,5 millones de kilos. Además, el 99,9% de lo importado corresponde a yerba mate molida, no a hoja verde: 65,8% proviene de Brasil y 34,2% de Paraguay.
En términos de magnitud, CEPA calcula que las importaciones equivalieron a apenas 3,3% de la producción molida nacional durante el primer semestre.
El comportamiento del precio de la hoja verde es todavía más llamativo cuando se reconstruye su recorrido.
En mayo de 2025 se llegó a pagar un máximo de $305 por kilo de hoja verde. El valor duró poco. Desde entonces comenzó a caer hasta tocar apenas $180 en diciembre, una reducción nominal del 41%. Durante 2026 hubo una recomposición parcial: $220 en marzo, $250 en abril y mayo y $280 en junio.
Aun así, el máximo de junio seguía 8,2% por debajo de mayo de 2025.
En el otro extremo de la cadena ocurrió algo diferente: el kilo de yerba en góndola rondaba en junio los $5.211, 17% más que en mayo del año anterior.
Sobre el cierre de la zafra, con menos hoja disponible, algunos secaderos comenzaron a ofrecer hasta $300 por kilo.
Los grandes molinos comenzaron a competir por adquirir hoja canchada de los secaderos ante la menor disponibilidad, aunque sin que esa competencia derivara en una mejora sustancial del valor de la materia prima. En algunos casos, el incentivo pasó por acortar plazos de pago en lugar de elevar el precio.
La escasez empezó a aparecer en el mercado físico antes que en el bolsillo del productor.
La distancia con los costos dimensiona la crisis. La actualización de la grilla del INYM utilizada por CEPA calcula en $473,70 el costo de producir un kilo de hoja verde, sin incluir impuestos ni rentabilidad.
De ese total, $201,21 corresponden a producción en planta y $245,48 a cosecha y transporte, según el informe. Contra un precio de $280, la diferencia alcanza $193,70 por kilo. En otras palabras, el valor debería aumentar 69,2% sobre esos $280 solamente para igualar el costo estimado, todavía sin incorporar impuestos ni una rentabilidad para el productor.
Incluso los $300 que algunos secaderos comenzaron a ofrecer hacia el final de la zafra representan apenas 63% del costo calculado por el INYM. Faltarían otros $173,70 por kilo simplemente para alcanzar ese umbral.
El problema no está únicamente en el valor absoluto. También cambió la distribución del precio dentro de la cadena. En diciembre de 2023 el kilo de hoja verde se pagaba $210 y el kilo de yerba en góndola costaba aproximadamente $2.794. Para junio de 2026 la hoja había subido a $280 y la góndola a $5.211.
Eso representa un incremento nominal de apenas 33,3% para la materia prima frente a 86,5% para el producto en góndola.
Cuando se ajusta ambos valores por inflación, la hoja verde perdió 60,2% en términos reales, mientras que el precio minorista también cayó, pero bastante menos: 44,3%.
El resultado aparece con nitidez en otro indicador. En junio, el productor captaba 16,1% del valor final de la yerba. Pero el promedio de enero-junio fue todavía menor: apenas 13,3%, el peor semestre desde 2019 en la relación entre el valor recibido por el productor y el precio de góndola. El ajuste fue considerablemente más profundo sobre la materia prima que sobre el producto final.
