Francisco Muro, de Banco Macro: las oportunidades y los riesgos del nuevo fondo laboral
|
Getting your Trinity Audio player ready...
|
La Argentina está a punto de modificar una de las ecuaciones más sensibles de su mercado laboral: cómo financiar el costo de una desvinculación. Durante décadas, las indemnizaciones fueron una contingencia que las empresas debían afrontar con recursos propios, muchas veces en el peor momento de su ciclo económico. Una caída de ventas, una crisis sectorial o una reestructuración podían transformar una obligación laboral en un problema de liquidez capaz de comprometer la continuidad de una pequeña empresa.
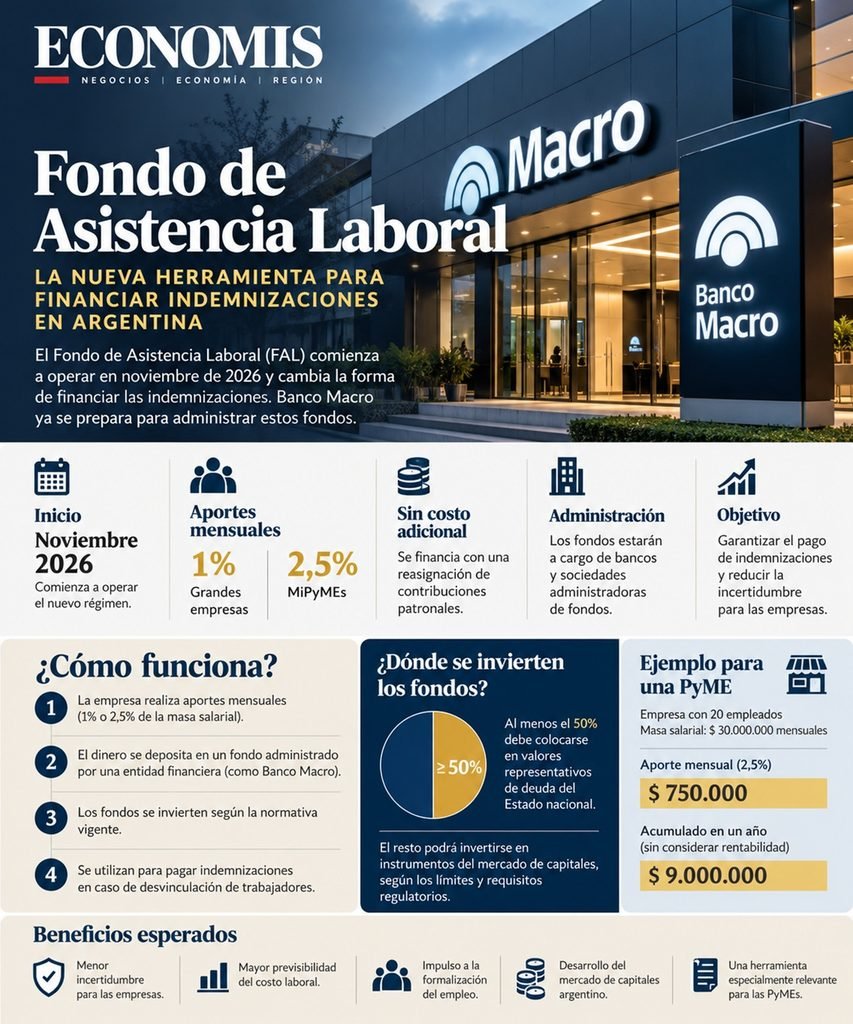
El Fondo de Asistencia Laboral (FAL), creado por la Ley de Modernización Laboral 27.802, busca modificar esa lógica. Desde noviembre, las empresas privadas alcanzadas por el régimen deberán destinar una parte de sus contribuciones patronales a fondos de inversión especialmente constituidos para atender futuras obligaciones laborales. La contribución será del 1% para grandes empresas y del 2,5% para micro, pequeñas y medianas empresas. El primer ingreso efectivo está previsto para diciembre, correspondiente a las remuneraciones devengadas en noviembre.
Detrás de ese mecanismo aparentemente administrativo se esconde una transformación económica de mayor alcance. Parte de los recursos que hasta ahora alimentaban el sistema de seguridad social comenzará a convertirse en capital administrado por entidades financieras, invertido en instrumentos públicos y privados y disponible, bajo determinadas condiciones, para financiar indemnizaciones.
El cambio abre interrogantes que van mucho más allá de la operatoria bancaria. ¿Se reducirá efectivamente el riesgo de contratar trabajadores? ¿Qué ocurrirá cuando una empresa necesite pagar indemnizaciones superiores a su ahorro acumulado? ¿Quién garantiza el valor de esos recursos frente a una crisis financiera? ¿Puede el ahorro laboral terminar financiando al Estado nacional? ¿Y cuál será el negocio de los bancos que administren esta nueva masa de dinero?
Para abordar esas preguntas, Economis conversó con Francisco Muro, gerente de Distribución y Ventas de Banco Macro, una de las entidades que se prepara para competir por la administración de los nuevos fondos.
Muro considera que el FAL tiene dos dimensiones: una herramienta de previsibilidad para las empresas y una fuente de financiamiento para el mercado de capitales argentino.
“El FAL es una herramienta financiera, pero de ahorro para evitar futuras contingencias laborales”, explicó. Y agregó que ese ahorro opera en dos sentidos: permite constituir una reserva sin incrementar las contribuciones patronales totales y, al mismo tiempo, genera rendimientos mediante su inversión.
La distinción es importante. El régimen no elimina las indemnizaciones ni modifica por sí mismo la responsabilidad del empleador frente al trabajador. Lo que cambia es la posibilidad de acumular anticipadamente recursos destinados a cubrirlas.
El segundo efecto, menos visible para el empresario individual, podría ser considerable para el sistema financiero.
Muro mencionó estimaciones según las cuales, una vez que el régimen alcance su funcionamiento pleno, los distintos administradores podrían manejar aproximadamente 3.000 millones de dólares.
El patrimonio deberá construirse progresivamente con las contribuciones mensuales y los rendimientos obtenidos.
La magnitud, sin embargo, permite comprender por qué los bancos y las administradoras de fondos comenzaron a disputar este nuevo segmento.
“Eso es plata que entra al mercado de capitales, que va para instrumentos de financiación a empresas, que va en plazos fijos a bancos, que va en cuentas remuneradas, que va también a bonos soberanos”, describió Muro.
El mecanismo puede generar una cadena de efectos. Los recursos colocados en depósitos bancarios pueden ampliar las fuentes de fondeo de las entidades. Las inversiones en obligaciones negociables pueden contribuir al financiamiento corporativo. Y las colocaciones en títulos públicos, convertirse en nueva fuente de demanda de deuda del Estado.
La pregunta económica de fondo es cuánto de ese dinero se traducirá efectivamente en nuevo crédito productivo y cuánto terminará financiando obligaciones ya existentes.
Muro reconoce esa posibilidad como una contribución potencial y no como un resultado asegurado.
“Es plata que entra al mercado de capitales que posiblemente de otra forma no entraría y eso es una cuestión de fondo que también puede ayudar a dinamizar aspectos de la economía”, sostuvo.
Muro fue preciso que el empleador podrá utilizar total o parcialmente los recursos del fondo, pero continuará siendo responsable de cualquier diferencia.
“El empleador puede elegir pagarlo con el flujo de su negocio habitual o bien pagarlo con lo que tiene en el fondo común de inversión, y puede pagar parcialmente de una forma y parcialmente de otra”, explicó.
Hay además dos condiciones relevantes. El trabajador debe tener al menos doce meses de antigüedad registrada y la empresa necesita acumular seis períodos mensuales de contribuciones antes de disponer del FAL para los pagos autorizados.
Por lo tanto, el sistema no constituye una cobertura inmediata ni un seguro que garantice automáticamente la totalidad de las indemnizaciones.
En sus primeros meses, las empresas deberán continuar afrontando esas obligaciones con recursos propios.
Cuando el ahorro laboral se convierte en inversión
Uno de los aspectos más delicados del nuevo régimen es el destino de los recursos. La Resolución 1276/2026 del Ministerio de Economía establece condiciones para las inversiones de los fondos, con límites sobre depósitos bancarios, títulos provinciales, obligaciones negociables privadas y otros instrumentos. La normativa contempla una participación relevante de deuda pública nacional, con un mínimo del 50% según el requisito señalado para el régimen.
Esto introduce una tensión que merece atención. Los recursos tienen una finalidad laboral específica, pero una porción sustancial puede terminar invertida en títulos emitidos por el propio Estado.
El riesgo no es meramente teórico en un país que atravesó sucesivas crisis de deuda, reestructuraciones, cambios regulatorios y episodios de fuerte volatilidad financiera.
Consultado sobre las garantías frente a esos escenarios, Muro destacó la protección jurídica del patrimonio.
“Hay un marco jurídico que hoy establece por ley que esto es inajenable, no alcanzado por impuestos a las ganancias, también no alcanzado por el IVA“, afirmó, al referirse a las condiciones legales y al tratamiento tributario de los rendimientos.
El ejecutivo sostuvo que esas disposiciones ofrecen previsibilidad y expresó su expectativa de que se mantengan.
“Hay hoy un marco jurídico que establece ciertas condiciones y que da tranquilidad en nuestro país en términos de que esto va a funcionar y va a cumplir los objetivos para los cuales se creó“, señaló.
Sin embargo, existe una diferencia esencial entre protección patrimonial y protección del valor de la inversión. Que los fondos constituyan un patrimonio separado, con afectación específica e inembargable, no significa que sus activos estén exentos de pérdidas de mercado.
La propia documentación de Macro Fondos aclara que las cuotapartes no constituyen depósitos bancarios garantizados y que la entidad no puede comprometerse a preservar el capital, asegurar rendimientos ni garantizar un determinado valor de rescate.
Es una distinción central para las empresas: el dinero está jurídicamente reservado para contingencias laborales, pero su valor dependerá de los instrumentos financieros en los que se invierta.
Banco Macro prepara tres alternativas de inversión orientadas a diferentes perfiles de riesgo y horizontes financieros.
Pionero FAL Estrategia Privada
Busca un rendimiento moderado con prioridad en la liquidez de corto plazo y sin exposición soberana en su estrategia presentada. Privilegia instrumentos bancarios y corporativos de baja volatilidad.
Pionero FAL Liquidez
Combina instrumentos de tasa fija, CER y TAMAR, con una duración promedio prevista inferior a 75 días. Prioriza disponibilidad de recursos, aunque incorpora exposición a deuda soberana.
Pionero FAL Cobertura
Busca superar la inflación mediante instrumentos CER, TAMAR, tasa fija y vinculados al dólar. Su duración promedio supera el año y presenta mayor volatilidad.
Muro explicó que las alternativas apuntan a empleadores con diferentes tolerancias al riesgo.
“El banco va a tener, por ejemplo, tres fondos comunes de inversión dependiendo del perfil y la aversión al riesgo que tenga cada empleador. Uno para un riesgo conservador, uno para un riesgo intermedio y uno para un riesgo un poquito más agresivo”, detalló.
La estrategia de mayor riesgo buscará rendimientos superiores a la inflación, mientras que las alternativas conservadoras podrían ubicarse cerca o incluso por debajo de esa referencia, dependiendo de las condiciones financieras.
Aquí aparece otra decisión empresarial relevante: cuánto riesgo asumir con recursos que eventualmente deberán utilizarse para pagar obligaciones laborales.
Una empresa con alta rotación de personal podría privilegiar liquidez y estabilidad. Otra, con una dotación estable y menor probabilidad de desvinculaciones, podría considerar horizontes más prolongados.
El FAL también inaugura una competencia por recursos que las empresas estarán obligadas a constituir.
Los bancos no solamente disputarán la administración de un patrimonio potencialmente multimillonario. También tendrán una oportunidad de fortalecer vínculos comerciales con empleadores, ampliar su oferta de servicios y consolidar relaciones financieras de largo plazo.
Muro reconoció que existe competencia entre entidades y que algunas están utilizando bonificaciones o beneficios comerciales para captar empresas.
Sin embargo, consideró que el factor decisivo debería ser la trayectoria de las administradoras y su capacidad para obtener rendimientos sostenibles.
“Lo que hay que ver, más allá de un beneficio inmediato, es la experiencia de cada administrador en la administración de esos fondos comunes de inversión”, planteó.
Banco Macro llega a esta nueva actividad con una estructura financiera importante. Macro Fondos administraba más de seis billones de pesos en septiembre de 2026, tenía una participación de mercado superior al 6% y ocupaba el tercer lugar entre las administradoras bancarias de fondos comunes de inversión por patrimonio gestionado.
La firma también destaca una trayectoria superior a treinta años y una oferta de cuarenta fondos de distintas categorías.
Muro señaló que la red de sucursales constituye otra ventaja competitiva, particularmente para las empresas del interior del país.
“Estamos haciendo un esfuerzo importante ya hace varios meses asesorando a clientes, asesorando a los contadores para que sepan de qué se trata, sepan cuáles son los próximos pasos que tienen que dar”, explicó.
El banco también prevé que las empresas puedan visualizar sus tenencias, rendimientos y movimientos mediante Banca Internet Empresas.
Para una PyME, la comparación entre entidades deberá contemplar comisiones, rendimiento neto, riesgo de cartera, liquidez y facilidad operativa, además de los beneficios de incorporación.
El impacto del FAL podría adquirir características particulares en Misiones. La provincia tiene una estructura empresarial donde predominan pequeños establecimientos comerciales, emprendimientos turísticos, industrias vinculadas a la yerba mate, actividades forestales y servicios con diferentes grados de estacionalidad.
En muchos de esos sectores, la demanda de trabajo y la capacidad de pago están estrechamente relacionadas con ciclos productivos, cosechas, temporadas turísticas o variaciones del consumo.
Una herramienta que permita constituir reservas laborales podría mejorar la planificación financiera, aunque su eficacia dependerá de la capacidad de las empresas para sostener el empleo formal y de la relación entre las reservas acumuladas y sus obligaciones.
Muro considera que la previsibilidad puede reducir uno de los temores habituales del empresario cuando evalúa ampliar su plantilla.
“Cuando una empresa, un comercio está creciendo, a veces puede pensar: ‘Che, no contrato a una persona más porque antes, si después tengo que desvincular…’. Bueno, esto te está dando previsibilidad para eso”, explicó.
El esquema previsto busca simplificar el procedimiento para las empresas.
Primero, el empleador deberá elegir una entidad habilitada para administrar su fondo. Esa decisión permitirá generar un identificador individual, denominado ID FAL, que deberá informarse a ARCA.
Una vez cumplida esa instancia, el organismo recaudador direccionará automáticamente la proporción correspondiente de las contribuciones patronales hacia el vehículo de inversión seleccionado.
Muro explicó que Banco Macro ya recibió manifestaciones de interés de numerosas empresas y se encuentra trabajando en la preparación operativa.
“Tenemos muchos clientes que ya han manifestado y han prefirmado la voluntad de que Banco Macro sea quien administre el FAL”, indicó.
La fecha prevista de inicio es noviembre, con el primer aporte en diciembre.
“Cuando esto empiece a funcionar, la próxima vez que el empleador pague cargas sociales, ARCA automáticamente una partecita de esas cargas sociales, que es el 1% en caso de ser una gran empresa o el 2,5% en caso de ser MiPyME, va a ir directamente al FAL”, describió.
Para utilizar los recursos, una vez cumplidos los seis períodos de aportes, el empleador deberá presentar una declaración jurada con los datos del trabajador, la causal de extinción de la relación laboral, la liquidación practicada y la cuenta bancaria de destino.
La documentación de Macro establece un plazo de hasta cinco días hábiles para transferir el dinero al trabajador, una vez cumplidos los requisitos.
El sistema también contempla la posibilidad de trasladar los fondos a otra entidad autorizada, bajo condiciones específicas y ventanas de portabilidad.
La discusión más importante, finalmente, es si esta reforma conseguirá modificar el comportamiento de las empresas.
Muro se mostró optimista respecto de su capacidad para generar previsibilidad. “Mi visión es que es una herramienta que genera previsibilidad y que es positiva en varios aspectos”, sostuvo.
Información del Autor