El consumo de los hogares cayó 0,8% interanual en septiembre y acumula dos meses de retroceso
|
Getting your Trinity Audio player ready...
|
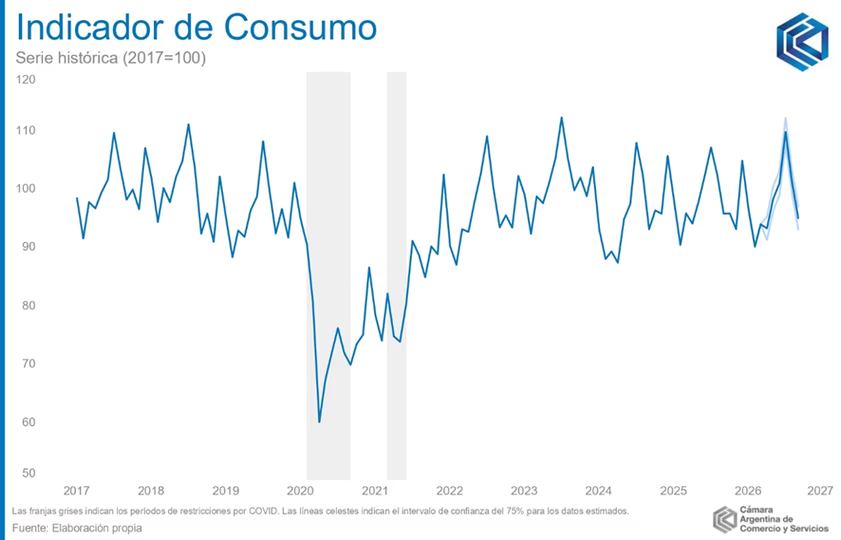
El consumo de los hogares argentinos volvió a mostrar señales de debilidad en septiembre. El Indicador de Consumo (IC) de la Cámara Argentina de Comercio y Servicios (CAC) registró una caída interanual del 0,8% y se mantuvo sin variaciones frente a agosto, en un escenario marcado por la evolución dispar de los distintos rubros, el retroceso del consumo masivo y un menor dinamismo del crédito destinado a las familias.
Los datos reflejan una recuperación que todavía no logra consolidarse. Según la entidad empresaria, la serie desestacionalizada permanece desde fines de 2024 en torno a niveles relativamente estables, pero bajos en términos históricos. Además, el indicador de septiembre se ubicó un 2% por debajo del máximo alcanzado a comienzos de 2025.
La dinámica plantea un desafío para la actividad comercial y los servicios: sostener las ventas en un contexto en el que el consumo no consigue recuperar un crecimiento generalizado. Aunque algunos componentes del gasto avanzaron, las caídas en transporte y vehículos, indumentaria y recreación contribuyeron a mantener el resultado global en terreno negativo.
El consumo masivo volvió a retroceder
Uno de los indicadores que refleja la situación de la demanda es el comportamiento de los bienes de consumo masivo, conocidos como FMCG por sus siglas en inglés. Este segmento registró en septiembre una caída interanual del 1,2%, mientras que frente a agosto retrocedió un 1%.
La evolución mensual prolonga una dinámica oscilante, con una tendencia decreciente durante 2026, de acuerdo con el informe de la CAC. El dato resulta relevante para los comercios que dependen de compras frecuentes de los hogares, debido a que el consumo masivo está vinculado con el gasto cotidiano y la capacidad de los ingresos para cubrir las necesidades habituales.
La entidad señaló que una desaceleración sostenida de la inflación podría contribuir a recomponer los ingresos reales y ampliar el ingreso disponible de las familias. Sin embargo, el último registro inflacionario mencionado en el informe fue del 1,9%, nuevamente próximo al 2%, una variable que condiciona la recuperación del poder adquisitivo.
La evolución de los precios, los ingresos y las decisiones de compra será determinante para establecer si la demanda logra salir del estancamiento. Por ahora, los datos de septiembre muestran que la estabilidad mensual del índice general no se tradujo en una recuperación interanual.
Transporte, indumentaria y recreación presionaron sobre el índice
El comportamiento de los rubros fue heterogéneo. Transporte y vehículos registró una contracción interanual del 5,5% y fue el componente que más incidió negativamente en el resultado general, con un aporte de -0,8 puntos porcentuales. Según la CAC, el desempeño estuvo relacionado con la caída en el patentamiento de automóviles, que no logró ser compensada por el crecimiento de las motocicletas.
La indumentaria y el calzado también mostraron una evolución desfavorable, con una baja interanual del 1,5% y una incidencia negativa de 0,1 puntos porcentuales. En recreación y cultura, la contracción alcanzó el 3,4%, con un aporte de -0,2 puntos porcentuales al índice general.
Por su parte, el conjunto de los demás rubros experimentó una caída interanual del 1,1%, que contribuyó con -0,6 puntos porcentuales a la variación del indicador.
En sentido contrario, vivienda, alquileres y servicios públicos avanzó un 5,2% interanual y aportó 0,9 puntos porcentuales al resultado. La CAC atribuyó buena parte de esta evolución al crecimiento de la demanda eléctrica.
El contraste muestra que el incremento del gasto en algunos componentes no implica necesariamente una mejora homogénea del consumo. En particular, el aumento registrado en vivienda y servicios públicos puede responder a una dinámica diferente de la compra de bienes discrecionales, como vehículos, indumentaria o productos vinculados con el esparcimiento.
El crédito a los hogares perdió impulso
La evolución del financiamiento constituye otro factor relevante para explicar el comportamiento de la demanda. La CAC advirtió que, después del crecimiento significativo registrado entre 2024 y 2025, el crédito a los hogares comenzó a mostrar una dinámica diferente durante 2026.
Las tarjetas de crédito y los préstamos personales y prendarios ingresaron en una etapa de retroceso leve, pero sostenido, después del estancamiento observado hacia fines del año pasado. Esta evolución puede limitar la capacidad de las familias para financiar compras de mayor valor y condicionar las ventas de sectores que dependen del acceso al crédito.
El comportamiento de los préstamos hipotecarios presenta una trayectoria distinta. Según el informe, continúan creciendo, aunque a un ritmo más moderado. La entidad vincula esta evolución con el impulso que el Gobierno busca dar a esa línea de financiamiento, incluida la utilización de fondos de la Administración Nacional de la Seguridad Social (ANSES).
La divergencia entre las distintas modalidades de crédito refleja que la recuperación del financiamiento no alcanza a todos los segmentos por igual. Mientras el crédito hipotecario mantiene una tendencia ascendente, el retroceso de las líneas personales, prendarias y de las tarjetas introduce restricciones para otras decisiones de consumo.
Inflación e ingresos, las variables para una recuperación sostenible
Para la Cámara Argentina de Comercio y Servicios, la continuidad de la desaceleración inflacionaria podría favorecer un aumento del ingreso disponible de los hogares y, con ello, impulsar principalmente el consumo masivo. No obstante, la entidad también considera que la recuperación generalizada del crédito será necesaria para reactivar las compras de vehículos y electrodomésticos.
La combinación de ambas variables aparece como uno de los principales condicionantes de una mejora sostenida de la demanda. Una mayor capacidad de compra de las familias podría contribuir a dinamizar las ventas, mientras que el acceso al financiamiento permitiría distribuir en el tiempo el costo de bienes de mayor precio.
El desafío para los próximos meses será comprobar si la evolución de los ingresos y del crédito consigue traducirse en una recuperación más amplia entre los sectores de consumo. El dato de septiembre, con una caída interanual del 0,8% y un nivel todavía inferior al máximo de comienzos de 2025, indica que ese proceso aún no se consolidó.
La evolución del indicador será relevante tanto para los comercios y las empresas de servicios como para el seguimiento de la actividad económica general. La posibilidad de sostener una recuperación dependerá de que la mejora del poder adquisitivo y del financiamiento alcance a un conjunto más amplio de hogares y rubros.
Información del Autor