La otra cuenta de la economía: 32.290 empresas menos y 14 meses de caída del empleo
|
Getting your Trinity Audio player ready...
|
La recuperación económica tiene una cuenta pendiente con las empresas y el trabajo registrado. Según el Instituto Argentina Grande (IAG), entre noviembre de 2023 y julio de 2026 el país registró una reducción neta de 32.290 empresas empleadoras, equivalente al 6,3% del total. A ese retroceso se suma una secuencia de 14 meses consecutivos de caída del empleo privado formal, durante la cual se perdieron 160.119 puestos.
El informe semanal, elaborado con datos de la Superintendencia de Riesgos del Trabajo (SRT) y del Sistema Integrado Previsional Argentino (SIPA), contrapone estos resultados con el discurso de los “18 meses de crecimiento”. La diferencia es relevante: una mejora de la actividad puede coexistir con una reducción de empleadores y trabajadores registrados. Producir más y ampliar la estructura empresarial y laboral son resultados distintos, y las cifras presentadas muestran el deterioro de estos dos últimos indicadores.
Una estructura empresarial más pequeña
La pérdida de 32.290 empleadores constituye un saldo neto: expresa la diferencia entre las incorporaciones y las bajas del registro. Por lo tanto, no equivale necesariamente a 32.290 quiebras o cierres definitivos, pero sí muestra que hay menos empresas registradas como empleadoras que antes del cambio de gobierno.
La comparación entre gestiones que presenta el IAG permite dimensionar el retroceso. El primer mandato de Cristina Fernández de Kirchner terminó con un saldo positivo de 55.398 empresas; el segundo, con una reducción de 1.095. Durante la presidencia de Mauricio Macri, la caída fue de 23.632, mientras que la gestión de Alberto Fernández concluyó con un incremento neto de 2.279.
El saldo negativo de la actual administración ya supera al registrado durante los cuatro años de Macri, aun cuando el período transcurrido es menor. La comparación corresponde a cantidades acumuladas en cada gestión, sin ajustar por su duración ni por el tamaño inicial del universo de empleadores.
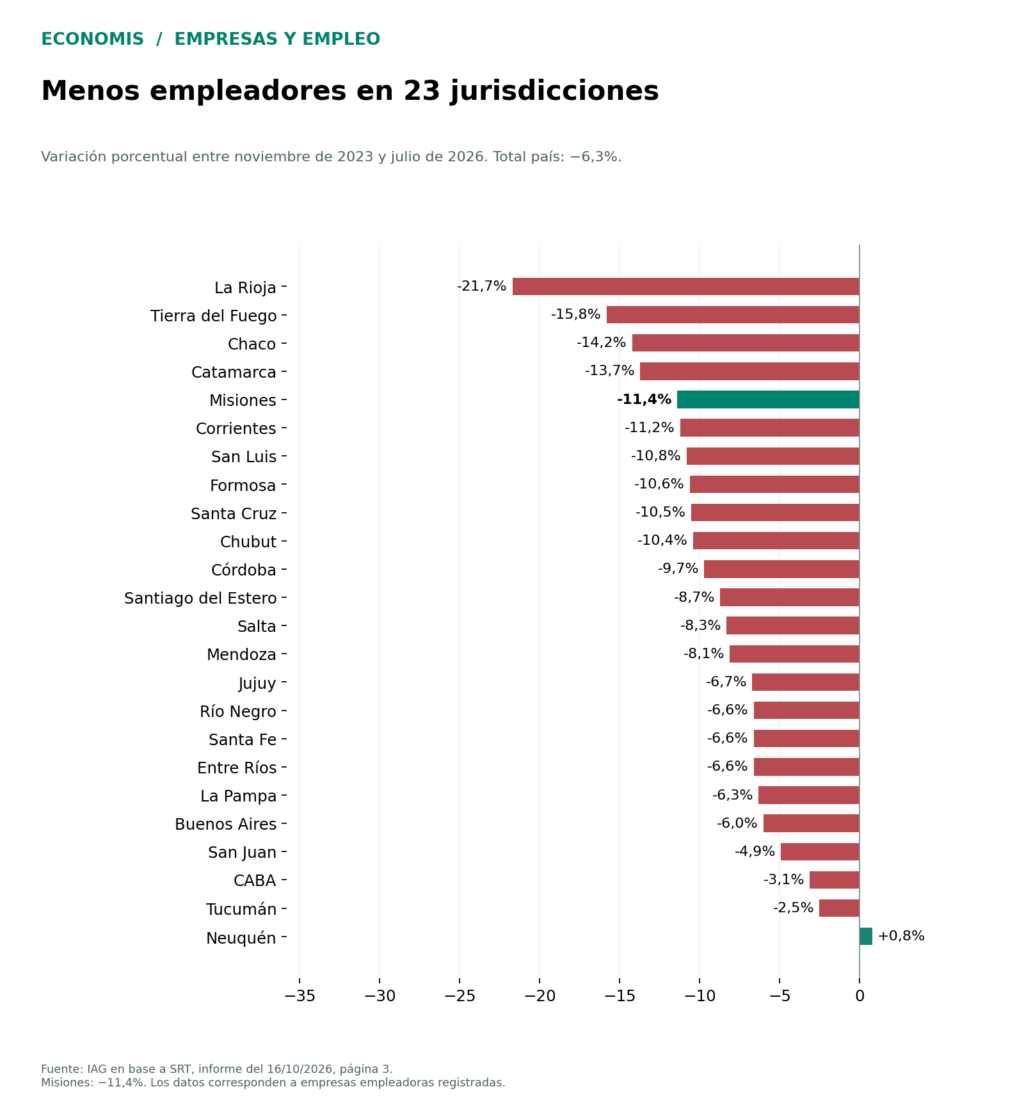
El deterioro también tiene una extensión territorial marcada: de las 24 jurisdicciones, solamente Neuquén presentó un aumento, del 0,8%. Todas las demás terminaron el período con menos empleadores.
Misiones, entre las provincias más afectadas
En Misiones, la cantidad de empresas empleadoras cayó 11,4% entre noviembre de 2023 y julio de 2026. Fue la quinta contracción porcentual más elevada del país, detrás de La Rioja, con una baja del 21,7%; Tierra del Fuego, del 15,8%; Chaco, del 14,2%, y Catamarca, del 13,7%.
La reducción misionera quedó 5,1 puntos porcentuales por encima de la nacional. En términos relativos, la provincia perdió algo más de uno de cada diez empleadores del registro.
El Nordeste aparece especialmente golpeado. Además de Chaco y Misiones, Corrientes registró una caída del 11,2% y Formosa, del 10,6%. Las cuatro provincias del NEA tuvieron retrocesos de dos dígitos, superiores al promedio argentino.
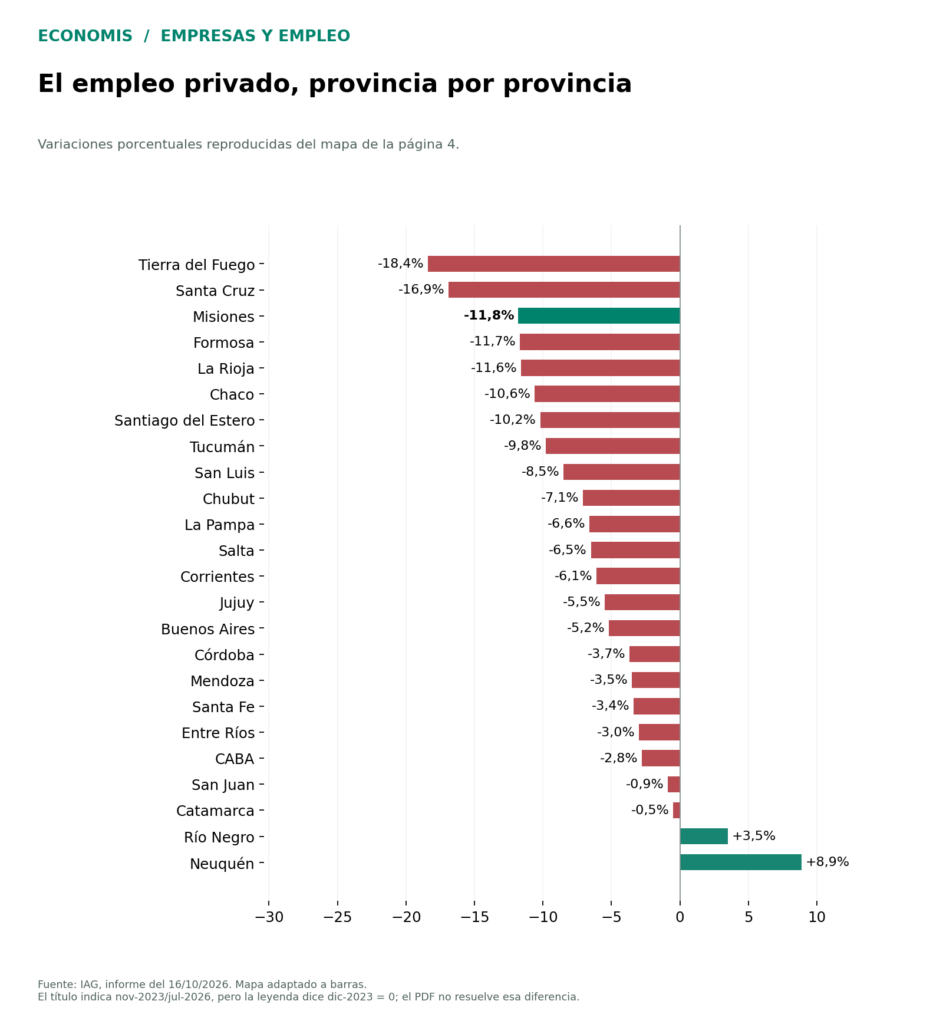
El mapa del empleo privado registrado que acompaña el estudio también señala una contracción del 11,8% para Misiones. Son indicadores diferentes: uno cuenta empleadores y otro puestos de trabajo. Leídos en conjunto, muestran que el deterioro provincial alcanzó tanto a la cantidad de empresas que contratan personal como al empleo formal.
El problema es también la persistencia
El dato laboral más significativo del informe no es solamente el volumen de puestos perdidos, sino la duración del retroceso. El IAG identifica 14 meses consecutivos de caída desde junio de 2025, con una pérdida acumulada de 160.119 empleos privados registrados en la serie sin estacionalidad.
Según el instituto, es la secuencia mensual de contracción más prolongada desde el inicio de los registros comparables, en 2009. No es la más profunda, pero sí la más sostenida.
La distinción importa: una caída intensa seguida por una recuperación presenta una dinámica diferente de una pérdida que se repite mes tras mes. En este último caso, el deterioro continúa acumulándose sin que aparezca un cambio de tendencia.
El documento remite a la crisis de 2001 y 2002 para encontrar una secuencia comparable, con seis trimestres consecutivos de destrucción de empleo. Sin embargo, reconoce que esa información trimestral no permite establecer si hubo meses de recuperación dentro de cada período. La comparación histórica sirve como referencia, pero no permite equiparar ambas trayectorias mensuales.
La caída continuó después de la reforma laboral
El IAG sostiene que la reforma laboral no logró generar empleo y que la destrucción se aceleró después de su sanción. Para respaldar ese planteo, presenta la evolución acumulada desde febrero hasta julio de 2026: en marzo se habían perdido 8.900 puestos privados registrados; en abril, 21.400; en mayo, 31.300; en junio, 37.200, y en julio, 49.900.
Durante ese mismo intervalo, la reducción acumulada de empresas pasó de 2.268 en marzo a 8.110 en julio.
Las cifras muestran que el deterioro continuó en el período analizado. Por sí solas, no permiten atribuir a la reforma la causa de las pérdidas, aunque tampoco muestran la reversión laboral que el instituto pone en discusión. El resultado observable es una contracción simultánea de empleadores y puestos formales.
El monotributo no compensó las pérdidas
En los 14 meses analizados también desaparecieron 22.251 puestos públicos registrados y se incorporaron 51.125 monotributistas. El crecimiento de esta última categoría quedó por debajo de los 160.119 empleos privados perdidos, incluso antes de considerar la reducción del sector público.
Además, una mayor cantidad de inscripciones en el monotributo no permite determinar, por sí sola, qué ocurrió con las horas trabajadas, los ingresos o la estabilidad de esas ocupaciones. Tampoco demuestra un traspaso directo de los trabajadores que perdieron un empleo asalariado.
El balance de las páginas analizadas es concreto: menos empleadores, menos puestos privados registrados y una caída que se prolongó durante 14 meses. La discusión sobre la recuperación económica encuentra allí una medida de su alcance: cuánto de la mejora de la actividad se traduce en empresas que contratan y en trabajo formal.
Información del Autor