El BCRA asegura que el 75% de los dólares comprados por ahorristas queda en el país
|
Getting your Trinity Audio player ready...
|
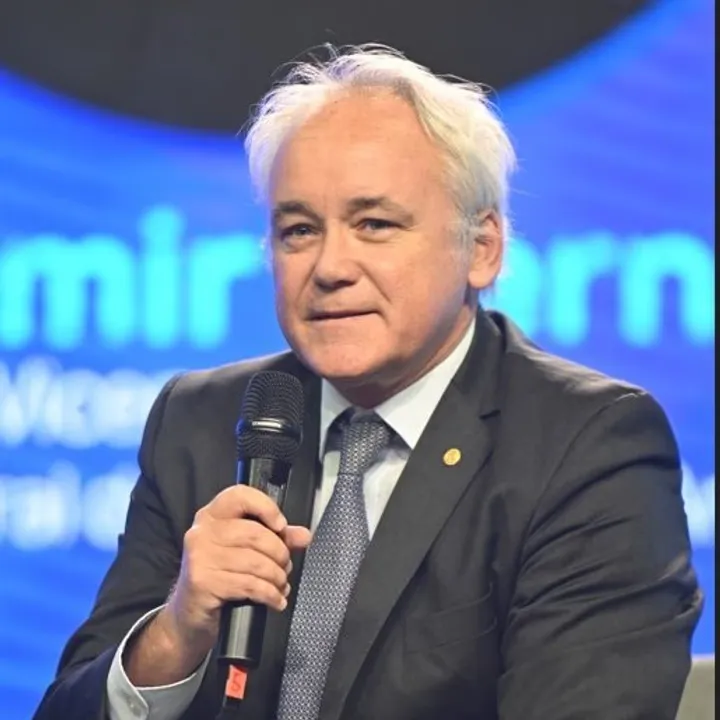
El Banco Central sostiene que la demanda de dólares por parte de los ahorristas dejó de representar una fuente de presión desestabilizadora para el mercado cambiario. Durante la apertura de la Semana Mundial del Inversor en la Bolsa de Comercio de Buenos Aires, el vicepresidente del BCRA, Vladimir Werning, afirmó que el 75% de las divisas oficiales adquiridas por el sector privado permanece dentro de la Argentina, frente al 50% registrado un año atrás, durante las elecciones legislativas.
Para Werning, el dato marca un cambio en la función que cumple el ahorro en moneda extranjera después de la salida del cepo cambiario. Según explicó, esos dólares no necesariamente abandonan el circuito económico local: pueden convertirse en fondeo para los bancos, aportar liquidez al mercado de capitales y funcionar como un componente del ahorro que sostiene inversiones dentro del país.
El argumento apunta a una diferencia relevante respecto de otros períodos de mayor tensión cambiaria. Si una proporción creciente de los dólares comprados permanece en el sistema doméstico, la dolarización de carteras puede coexistir con una mayor disponibilidad de recursos para intermediación financiera y mercado de capitales. Por eso, el vicepresidente del BCRA sostuvo que el comportamiento cambiario actual “no resulta desestabilizar”.
Werning también vinculó esta dinámica con medidas destinadas a formalizar y consolidar el ahorro local, entre ellas la moratoria fiscal y la ley de Inocencia Fiscal. La lectura oficial es que una mayor previsibilidad para los ahorristas y contribuyentes puede ampliar los recursos que permanecen dentro del circuito financiero argentino.
Mora: el BCRA dice que el deterioro dejó de ser un riesgo sistémico
El otro eje de la exposición fue la evolución de la morosidad. Después del shock posterior a las elecciones de 2025, la mora de los hogares llegó a aproximarse al 13%, mientras que la irregularidad del crédito al sector privado alcanzó el 7,5%. Sin embargo, Werning puso el foco en un dato complementario: el 83% de las personas y empresas mantiene sus obligaciones crediticias al día.
La fotografía más reciente, según el funcionario, muestra además un aumento de las refinanciaciones y una reducción en la cantidad de préstamos impagos. Con esa combinación, el BCRA considera que la mora habría dejado atrás su fase más problemática y que “dejó de ser un lastre” para el funcionamiento del crédito.
La definición es relevante porque el aumento de la morosidad puede limitar la capacidad de los bancos para ampliar préstamos y elevar el costo del financiamiento. El diagnóstico del Central, sin embargo, es que la situación puede ser absorbida mediante mecanismos de refinanciación sin comprometer la estabilidad del sistema.
Por esa razón, el BCRA descartó recurrir a subsidios, inyecciones extraordinarias de liquidez o rescates destinados a deudores o entidades financieras. Werning justificó esa posición en la necesidad de evitar el “riesgo moral”: si el sistema anticipa que los incumplimientos serán compensados con asistencia pública, podría reducirse el incentivo para mantener una conducta crediticia responsable.
El costo del crédito queda también bajo la lupa fiscal
El diagnóstico del vicepresidente del BCRA no se limitó al comportamiento de bancos y deudores. Werning señaló que una parte significativa del costo financiero de los préstamos está determinada por la carga tributaria aplicada por distintos niveles del Estado.
Según planteó, IVA, Ingresos Brutos, impuesto de sellos y tasas municipales pueden representar cerca del 30% del costo financiero total de determinados créditos. El dato coloca la estructura impositiva en el centro de la discusión sobre por qué el financiamiento continúa siendo caro para empresas y familias.
Para las pequeñas y medianas empresas, el problema adquiere una dimensión adicional. El crédito bancario compite con el mercado de capitales como fuente de financiamiento productivo, por lo que una reducción de los costos asociados a los préstamos podría ampliar el universo de empresas capaces de acceder a fondos para capital de trabajo o inversión.
Werning sostuvo que avanzar en esa dirección requiere coordinación entre las distintas jurisdicciones de gobierno. La discusión, por lo tanto, excede la política monetaria: reducir el costo efectivo del crédito también depende de qué impuestos y tasas inciden sobre cada operación y de cómo se articula el sistema financiero con el mercado de capitales.
El planteo del BCRA combina así tres señales sobre el funcionamiento del sistema financiero: una mayor proporción de los dólares comprados por los ahorristas permanece dentro de la economía argentina, la morosidad muestra señales de estabilización y el costo tributario aparece como uno de los principales obstáculos para abaratar el crédito. El desafío, en la lectura oficial, pasa menos por sostener al sistema mediante rescates y más por generar condiciones para que el ahorro local pueda transformarse en financiamiento productivo.
Información del Autor