El tulipán, el Bitcoin y la IA: cuatro siglos de burbujas y por qué siempre caemos en la misma trampa
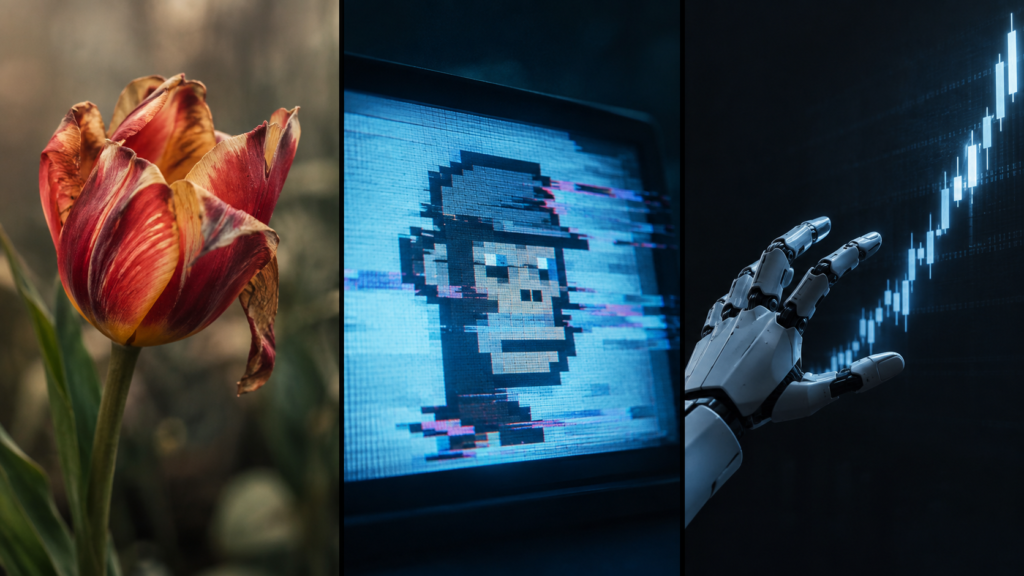
En 1637, un bulbo de tulipán valía más que una casa en Ámsterdam. En 2021, un jpeg de un mono valía más que un departamento en Buenos Aires. En 2026, las acciones de empresas de IA valen más que el PBI de varios países juntos. Cambian los activos, pero el mecanismo es siempre el mismo y seguimos cayendo
|
Getting your Trinity Audio player ready...
|
Febrero de 1637. Haarlem, Países Bajos. En una subasta de bulbos de tulipanes, algo salió mal. Los compradores habituales no aparecieron. Los precios, que venían subiendo desde hacía meses a una velocidad que hacía que cualquier otra inversión pareciera ridícula, empezaron a caer. Los que habían comprado a crédito no podían vender. Los que habían vendido en contratos de futuros no podían entregar. En cuestión de semanas, lo que había sido el activo más deseado de Europa valía casi nada.
Era la primera burbuja especulativa documentada de la historia. No sería la última.
En el pico de la tulipomanía, en febrero de 1637, ciertos bulbos de tulipán se vendieron por más de diez veces el ingreso anual de un artesano calificado. Entre 1634 y 1637, la compraventa de tulipanes fue más de diez veces superior a todos los ingresos de los grandes empresarios de los Países Bajos. Se creó el primer mercado de futuros de la historia para comerciar con bulbos que todavía no habían sido cosechados. Nobles, granjeros, pescadores, criadas y deshollinadores participaron del mercado.
Hay algo perturbador en la historia de la tulipomanía que los análisis económicos serios se apuran a señalar: probablemente fue menos irracional de lo que parece. Los tulipanes más cotizados eran flores con una mutación genética específica (causada por un virus) que producía colores únicos, irrepetibles y no reproducibles de manera controlada. Eran genuinamente raros. Genuinamente deseados por los ricos europeos como símbolo de estatus. El mercado que se formó alrededor de esa rareza tuvo su propia lógica interna.
Eso es lo que define una burbuja. No el activo en sí. No la irracionalidad de los compradores individuales. Sino el momento en que el precio de algo se desconecta de cualquier valor fundamental y pasa a depender exclusivamente de la expectativa de que alguien más lo comprará a un precio aún mayor mañana. Los economistas lo llaman “la teoría del más tonto”: no importa si el precio es absurdo, siempre que exista un tonto más grande dispuesto a pagar más.
Cuatro siglos de historia económica muestran que ese tonto siempre aparece. Hasta que deja de aparecer.
1637
Holanda
Tulipanes
Bulbos de flores raras como símbolo de estatus. Primer mercado de futuros de la historia. Colapso en semanas. El activo más cotizado: una flor que se marchita.
1720
Inglaterra
Compañía de los Mares del Sur
Una empresa con derechos de comercio con América del Sur que nunca operó realmente. Los accionistas incluían al rey Jorge I. Isaac Newton perdió el equivalente a 3 millones de dólares actuales. Dijo después: “Puedo calcular el movimiento de los cuerpos celestes, pero no la locura de la gente.”
1929
EE.UU.
El crack de Wall Street
Acciones de empresas reales con ganancias reales, pero valuadas a múltiplos que asumían un crecimiento infinito. El Dow Jones tardó 25 años en recuperar el nivel de septiembre de 1929.
2000
Global
Burbuja puntocom
Empresas sin ingresos valuadas en miles de millones porque “la internet iba a cambiar todo”. Pets.com (entrega de comida para mascotas a domicilio) valió 300 millones en bolsa. Quebró nueve meses después de su IPO.
2008
EE.UU.
Hipotecas subprime
Activos financieros complejos construidos sobre hipotecas que nunca iban a poder pagarse. Las agencias calificadoras les daban AAA. La crisis más grave desde 1929. 30 millones de desempleados globales.
2021
Global
NFTs y criptomonedas
Un jpeg de un mono (Bored Ape Yacht Club) valió hasta 430.000 dólares. El total del mercado cripto llegó a 3 billones de dólares. En 2022 perdió el 70% de su valor. El jpeg sigue siendo el mismo jpeg.
2024-2026
Global
Acciones de IA
Nvidia valió más que todo el PBI de Francia. Las siete grandes tecnológicas representan el 30% del índice S&P 500. Múltiplos precio/ganancia que asumen décadas de crecimiento ininterrumpido. ¿Burbuja o transformación real? El debate está abierto.
El patrón que se repite: hay un activo genuinamente nuevo o genuinamente valioso. El precio sube. El precio subir atrae a más compradores. Más compradores hacen subir más el precio. Los escépticos parecen tontos. Hasta que no.
¿Por qué seguimos cayendo? La respuesta más honesta no está en la economía. Está en la psicología. “Los mercados pueden permanecer irracionales más tiempo del que vos podés permanecer solvente” planteó el ultra citado John Maynard Keynes.
Daniel Kahneman (Premio Nobel de Economía 2002) pasó décadas documentando los sesgos cognitivos que hacen que los humanos tomemos sistemáticamente malas decisiones financieras. Los dos más relevantes para entender las burbujas son el sesgo de disponibilidad (tendemos a sobreestimar la probabilidad de lo que vemos con más frecuencia, y si todo el mundo habla de cuánto ganó con los tulipanes o los NFTs, ese sonido ahoga a los que perdieron) y el sesgo de confirmación (una vez que compramos algo, buscamos información que confirme que hicimos bien y descartamos la que dice lo contrario).
“El problema no es que los individuos sean irracionales. Es que la irracionalidad individual puede ser perfectamente racional a nivel local. Si todos los demás están comprando tulipanes y el precio sigue subiendo, no comprar es perder dinero real hoy para evitar perderlo hipotéticamente mañana.” afirma el Premio Nobel de Economía en 2013, Robert Shiller.
Shiller acuñó el concepto de “exuberancia irracional” (tomado de Alan Greenspan) para describir exactamente ese fenómeno: los mercados no colapsan porque todos enloquecen al mismo tiempo. Colapsan porque la racionalidad individual produce irracionalidad colectiva. Cada persona que compra porque el precio sube hace que el precio suba más, lo que hace racional que la próxima persona compre también.
Hay algo más. Las burbujas no solo son un fenómeno financiero. Son un fenómeno narrativo. Robert Shiller lo argumentó extensamente en “Narrative Economics” (2019): las burbujas se sostienen por historias. La historia de los tulipanes era que Holanda era la potencia económica del mundo y sus flores, el símbolo de esa potencia. La historia de las puntocom era que internet iba a cambiar todo y llegar tarde sería fatal. La historia de Bitcoin era que el sistema financiero tradicional era corrupto y que la descentralización era el futuro. La historia de la IA es que estamos en el umbral de la transformación más grande de la historia humana. Todas esas historias tienen algo de verdad. Eso es lo que las hace peligrosas.
¿Es la IA una burbuja? La pregunta honesta no tiene respuesta definitiva todavía. Hay argumentos sólidos en ambas direcciones.
Los que dicen que sí señalan que Nvidia cotiza a múltiplos que requieren décadas de crecimiento perfecto para justificarse. Que muchas empresas de IA tienen valuaciones astronómicas con ingresos mínimos. Que el entusiasmo por la IA tiene exactamente la misma estructura narrativa que el entusiasmo por internet en 1999.
Los que dicen que no señalan que a diferencia de muchas puntocom, las empresas líderes de IA tienen ingresos reales, crecimiento real y tecnología que ya está transformando industrias enteras. Que Microsoft, Google y Amazon no son Pets.com. Que subestimar una transformación tecnológica real porque “suena a burbuja” es el error opuesto pero igualmente costoso.
Isaac Newton perdió el equivalente a 3 millones de dólares actuales en la burbuja de la Compañía de los Mares del Sur de 1720. Newton era probablemente la persona más inteligente de su época y una de las más brillantes de la historia. Después de perder el dinero dijo: “Puedo calcular el movimiento de los cuerpos celestes, pero no la locura de la gente.” Tres siglos después, ese comentario sigue siendo el análisis más preciso disponible sobre las burbujas especulativas. La inteligencia no protege de la manada. A veces la manada tiene razón durante suficiente tiempo como para arruinar al que apostó en contra.
Hay una dimensión local que vale la pena nombrar. Argentina tiene una historia particular con las burbujas, aunque de un tipo diferente: las burbujas cambiarias y financieras propias. La convertibilidad fue una burbuja sostenida por una narrativa (la estabilidad es posible si el Estado se compromete de manera creíble) hasta que dejó de serlo. La deuda en dólares de 2018 fue una burbuja de confianza. Y cada vez que el peso se estabiliza durante un tiempo, aparece la narrativa de que esta vez es diferente.
El mecanismo es siempre el mismo. Solo cambia la flor.
Lo que la historia de las burbujas enseña no es que debemos evitar invertir en activos nuevos ni que el entusiasmo colectivo siempre termina mal. Enseña algo más sutil y más difícil: que la diferencia entre una transformación real y una burbuja solo es visible en retrospectiva, y que el precio que se paga por confundir una con la otra puede ser devastador.
Información del Autor