Crecimiento sin empleo: ocho de los diez sectores que más avanzaron perdieron puestos
|
Getting your Trinity Audio player ready...
|
La economía argentina acumuló un crecimiento del 5,6% desde noviembre de 2023, pero ese avance no tuvo un correlato equivalente en el mercado laboral registrado. Un informe del Centro de Estudios para el Desarrollo Argentino (Centro RA), de la Facultad de Ciencias Económicas de la Universidad de Buenos Aires (UBA), señala que 329.667 puestos asalariados registrados se perdieron durante el período analizado y que ocho de los diez sectores con mayor expansión redujeron sus planteles o tuvieron una capacidad limitada para incorporar trabajadores.
El contraste surge de cruzar la evolución del Estimador Mensual de Actividad Económica (EMAE) con los registros laborales. El resultado muestra que la recuperación no se distribuyó de manera uniforme: las actividades vinculadas al comercio exterior, la generación de divisas y la explotación de recursos naturales aparecen entre las de mayor crecimiento, mientras que ramas con mayor exposición al consumo interno muestran una evolución más débil.
Agro, minería y finanzas: más actividad con limitada absorción laboral
El agro acumuló una expansión cercana al 40% desde noviembre de 2023, en buena medida a partir de la recuperación respecto de la sequía que había afectado la actividad durante 2023. Sin embargo, el crecimiento productivo no se tradujo en un aumento proporcional de la contratación: el sector incorporó 1.700 trabajadores en términos interanuales y representa alrededor del 5,2% del empleo privado registrado, según el informe.
La minería y la explotación de canteras presentan un contraste todavía más marcado. Con un crecimiento acumulado del 16%, se ubican entre las actividades de mayor expansión, pero su empleo registrado pasó de unos 92.000 trabajadores a 86.800 entre marzo de 2025 y marzo de 2026. Son aproximadamente 5.200 puestos menos en doce meses.
La intermediación financiera también aparece entre las actividades dinámicas, con una expansión acumulada del 19%, aunque su dotación de personal cayó 3,7% en la comparación interanual. Considerados conjuntamente, agro y minería registraron un saldo negativo de unos 3.500 empleos durante los últimos doce meses relevados por el estudio.
La fotografía resulta relevante para interpretar el tipo de crecimiento: una actividad puede aumentar su producción sin necesitar una incorporación proporcional de trabajadores. La productividad, la inversión, la incorporación de tecnología y la estructura de cada cadena productiva pueden hacer que el aumento del producto y el empleo evolucionen a velocidades diferentes.
La industria concentra buena parte del retroceso laboral
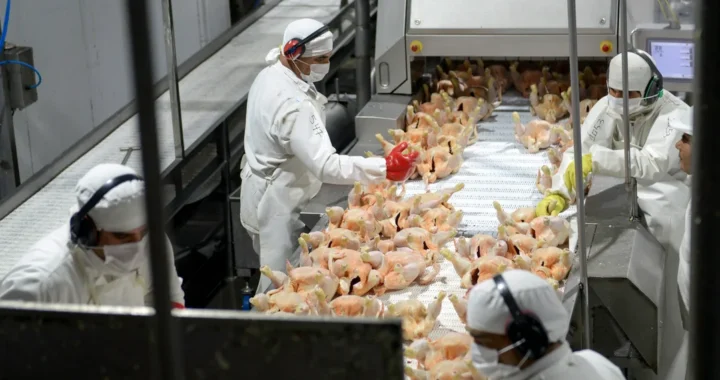
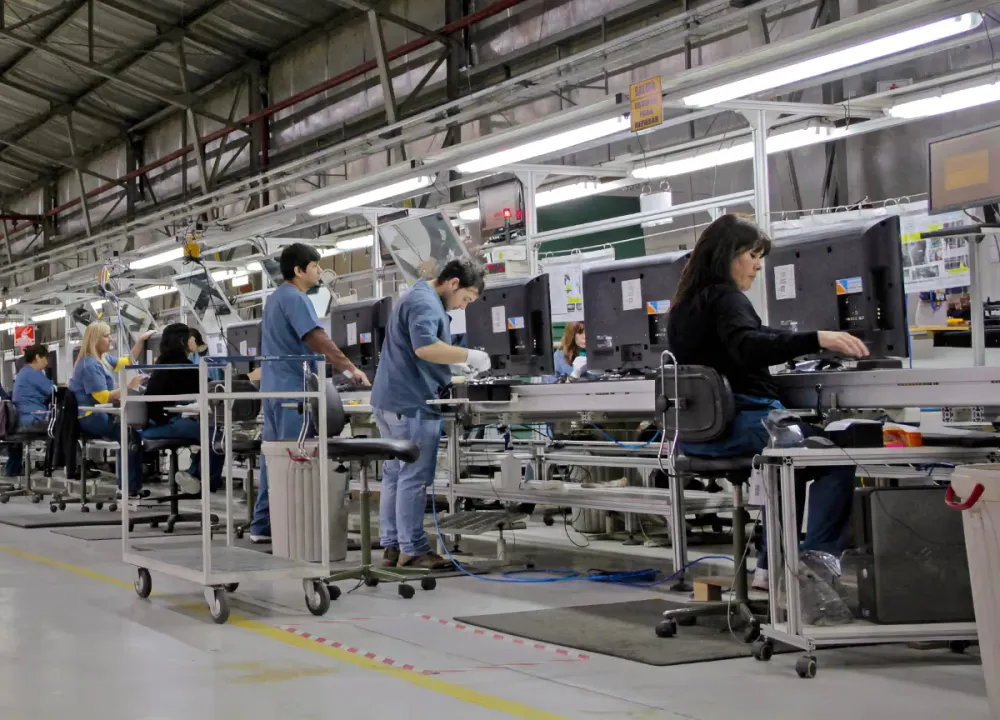
El comportamiento es distinto en las ramas más vinculadas al mercado interno. La industria manufacturera acumula una caída de actividad del 8% desde noviembre de 2023 y perdió más de 80.000 puestos registrados durante el período. El informe señala además que lleva 18 meses consecutivos de retroceso en materia de empleo y que concentra casi la mitad de la pérdida total de trabajo asalariado registrado.
El comercio también muestra una combinación negativa: su actividad acumuló una contracción del 4% y el empleo sectorial cayó 1,9% interanual. En el conjunto del sector privado registrado, la reducción alcanzó el 1,5% interanual en marzo de 2026, equivalente a unos 96.700 puestos menos en doce meses.
La construcción ofrece una señal diferente, aunque todavía acotada. La actividad registró una mejora del 2,2% durante el primer semestre de 2026, de acuerdo con el relevamiento citado por el Centro RA. La recuperación de la actividad, sin embargo, todavía convive con el deterioro acumulado del empleo desde el inicio del período analizado.
Un mapa productivo que también es territorial
La composición sectorial tiene una traducción geográfica. El informe identifica mejores condiciones relativas en provincias con mayor presencia de actividades hidrocarburíferas, mineras o agroexportadoras, entre ellas Neuquén, Río Negro, Jujuy, Salta y Santa Fe. En contraste, los grandes conglomerados urbanos con mayor exposición a la industria y al mercado doméstico enfrentan una incidencia mayor de la debilidad del consumo y de las ramas manufactureras.
Para una economía federal, esta diferencia resulta significativa porque el crecimiento de una actividad no tiene el mismo impacto territorial que otra. Una inversión minera, una mayor producción agropecuaria o una expansión hidrocarburífera pueden generar exportaciones y actividad en determinadas regiones, pero su capacidad de absorber trabajadores directamente depende de la intensidad laboral de cada cadena.
El Centro RA plantea justamente esa diferencia como uno de los puntos centrales de su análisis: los sectores que están mostrando un mejor desempeño relativo no necesariamente son los que concentran la mayor cantidad de puestos de trabajo. Por eso, el crecimiento agregado puede coexistir con una situación laboral más débil en amplios segmentos de la economía.
El desafío pasa del crecimiento al efecto de arrastre
El informe introduce así una cuestión que va más allá de medir si la economía crece o cae: la capacidad de ese crecimiento para extenderse hacia otras actividades. Según el Centro RA, el desempeño favorable de los sectores exportadores debería complementarse con mayores vínculos con proveedores locales, inversión y generación de empleo directo e indirecto para ampliar su impacto sobre el conjunto de la economía.
La discusión adquiere otra dimensión porque el propio estudio advierte que la actividad perdió impulso durante el primer semestre. En ese escenario, la pregunta no queda limitada a identificar cuáles son los sectores que más crecen, sino a determinar si la magnitud y composición de esa expansión alcanzan para generar un efecto de arrastre sobre las actividades con mayor peso en el empleo.
Los datos disponibles hasta marzo de 2026 muestran, por ahora, una economía que recuperó nivel de actividad sin recomponer en igual proporción el empleo asalariado registrado. El punto de atención queda entonces en la conexión entre producción, inversión y trabajo: cuánto de la expansión de los sectores dinámicos se transforma en nuevas empresas proveedoras, mayor actividad local y puestos laborales, y cuánto queda concentrado en actividades con una menor capacidad de absorción de mano de obra.
Información del Autor