La industria textil perdió 28.818 empleos y cerró 1.090 empresas desde el inicio del gobierno de Milei
La cadena textil, de indumentaria y calzado atraviesa una contracción que combina caída de la producción, menor consumo interno, aumento de las importaciones y retroceso de la inversión. Según un informe de la Fundación Pro Tejer, el sector perdió el 23,9% de sus puestos de trabajo registrados entre diciembre de 2023 y julio de 2026, mientras la utilización de la capacidad instalada cayó al 44,6%. Seis de cada diez máquinas permanecen inactivas y la industria enfrenta el desafío de sostener su estructura productiva en un mercado cada vez más abastecido por bienes importados.
La industria textil argentina acumula más de un año de retroceso productivo y registra uno de los procesos de contracción más pronunciados dentro del entramado manufacturero nacional. El deterioro se manifiesta en distintos indicadores: menos producción, reducción de establecimientos industriales, pérdida de empleo formal y una fuerte desaceleración de las inversiones destinadas a incorporar maquinaria y tecnología.
El diagnóstico surge de un relevamiento de la Fundación Pro Tejer, que identifica 14 meses consecutivos de caída interanual en la producción textil y un desempeño inferior al de 2023 durante 31 de los últimos 32 meses analizados. La evolución refleja las dificultades de una cadena industrial que depende tanto del poder adquisitivo de los hogares como de las condiciones de competencia frente a los productos importados.
En agosto de 2026, la producción textil registró una caída interanual del 9,4% y acumuló una contracción del 33,8% respecto del mismo mes de 2023. El segmento de prendas de vestir, cuero y calzado mostró un deterioro todavía mayor, con una baja interanual del 14,7%. Dentro de ese conjunto, el calzado presentó la caída más pronunciada, con un retroceso del 30,8%.
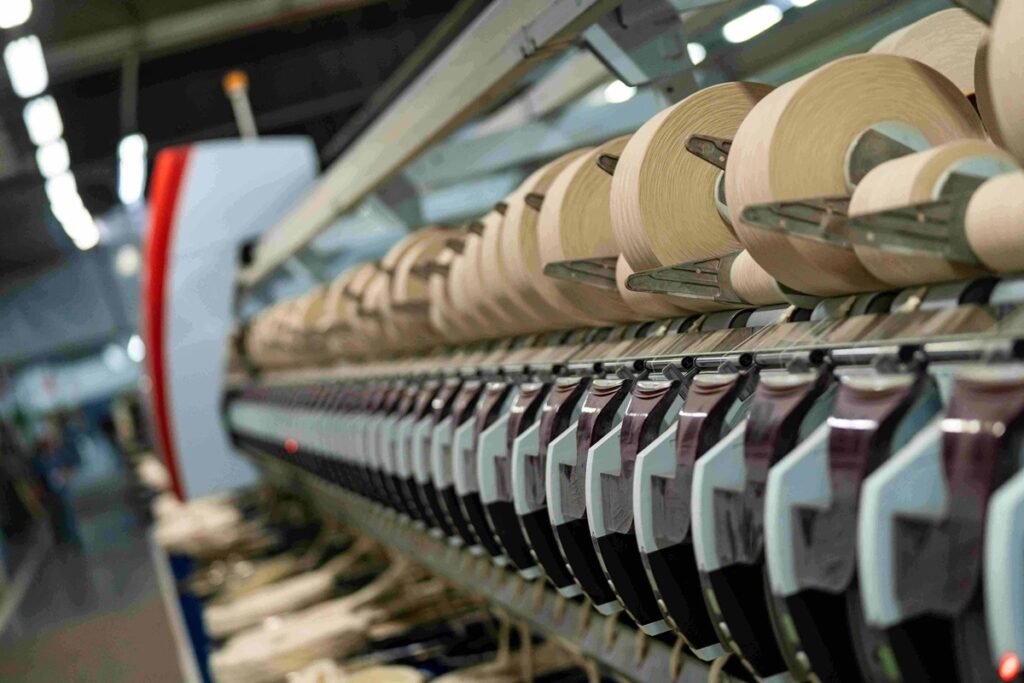
La retracción de la actividad tiene su correlato inmediato en el uso de las instalaciones fabriles. La capacidad instalada del sector se ubicó en el 44,6% en agosto, mientras que el promedio de los primeros ocho meses del año descendió al 40,6%. Se trata del registro más bajo de la serie histórica, con excepción del período extraordinario de la pandemia de 2020.
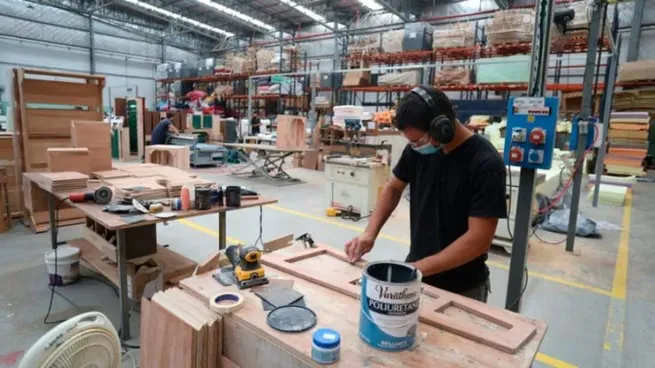
En términos operativos, esto significa que aproximadamente seis de cada diez máquinas textiles permanecen sin actividad. Para las empresas, una utilización tan reducida de sus instalaciones implica distribuir los costos fijos sobre un volumen menor de producción, una condición que puede profundizar las dificultades financieras y limitar las posibilidades de sostener el empleo y financiar nuevas inversiones.
La pérdida de poder adquisitivo golpea el consumo de indumentaria
El informe de Pro Tejer identifica la contracción de los ingresos de los hogares como uno de los principales factores que explican la caída de la demanda. La pérdida de capacidad de compra, combinada con el aumento relativo del peso de los servicios esenciales sobre los presupuestos familiares, redujo los recursos disponibles para adquirir bienes como ropa, calzado y productos textiles para el hogar.
Los indicadores salariales de agosto muestran la dimensión del deterioro. El Salario Mínimo, Vital y Móvil registró una caída interanual del 12% y una pérdida del 44% respecto de 2023. En el mismo período, el salario registrado privado retrocedió un 2% interanual, mientras que el sector público también registró una disminución del 2%. En la comparación con 2023, la pérdida del salario público alcanzó el 25%.
La evolución de los ingresos se trasladó al comercio minorista. Entre enero y agosto de 2026, las ventas reales en centros comerciales disminuyeron un 11,1% interanual y acumularon una baja del 28,5% frente a 2023. En supermercados, la contracción fue del 7% interanual y del 16,2% respecto de aquel año.
Para una actividad vinculada directamente con el consumo cotidiano, la reducción de las ventas representa una restricción adicional. Las empresas deben afrontar estructuras de costos industriales y comerciales mientras operan con menores volúmenes, lo que dificulta sostener turnos de producción, mantener personal y planificar ampliaciones.
Las importaciones ganan participación en el mercado interno
A la debilidad de la demanda se suma una transformación en la composición de la oferta. De acuerdo con Pro Tejer, el abastecimiento del mercado argentino pasó de una distribución histórica cercana al 50% de producción nacional y 50% de productos importados a una participación extranjera que actualmente se aproxima al 70%.
El fenómeno se produce en un contexto de mayor apertura comercial y de crecimiento de las compras externas de bienes terminados. Según el relevamiento, durante los primeros nueve meses de 2026 las importaciones de indumentaria aumentaron un 46% en toneladas y un 25% en dólares. En tanto, las compras externas de confecciones para el hogar crecieron un 12% en volumen.
El comportamiento de las importaciones presenta una diferencia entre los insumos utilizados por la industria y los productos terminados que ingresan para su comercialización. Mientras las compras externas de insumos industriales se redujeron en línea con el menor nivel de actividad, las importaciones de indumentaria y confecciones terminadas avanzaron.
Esta dinámica plantea un desafío para la estructura productiva nacional: las empresas locales enfrentan simultáneamente una demanda interna debilitada y una mayor competencia de productos extranjeros. La discusión sobre competitividad, costos, productividad y condiciones de acceso a los mercados adquiere así una dimensión central para el futuro de la cadena textil.
La inversión en maquinaria también retrocede
Otro indicador que refleja el deterioro de las expectativas empresariales es la evolución de las inversiones en bienes de capital. Después de acumular más de 782 millones de dólares en inversiones productivas entre 2021 y 2024, la importación de maquinaria para el sector cayó a 45 millones de dólares entre enero y septiembre de 2026.
El monto representa una disminución interanual del 56%. De mantenerse esa tendencia, Pro Tejer estima que el año podría cerrar con inversiones por aproximadamente 60 millones de dólares, uno de los registros más bajos de la serie histórica.
La reducción de las compras de maquinaria tiene implicancias que van más allá de la coyuntura. La modernización tecnológica permite mejorar la productividad, reducir desperdicios, optimizar el consumo energético y elevar los estándares de calidad. Cuando las empresas postergan esas inversiones, también se restringen sus posibilidades de competir en segmentos de mayor valor agregado.
La situación configura un problema de mediano plazo para una industria que requiere capital de trabajo, renovación tecnológica y previsibilidad para sostener su capacidad de producción. La recuperación de la actividad no depende únicamente de una mejora del consumo, sino también de las condiciones que permitan financiar inversiones y mantener operativas las plantas industriales.
El empleo industrial concentra el impacto de la crisis
La dimensión social de la contracción aparece con mayor claridad en las estadísticas laborales. Entre diciembre de 2023 y julio de 2026, la cadena textil, de indumentaria y calzado perdió 28.818 puestos de trabajo registrados, una reducción del 23,9% de su dotación laboral, según el informe de Pro Tejer.
El dato representa aproximadamente el 32% de todos los empleos industriales eliminados en Argentina durante ese período. La incidencia del sector evidencia el peso que tiene esta cadena dentro del proceso de ajuste del empleo manufacturero.
La cantidad de establecimientos también se redujo. En el mismo intervalo cerraron 1.090 empresas textiles, de indumentaria y calzado, equivalente a una contracción del 17,7% del universo empresarial del sector. De acuerdo con el relevamiento, esos cierres representan el 24% del total de empresas industriales que dejaron de operar en el país.
La pérdida de establecimientos tiene consecuencias que exceden los puestos de trabajo directos. La cadena involucra actividades de hilandería, tejeduría, tintorería, confección, terminación, comercialización y logística, además de una red de proveedores y servicios vinculados con la producción. La desaparición de empresas puede afectar la continuidad de esos vínculos y reducir capacidades productivas que requieren tiempo e inversión para reconstruirse.
El panorama que describe Pro Tejer expone una combinación de factores que condiciona la evolución de la industria textil: menor consumo, caída de la utilización fabril, mayor participación de productos importados y retroceso de la inversión. La magnitud de la pérdida de empleos y establecimientos coloca en primer plano el debate sobre cómo compatibilizar la apertura comercial con la sostenibilidad de la producción nacional.
En ese escenario, los desafíos pasan por recuperar el mercado interno, mejorar la productividad, facilitar el acceso al financiamiento para inversiones tecnológicas y desarrollar condiciones de competencia que permitan a las empresas locales sostener su actividad. La evolución de esas variables será determinante para establecer si la contracción actual deriva en una reestructuración de la industria o en una pérdida más profunda de capacidades manufactureras y empleo formal.