Furiase atribuyó la suba del riesgo país al contexto internacional y aseguró que el programa financiero está cerrado
|
Getting your Trinity Audio player ready...
|
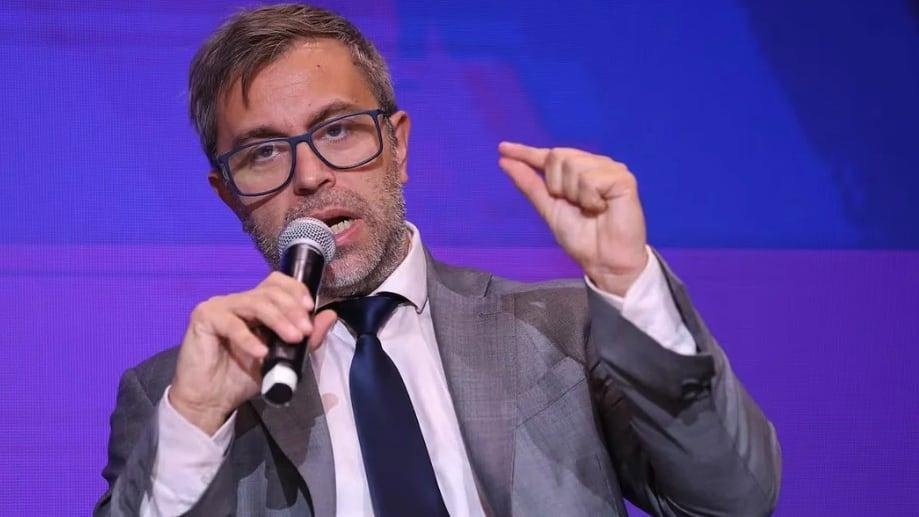
El secretario de Finanzas, Federico Furiase, sostuvo que el mercado está aplicando un “castigo de más” a la Argentina, cuyo riesgo país superó los 700 puntos básicos. El funcionario atribuyó el deterioro del indicador a la incertidumbre internacional y defendió la estrategia económica del Gobierno. También afirmó que el programa financiero para 2026 y 2027 está cubierto, aunque reconoció que podrían utilizarse fondos del swap con China para afrontar vencimientos.
Durante la tercera Cumbre Aseguradora Argentina, Furiase vinculó el aumento del riesgo país con un escenario global marcado por tasas de interés elevadas, tensiones geopolíticas y subas en los precios de la energía y los alimentos. Según su diagnóstico, estas condiciones externas presionan sobre los mercados financieros y amplifican la reacción de los inversores frente a economías con antecedentes de inestabilidad, como la argentina.
“El riesgo país de la Argentina está subiendo desde hace varias semanas y eso está 100% correlacionado con la crisis internacional”, afirmó el secretario, quien describió un contexto de dificultades para sostener la deuda en las economías desarrolladas, aumentos de las tasas en Estados Unidos y Japón y mayores presiones inflacionarias derivadas del encarecimiento de los commodities.
Para Furiase, la trayectoria histórica del país explica que los movimientos de los mercados tengan un impacto más pronunciado sobre los activos argentinos, tanto en períodos favorables como en escenarios adversos. Sin embargo, consideró que la cotización actual de la deuda no refleja suficientemente los cambios que, según el Gobierno, introdujeron el equilibrio fiscal, las reformas estructurales y la reducción de los desequilibrios monetarios.
Superávit comercial y financiamiento, los pilares de la estrategia oficial
El funcionario sostuvo que la generación de divisas por exportaciones será una de las principales herramientas para afrontar los compromisos externos. En ese sentido, proyectó un superávit comercial de US$ 24.000 millones para 2026 y estimó que podría alcanzar los US$ 51.000 millones en 2027, impulsado, entre otros factores, por los mayores precios internacionales de productos agrícolas, alimentos y energía.
A ese flujo comercial sumó el superávit fiscal como respaldo de la estrategia macroeconómica. Desde la perspectiva oficial, ambos factores contribuirían a sostener la estabilidad cambiaria y a reducir la presión sobre las tasas de interés. Furiase descartó que exista un atraso cambiario y afirmó que no hay indicadores objetivos que, a su juicio, justifiquen esa interpretación.
También defendió el esquema cambiario vigente y aseguró que el Banco Central compró US$ 15.000 millones dentro del sistema de bandas sin recurrir a una devaluación. En su exposición, vinculó la reducción de los desequilibrios monetarios con una menor capacidad de los pesos disponibles para presionar sobre el dólar, aunque la evolución futura del tipo de cambio y de las reservas dependerá de las condiciones financieras y comerciales.
El secretario destacó, además, la eliminación de los pasivos remunerados del Banco Central y la mejora que, según sus cifras, registraron las reservas netas, que habrían pasado de un saldo negativo de US$ 12.000 millones a uno positivo por el mismo monto. Estas afirmaciones forman parte del argumento oficial sobre la fortaleza del balance monetario y la capacidad de la economía para atravesar períodos de tensión financiera.
Swap con China y vencimientos de deuda: las herramientas previstas
En materia de financiamiento, Furiase afirmó que el programa para 2026 y 2027 está cerrado y que el Gobierno dispone de instrumentos para cubrir sus obligaciones durante el período. No obstante, identificó como uno de los desafíos pendientes la refinanciación de aproximadamente US$ 5.000 millones en bonos BONAR.
El funcionario señaló que el Tesoro cuenta con una reserva que podría utilizar para comprar dólares al Banco Central y atender vencimientos. También admitió que, si las condiciones lo requieren, el Gobierno podría utilizar un tramo del swap con China para refinanciar o pagar compromisos de deuda.
La posibilidad de recurrir a ese mecanismo introduce una distinción relevante entre disponer de herramientas financieras y asegurar las condiciones concretas de su utilización. El acceso efectivo a los recursos, los términos aplicables y su articulación con el resto del programa son elementos importantes para evaluar cómo se cubrirán las necesidades de divisas.
Furiase mencionó, además, que el Gobierno calcula contar con herramientas financieras por US$ 125.000 millones para atravesar el año electoral y descartó que se produzcan episodios de volatilidad cambiaria o de tasas. Esa cifra fue presentada como parte del respaldo financiero oficial, aunque en la exposición reproducida no se detalló la composición completa de los instrumentos incluidos en ese cálculo.
Respecto de la deuda en moneda local, afirmó que aumentó la proporción de vencimientos que se ubican después de octubre de 2027: pasó, según indicó, del 15% al comienzo del año al 45% en la actualidad. La extensión de los plazos de vencimiento puede reducir las necesidades inmediatas de refinanciación, aunque su efecto también depende de las tasas, la demanda de títulos y las condiciones de acceso al mercado.
Riesgo político, bonos y expectativas para 2027
El secretario atribuyó parte de la prima de riesgo que enfrenta la Argentina a las dudas del mercado sobre la continuidad política y económica después de las próximas elecciones presidenciales. En ese marco, sostuvo que las cotizaciones no estarían incorporando plenamente la posibilidad de continuidad del programa de reformas y anticipó que el riesgo país podría ubicarse en torno a los 250 puntos básicos durante 2027.
En contraste, mencionó que las expectativas implícitas para 2028 reflejan una probabilidad de default cercana al 25%, que consideró excesiva frente a las herramientas financieras y los cambios estructurales que reivindica el Gobierno. Se trata de interpretaciones y proyecciones expuestas por el funcionario, no de resultados garantizados: la evolución de los bonos dependerá de la capacidad de pago, el desempeño de la economía, las condiciones internacionales y las expectativas políticas.
Furiase también proyectó que el Régimen de Incentivo para Grandes Inversiones (RIGI) podría movilizar inversiones por US$ 200.000 millones y generar exportaciones por US$ 50.000 millones. La materialización de esos objetivos estará condicionada por la ejecución de los proyectos, sus plazos de desarrollo y su capacidad para traducirse en producción y ventas externas.
La discusión sobre el riesgo país excede, por lo tanto, el movimiento diario de los bonos. El indicador influye en el costo al que el Estado y las empresas pueden financiarse y condiciona las decisiones de inversión. Una reducción sostenida podría facilitar el acceso al crédito, mientras que la persistencia de niveles elevados mantendría restricciones para el financiamiento.
El desafío para la estrategia oficial será convertir el equilibrio fiscal, los ingresos comerciales y las herramientas de deuda anunciadas en una trayectoria verificable de cumplimiento de obligaciones, estabilidad macroeconómica e inversión productiva. La respuesta del mercado dependerá no solo de las proyecciones del Gobierno, sino también de su ejecución y de la evolución de los riesgos externos.
Información del Autor