La recaudación creció en septiembre, pero acumula una caída real en 2026
|
Getting your Trinity Audio player ready...
|
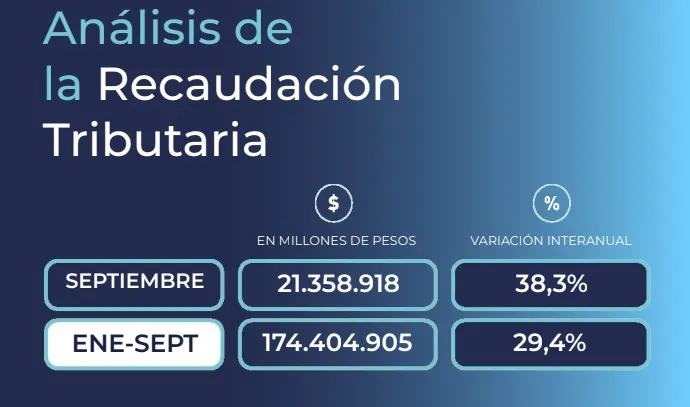
La recaudación tributaria alcanzó en septiembre los $21,36 billones y registró un aumento nominal del 38,3% interanual, según el informe mensual de la Agencia de Recaudación y Control Aduanero (ARCA). El dato marca una mejora frente a un año atrás, pero el resultado acumulado todavía muestra una economía fiscalmente más chica en términos reales: entre enero y septiembre ingresaron $174,4 billones, un 29,4% más en valores corrientes, pero 2,6% menos cuando se descuenta el efecto de la inflación.
El comportamiento de septiembre aparece, así, como una excepción parcial dentro de un año en el que la recaudación todavía no recuperó el nivel real de 2025. La diferencia entre ambos períodos también muestra un cambio en la composición de los recursos: algunos tributos vinculados con Ganancias y el comercio exterior tuvieron fuertes incrementos, mientras que el IVA avanzó por debajo del ritmo general de los precios y los derechos de importación prácticamente permanecieron estancados.
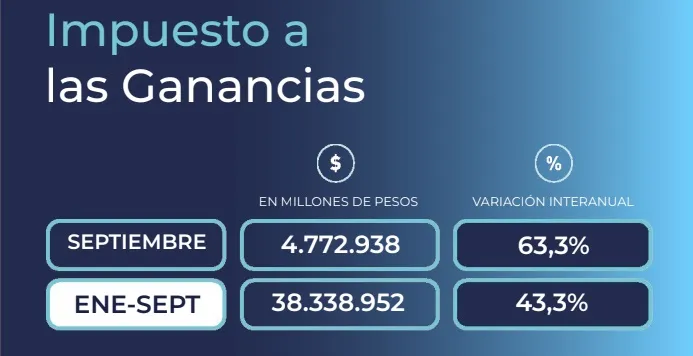
Ganancias fue uno de los principales motores del resultado mensual. El impuesto recaudó $4,77 billones, con una suba interanual del 63,3%. ARCA explicó que incidieron los mayores anticipos de sociedades por el incremento del impuesto determinado correspondiente al período fiscal 2025 y el ingreso del primer anticipo de personas humanas correspondiente al período fiscal 2026. También aumentaron las retenciones, aunque el efecto fue moderado por la actualización de escalas y deducciones de la cuarta categoría aplicada desde julio.
El salto de Ganancias tiene, por lo tanto, un componente de calendario y otro vinculado con la evolución de las bases imponibles. El informe de ARCA señala que el pago del saldo de la declaración jurada de personas humanas correspondiente a 2025 operó en julio de este año, mientras que el primer anticipo del período fiscal 2026 ingresó en septiembre, cuando el año anterior había vencido en agosto. Esto obliga a leer la variación interanual con cuidado: no todo el aumento representa una expansión homogénea de la actividad económica.
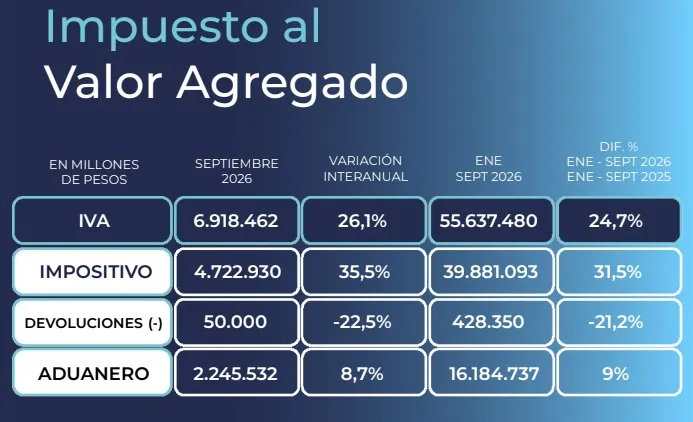
El IVA, en cambio, exhibió una dinámica más moderada. El impuesto al Valor Agregado Neto aportó $6,92 billones, con una variación interanual del 26,1%. Dentro de ese resultado, el IVA Impositivo creció 35,5%, mientras que el IVA Aduanero aumentó apenas 8,7%. ARCA atribuyó parte de la evolución del componente impositivo a menores reafectaciones netas negativas durante 2026 y explicó que en el IVA Aduanero tuvo incidencia positiva el incremento del tipo de cambio.
La diferencia entre Ganancias e IVA es relevante porque ambos impuestos capturan dimensiones distintas de la economía. Mientras Ganancias refleja resultados y anticipos fiscales de empresas y personas, el IVA tiene una relación más directa con las operaciones gravadas y el nivel de consumo. Por eso, el hecho de que Ganancias haya aumentado muy por encima del IVA no permite interpretar el salto de la recaudación como una señal uniforme de recuperación de la demanda interna.
El impuesto a los créditos y débitos bancarios recaudó $1,60 billones, un 33% más que en septiembre de 2025. ARCA indicó que favoreció el resultado la existencia de un día hábil adicional respecto del año anterior, mientras que durante el mes comenzaron a regir nuevas exenciones incorporadas mediante el Decreto 475/2026. El tributo funciona como una referencia indirecta de las transacciones bancarias, por lo que su evolución debe observarse junto con el resto de los indicadores de actividad.
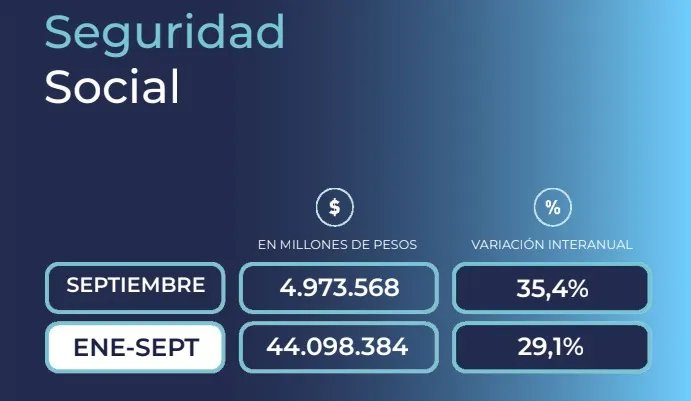
Los recursos de la Seguridad Social alcanzaron $4,97 billones y crecieron 35,4% interanual. El organismo explicó que incidieron favorablemente el aumento de la remuneración bruta promedio y una mayor distribución de facilidades de pago respecto del año anterior. El dato adquiere relevancia porque combina la evolución de los salarios sujetos a aportes con el comportamiento de las relaciones laborales registradas y los mecanismos de regularización.
En ese frente continúan vigentes herramientas destinadas a reducir el costo de incorporación de trabajadores y a formalizar relaciones laborales. El Régimen de Incentivo a la Formalización Laboral establece una alícuota reducida de contribuciones patronales para determinados nuevos trabajadores incorporados al sector privado entre mayo de 2026 y abril de 2027. El régimen de Promoción de Empleo Registrado, por su parte, permite regularizar relaciones laborales no registradas o deficientemente registradas mediante beneficios fiscales y facilidades de pago.
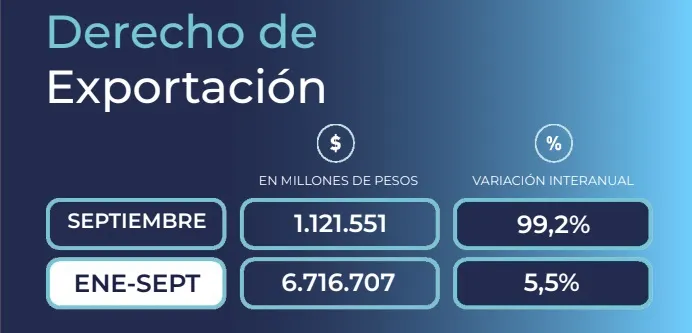
El comercio exterior aportó otro de los saltos más significativos. Los derechos de exportación generaron $1,12 billones, un 99,2% más que un año atrás. ARCA vinculó el resultado con el incremento del tipo de cambio, los movimientos de liquidación que se habían producido en 2025, la evolución de los precios promedio de productos del complejo sojero y cerealero y de los hidrocarburos, además de mayores exportaciones de combustibles y minerales.
La comparación interanual de las retenciones, sin embargo, está atravesada por una base particularmente baja. En septiembre de 2025 había regido transitoriamente una alícuota de 0% para determinados derechos de exportación, condicionada a la liquidación de divisas, y se había alcanzado un cupo de USD 7.000 millones de declaraciones juradas de venta al exterior. Ese antecedente amplifica matemáticamente la variación de septiembre de 2026 y vuelve necesario separar el efecto estadístico de la evolución estructural del comercio exterior.
El resultado de los derechos de importación fue muy diferente. La recaudación llegó a $730.426 millones, con una variación interanual de apenas 2,2%. ARCA señaló que el incremento del tipo de cambio tuvo un efecto positivo, mientras que durante septiembre estuvo vigente una alícuota de 0% del derecho de importación extrazona para teléfonos inteligentes y celulares portátiles. En el acumulado enero-septiembre, estos derechos aumentaron 7,4% nominal.
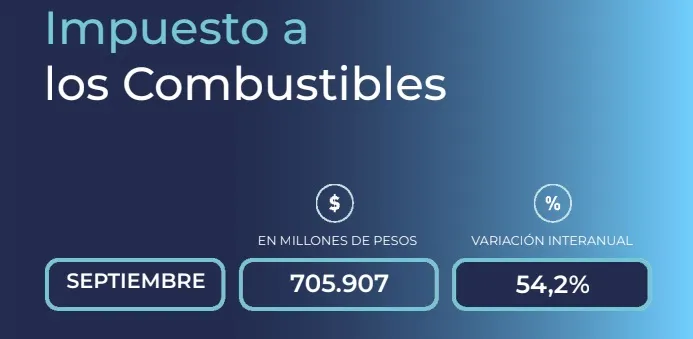
También hubo diferencias importantes en tributos específicos. El impuesto a los combustibles aportó $705.907 millones, un 54,2% más interanual, aumento que ARCA explicó principalmente por las actualizaciones del impuesto. Bienes Personales, en cambio, recaudó $93.931 millones y mostró una caída interanual de 3,4%; el organismo aclaró que durante septiembre no operaron vencimientos.
La fotografía completa aparece al observar los primeros nueve meses. Los $174,4 billones recaudados representan un crecimiento nominal de 29,4%, pero una disminución real de 2,6% frente al mismo período de 2025. El dato marca que el Estado nacional todavía obtiene menos recursos tributarios, en términos de poder de compra, que un año atrás, aun cuando septiembre mostró una mejora real respecto de la dinámica de precios.
Esta combinación también modifica la discusión sobre la presión tributaria. Una recaudación que crece por debajo de la inflación durante buena parte del año puede ser consecuencia tanto de una menor carga efectiva sobre determinadas bases imponibles como de una economía con menor nivel de actividad en algunos sectores. Por eso, la caída real de los recursos no puede atribuirse a una sola variable: conviven cambios tributarios, modificaciones en bases imponibles, diferencias de calendario, comercio exterior y evolución de la actividad.
El propio informe de ARCA muestra que la recaudación de septiembre no tuvo un comportamiento homogéneo. Ganancias y derechos de exportación encabezaron los incrementos, mientras que IVA avanzó a menor ritmo y los derechos de importación prácticamente no crecieron. Esa dispersión resulta más informativa que el número global porque permite identificar qué fuentes están compensando la pérdida real acumulada durante el año.
El desafío fiscal hacia el último trimestre consiste, por lo tanto, en sostener los recursos sin que la recuperación de la recaudación dependa exclusivamente de aumentos nominales, efectos de calendario o bases de comparación excepcionalmente bajas. La evolución del IVA, los aportes a la Seguridad Social y los impuestos asociados a las transacciones serán particularmente relevantes para determinar si el repunte de septiembre constituye un cambio de tendencia o solamente una mejora puntual dentro de un año todavía marcado por una recaudación real inferior a la de 2025.
En paralelo, la estructura de los ingresos vuelve a colocar en primer plano la relación entre actividad económica, formalización laboral, consumo, inversión y comercio exterior. Una mejora persistente de la recaudación necesita ampliar sus bases de manera sostenible: más operaciones gravadas, más empleo registrado, mayor producción y una actividad exportadora capaz de generar divisas sin depender de mecanismos transitorios. El dato de septiembre aporta una primera señal positiva, pero el acumulado hasta septiembre todavía muestra que esa transición no está consolidada.
Información del Autor